上个月楼下张阿姨半夜被120拉去急诊的时候,我正陪着她女儿在急诊室外面等。
急性胆囊炎。疼得整个人蜷在推车上直冒冷汗。
当时女儿急得掏参保凭证,才想起张阿姨的医保是老家荆州的,人在杭州长期带娃,之前一直说要办异地就医备案,拖了快半年没弄。
最后出院结算的时候,窗口的工作人员算了算,因为没提前备案,原本能报62%的住院费用,最后只报了38%,算下来多掏了1900多。
张阿姨躺在病床上拍着大腿悔,说早知道花两分钟点一下手机,也不至于白扔小两千买菜钱。
谁遇谁麻。
我平时在小区帮邻居们捋各种报销的事,前前后后接触过几十户人家的异地就医问题,从最早要跑回老家医保局开纸质证明,到现在手机上点两下就能完成备案,前后不过三四年,规则变了好几轮,好多人还攥着三四年前的老经验办事,不踩坑才怪。
别等躺病床上才想起:异地就医备案真的不是”可选项”

好多人觉得备案是多此一举,反正现在医保全国联网了,去哪都能刷。
真不是。
现在的异地就医备案分两种,一种是长期异地居住的——比如随子女在外地定居的老人、公司派去外地常驻的员工,备案之后在常居地选的定点医院看病,报销比例、报销范围和你在参保地本地看病几乎没差。另一种是临时外出就医的——比如旅游的时候突发疾病、本地医院判断需要转去外地更高等级医院治疗的,这种只要提前做了备案,出院的时候就能直接在医院窗口结算,不用自己垫全款再抱着一沓病历回老家报销。
这里要划个重点:未按规定完成备案的异地就医,医保报销比例可能直接降10%-30%,部分地区还会要求个人先自付一定比例的费用,剩下的部分再按正常比例报销。
我之前碰到个做销售的大哥,去成都出差突发肾结石,做体外碎石花了9800,因为没备案,最后医保只报了3700。他事后跟我吐槽,说早知道备案只要两分钟,能多报2000多,够他和朋友吃两顿火锅了。
两分钟的事。
偏要等花了大钱才后悔。
很多人搞混的事:医保报完的部分,商业险真的全兜吗?

每次说到异地就医报销,总有邻居问我:我不是买了百万医疗险吗?就算医保少报了,剩下的部分是不是都能找保险公司报?
真不一定。
我之前帮那个肾结石的大哥算过报销账,他自己因为没备案多掏的2300多,找他买的商业医疗险申请理赔,审核的时候直接被剔出去了。
为啥?
因为绝大多数商业医疗险的报销逻辑,是先按国家医保的规则完成结算后,属于合同约定范围内的个人自付部分,再按比例进行报销。也就是说,你因为没按医保规则操作产生的差额损失,不属于商业险的责任范围,人家自然不会给你报。
当然这话也不能说死,毕竟每份合同的约定都不一样,有的产品可能会对未备案的情况有特殊的报销规则,有的可能要求更严。具体怎么算,一定要翻自己手里的合同条款,别当初买的时候听销售一句”不管在哪看病全报”就当真。

哦对,还有个细节好多人不知道:如果你在外地看病的时候,选的是没有接入全国异地就医结算系统的医院,那不管你有没有备案,都没法直接刷医保结算,得自己先把全部费用垫上,再带着病历、发票、费用明细这些材料回参保地申请手工报销。材料缺一样,都可能卡半天。
几个高频踩坑的误区,我挨个给你掰碎了说
做科普这两年,我发现好多人对异地就医的认知还停留在好几年前,几个高频出现的坑,说出来你可能也踩过。
第一个,以为备案一次就终身有效。
现在大部分地区的长期异地居住备案,有效期是6个月到12个月,到期了如果还在外地居住,就得重新续备案。张阿姨上次就是备案到期了没续,今年年初去社区医院配药,差点又按未备案的标准结算。
第二个,以为随便找个医院都能直接结算。
不是的,得提前查一下你要去的医院,是不是在全国异地就医定点医疗机构的名单里。如果名单里查不到,要么换医院,要么就得做好垫钱回老家报销的准备。

第三个,以为自己直接去外地找专家看病也能正常报。
如果你是本地医院判断现有诊疗条件不够,需要转去外地更高等级的医院治疗,是需要本地定点医院开转诊转院证明的。没开证明自己直接跑过去看病的,报销比例同样会打折扣。
对吧,这些规则说复杂也不复杂,但架不住没人主动给你讲啊。等你真在医院窗口排了半小时队,轮到你的时候工作人员告诉你没备案报不了,那时候急得满头汗,啥办法都没有。
我之前碰到个在上海工作的江西小姑娘,她爸来上海看她的时候突发心梗送急诊,当时她一边签手术同意书,一边找手机上的备案入口操作,赶在出院结算前把备案弄完了,最后算下来,比没备案多报了快4万块。
值到爆。
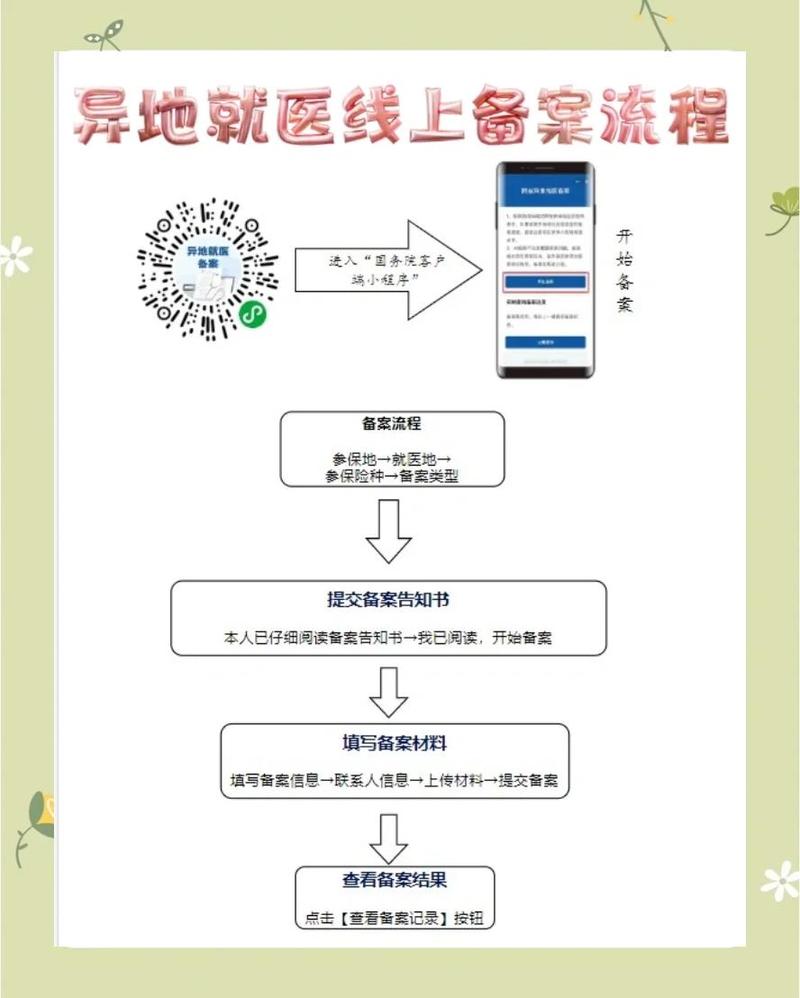
其实现在的异地就医规则真的比前几年宽松太多了,不用专门跑回老家的医保局,不用找单位开一堆盖红章的证明,打开国家医保服务平台APP,找到异地就医备案的入口,选自己对应的备案类型,填几个基本信息,快的话几个小时就审核通过了。
但还是要多提一句:别觉得规则松了就随便填。比如你明明是长期在外地定居,却选了临时就医的备案类型,到了医院才发现类型不对,又得重新改;比如你备案的时候选的是杭州的定点医院,结果临时换去上海看病,又得重新操作。这些小事提前花十分钟理清楚,真的能省后面几万块的麻烦。
最后说几句实在的:以上内容都是我平时帮邻居梳理保障问题的时候攒的经验,仅供学习参考,不构成任何投保建议、核保结论或者理赔承诺。所有涉及医保报销规则、商业保险理赔要求的内容,都要以参保地医保局的官方说明、自己手里的保险合同条款、以及承保公司的官方审核结果为准。我这里不推荐任何具体的保险产品,也不评价任何公司的好坏,就是帮大家把容易踩的坑提前说清楚,别等到真要用到的时候,手忙脚乱吃了亏。
作者|dananjin
排版|dananjin
审核|满满