别再把居民医保当‘凑数社保’用:这3个实用细节没人主动跟你说
2026-11-13 09:54:10
上周帮同小区的张阿姨跑医保窗口。
她前阵子受凉肺炎,在社区医院输了3天液,花了小800块,拿发票去窗口报,工作人员说报不了。
张阿姨懵了。”我每年都按时交居民医保的钱,怎么就报不了?”
折腾了半小时才搞清楚,她去年选的定点社区,和这次去输液的不是同一家。没办变更,门诊统筹的钱根本用不上。
真的,很多人对居民医保的认知,就停留在”每年交几百块,是个社保”的层面,根本没仔细看过对应的规则。
先给结论:居民医保不是”交了就全报”的万能卡
你每年交的那笔钱,本质是买了一份国家组织的普惠型医疗保障,没有健康告知,不管你有高血压、糖尿病甚至更重的慢性病,都能参保。但它的报销范围、比例、定点要求,全是写在当地医保规则里的,不是无边界的。
2024年全国的居民医保个人最低缴费标准是380元/人,剩下的几千块保障成本,都是各级财政补贴的。
 2024年全国居民医保个人缴费标准对照表
很多人交完费就把记录截图存进相册,再也不点开看。
错。
你要是没搞清楚规则,交的钱很可能在需要用的时候换不回来多少保障。
90%的参保人都踩过的报销坑
第一,定点选错,门诊报不了。
现在全国的居民医保,门诊统筹都是绑定定点基层医疗机构的。你需要在每年的缴费期结束后,在医保平台上选定自己的定点社区卫生服务中心/乡镇卫生院,之后在这个点看门诊,才能按比例报销。要是没选,或者选了之后不打招呼直接去大医院看门诊,大部分地区的规则是:这部分门诊费用不纳入统筹报销范围。
张阿姨就是吃了这个亏。
第二,断缴后再交,忘了算等待期。
如果是连续参保的居民医保,一般过了集中缴费期,交完费就能享受下一年的保障。但要是你之前断缴了好几个月,重新参保的时候,很多地方会设置1-3个月的等待期,等待期内产生的住院、门诊费用,是不能走医保报销的。
我去年有个读大三的学弟,之前学校统一交居民医保,毕业之后断了半年,9月份才想起自己交当年的费用,结果10月份打球摔了脚踝骨折,住院花了两万多,刚好卡在等待期里,全自付。
第三,把医保目录外的费用,当成能报的部分。
居民医保的报销,是有明确目录范围的——哪些药品、哪些诊疗项目、哪些医用耗材能报,报多少,全是有明确清单的。比如很多进口的骨科钢钉、新型的抗肿瘤靶向药、高端的特需病房服务,很多都不在居民医保的报销目录里,哪怕你在定点医院住院,这部分钱也要自己承担。
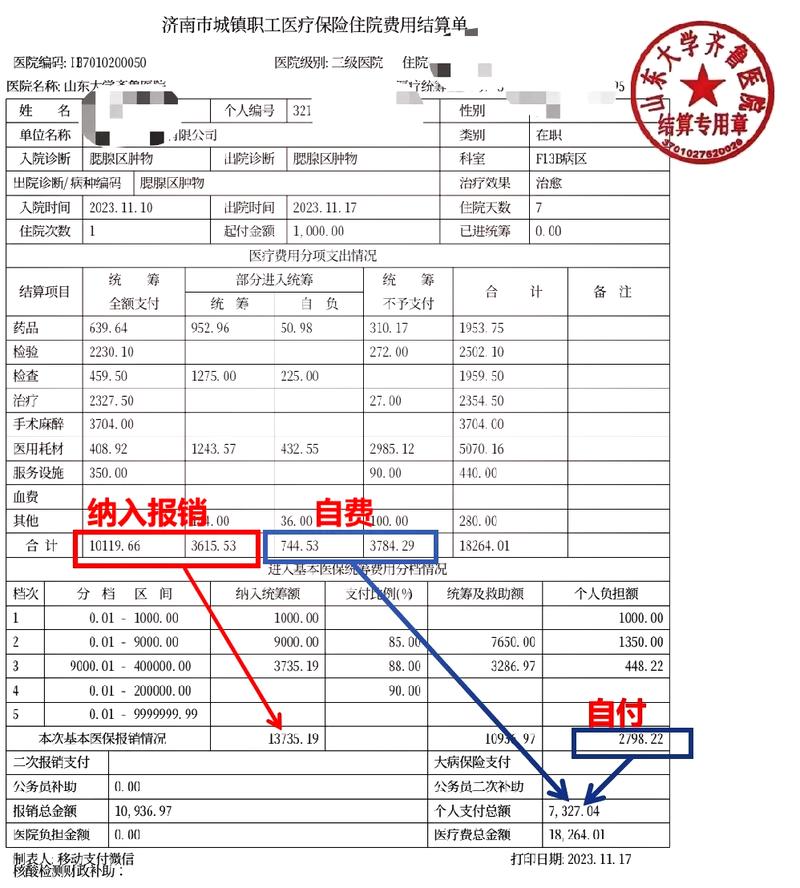 居民医保住院报销金额计算示例表
几个实操细节,能帮你少掏不少冤枉钱
 几个实操细节,能帮你少掏不少冤枉钱
第一,集中缴费期别拖。
每年的9-12月,是大部分地区居民医保的集中缴费期,交的是下一年1月1日到12月31日的全年保障。要是过了这个时间点再交,不仅要自己承担原本由财政补贴的那部分费用,还可能要算等待期,非常不划算。
第二,异地就医提前备案。
很多人是在老家交的居民医保,但是平时在外地帮子女带娃、或者打工,要是生病住院,一定要提前在国家医保服务平台APP上办异地就医备案。没备案直接在外地住院的,很多地方的报销比例会降低10%-20%,甚至部分统筹地区会要求你先自己垫钱,再拿回参保地手工报销,流程很麻烦。
别嫌麻烦。
提前10分钟在手机上填个信息,能省大几千的报销差额。
第三,慢性病资格记得申请。
如果你是高血压、糖尿病这类需要长期吃药的慢性病患者,交了居民医保之后,可以去定点社区医院申请慢性病门诊资格,通过之后,每个月开慢性病的药,报销比例会比普通门诊高很多。很多人不知道这个政策,每个月花两三百买降压药,全是自付,其实申请之后,大部分药费都能走统筹报掉。
经常有人说,”居民医保要交到老,不如职工医保划算”。
其实没必要这么比。居民医保的定位,就是给没有职工医保的城乡居民托底的——不管你多大年纪、有没有得过什么病,都能参保,没有任何健康门槛。职工医保是给有工作单位的人设计的,缴费高,报销比例也高,两者的参保人群本来就不一样。
适合自己的,就是好的。
以上提到的缴费标准、等待期、报销比例、备案规则,都是基于全国普遍执行的规则整理的参考内容。各地的具体医保政策存在差异,所有涉及待遇享受的问题,一定要以你参保地的医保局官方公告、医保服务热线(12393)的答复为准。
我们不对任何保险产品做推荐,也不构成任何投保、理赔的建议。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别再把居民医保当‘凑数社保’用:这3个实用细节没人主动跟你说
文章链接:https://www.xinminbao.com/a/2998.html