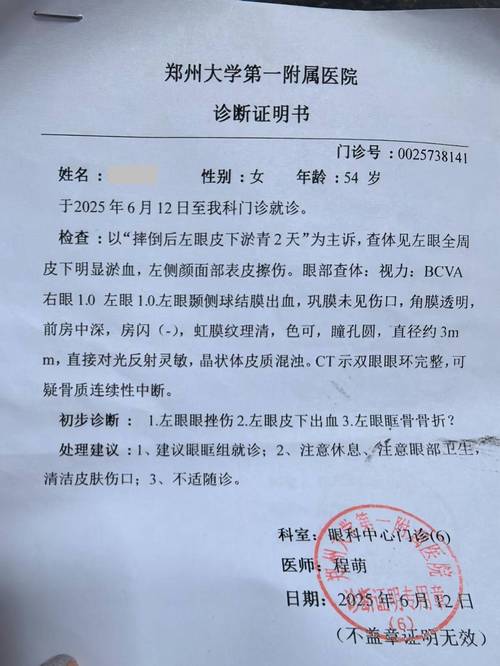
上周帮朋友整理理赔材料,翻出来的诊断证明被打回来三次。
不是医院盖的章不对。
是上面漏了半行字。
说实话,我第一次帮人整理理赔材料的时候,也觉得这张纸没什么大不了,直到看着朋友因为证明上少了一行确诊依据,来回跑了三趟医院,才知道这里面的讲究真不少。
很多人平时看病的时候从来没把医院开的诊断证明当回事,觉得就是个盖了章的小纸条,等到真要走理赔流程的时候,才发现这张纸的信息偏差半行,都可能导致整个理赔流程被卡住。
诊断证明不是“病历摘要”,理赔认的是这几行硬信息
很多人对诊断证明的认知有偏差,觉得就是把病历本上的就诊记录抄一遍,盖个章就算数。
根本不是。
理赔环节对诊断证明的核心要求,从来不是字多,是信息准。
首先,证明上必须有明确的、最终版的疾病诊断名称。那种写着“腹痛待查”“疑似肺部结节”“考虑良性病变”的模糊表述,基本没法通过审核。之前有个读者找过来,说自己拿着写着“疑似甲状腺癌”的诊断证明申请重疾理赔,被打回来的时候整个人都懵——他觉得都疑似癌症了还不算?真不算。没有最终的确诊结论,就没法证明你确实达到了合同约定的疾病赔付标准。

其次,证明上的就诊时间、发病时间要清晰可查。别小看这行时间标注,它直接关系到你出险的时间点,是不是落在保险合同的等待期范围内,是不是在保单的有效保障期内。这里要特意提一句,所有涉及等待期责任的判定,都需要严格对照保险合同的正式约定,不能靠自己的记忆去估算时间。
最后,盖的章必须是医院认可的有效公章。很多人交上去的证明盖的是科室的章,或者是医生的个人名章,这都不符合要求——一般来说,正规的诊断证明需要盖医院的诊断证明专用章,或者医务科的公章才具备效力。
容易被忽略的两个诊断证明“翻车现场”
我接触过的理赔材料里,至少有三成的材料退回,和诊断证明的信息问题有关。最常见的坑就两个。
第一个坑,证明上随手带的“既往史”,和投保时的健康告知对不上。
有个读者去年因为急性阑尾炎住院,申请医疗险理赔的时候,保险公司调出来的诊断证明上,被医生随手写了一句“既往有2型糖尿病史5年”。他看到这句话的时候整个人都傻了——他自己根本不知道自己有糖尿病,之前投保的时候也从来没提过这回事。最后折腾了快两周,补了连续几年的血糖体检报告,才把流程走完。说白了,医生写既往史的时候,很多时候是顺着患者随口说的话记的,有时候甚至会把其他患者的病史串到你的证明上,你开证明的时候一定要逐字逐句看清楚,有不对的地方当场找医生改,别等交上去了才发现问题。
第二个坑,觉得材料越厚越管用,拿出院记录、检查报告当诊断证明交。
真不是。很多人觉得出院记录那么多页,比薄薄的诊断证明权威多了,直接把出院记录交上去就算完事。实际上,部分理赔场景下,尤其是申请定额类的保险责任,保险公司需要的是单独开具的、明确对应本次出险疾病的诊断证明——出院记录里往往混了很多和本次理赔无关的既往病史、其他检查结果,反而容易因为信息太杂,引发不必要的核查流程。
顺便说一句,别总想着找医生开个对自己“更有利”的诊断。医生写诊断是要承担执业责任的,不符合实际病情的证明,本身就不具备法律效力,交上去也没用,来回折腾的还是自己。
开诊断证明之前,先捋清楚这几个问题再去
很多人跑医院开证明,跑个两三趟都开不对,本质上是去之前根本没搞清楚自己要什么。
首先,先想明白你要申请的是哪类保险责任。是申请重疾险的一次性赔付,还是住院医疗险的费用报销,还是门诊意外险的责任?不同的理赔申请,对诊断证明的信息要求完全不一样。比如申请恶性肿瘤的重疾赔付,就需要证明上明确标注病理分型、确诊依据;如果只是申请普通的门诊费用报销,那只需要写清楚本次就诊的疾病名称就够了。
其次,找医生开证明的时候,把你的需求说清楚。比如你需要几份原件,需要标注哪些关键信息,别等开出来了才发现少了内容,再跑一趟医院真的太费时间。
最后,所有拿到手的诊断证明,一定要自己留好复印件或者清晰的电子版。别把唯一的原件全部交出去之后,自己手里半份留存都没有,后续如果需要补充材料、或者对审核结果有异议,连个参照都没有。
两个常见的认知误区
这里要纠正两个大家经常问的问题。
第一个问题:诊断证明上写的病情越严重,赔得越多?
不是。所有的理赔判断,都是严格对照保险合同条款里的定义来的,诊断证明只是用来证明你确实患有对应疾病的基础材料,不是随意提高赔付标准的依据。
第二个问题:只要有诊断证明,就一定能拿到理赔?
也不对。就算你有诊断证明,也要看这个疾病是不是在保险责任范围内,是不是触发了合同约定的赔付条件。比如部分轻症的赔付,要求疾病达到特定的严重程度,光有个诊断名称不够,还需要对应的检查报告、病理报告、出院小结作为支撑材料。
作者|dananjin
排版|dananjin
审核|柚子