上周陪朋友去办理赔,她攥着皱巴巴的保单蹲在大厅椅子上,说自己出院3天了,连第一步该干嘛都不知道。
真的别这样。
先掰明白:理赔不是“交材料就等打钱”
很多人对理赔的认知,停留在“买了保险,出事了保险公司就得赔”的层面。
错。
整个流程的核心逻辑,是保险公司要确认“你当前的情况,完全符合合同约定的赔付条件”。
就这么直白。
你买的是重疾险,得达到合同里明确写的疾病定义、诊疗状态,不是你自己觉得“这病很重”就能赔。你买的是医疗险,得是合同约定范围内的合理医疗支出,不是你用了啥进口药都能报。
很多人第一次整理材料的时候,把发票、病历、身份证混在一个文件袋里乱塞,找一张纸要翻十分钟。

别乱塞。材料越齐,审核越快。
拆成4步:从报案到到账的完整链路
别把流程想的太复杂。拆碎了就是四件事。
1. 报案。
别拖。真的。
大部分保险合同里,都会约定出险后的报案时限,常见的是出险后10天内通知保险公司。超时限报案不是完全不能赔,但你要自己举证“这个事确实是在保障期内发生的”,平白增加很多麻烦。
报案就走官方渠道:保险公司全国统一客服电话、官方APP、线下营业网点。
别信路边推的“专业理赔代办”。我之前碰到过用户,找中介代办,对方收了20%的手续费,还私自改了病历上的事故原因,最后被保险公司判定为材料存疑,本来能赔的钱卡了快两个月。
报案的时候说清楚几个事:你是谁,买的哪份保单,出了什么事,现在在哪治疗。别夸大,别编瞎话。比如你是走路踩滑摔的,就别说是被电动车撞的——一调监控就穿帮,反而耽误审核。
2. 交材料。
不同的险种,要的材料真的不一样。
医疗险要:门诊/住院病历、医疗费用发票、费用明细清单、被保险人身份证、银行卡复印件。
重疾险要:正式的疾病诊断证明书、病理/影像/血液检查报告、住院病历首页。
意外险要:意外事故的相关证明(比如交警开的事故单、单位开的意外受伤证明)、对应的医疗材料。
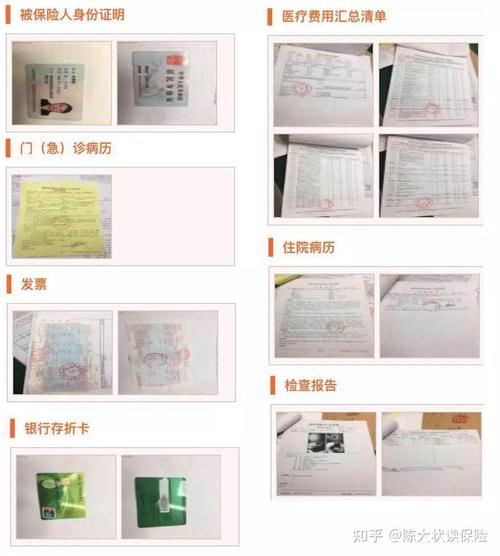
所有交出去的材料,自己一定要留复印件或者扫描件备份。别把所有原件都交出去,万一后续需要补材料,或者对审核结果有异议,手里没凭证就太被动了。
3. 等审核。
这步是大家最慌的。
其实审核员的工作很简单:对着合同一条条核对。
你是不是在等待期之后出的险?
这次的事故是不是在保障责任范围内?
有没有触发合同里写的免责条款?
比如你买的意外险,是因为自己酒后摔倒导致的受伤,这类情况通常属于合同约定的免责范畴,一般不会纳入赔付范围。
审核过程中如果有材料缺漏,保险公司会主动联系你补,别慌。要是超过了合同约定的审核时限(一般小额案件3天内,大额案件30天内),你可以主动打客服电话问进度。
4. 收赔款。
审核通过后,赔款会直接打到你报案时留的银行卡账户里。
一般小额案件3-7个工作日就能到账。大额的复杂案件,可能会稍慢一点。
到账了记得核对下金额。不对的话及时找客服沟通。
踩过的坑:理赔时最容易白忙活的几个误区
我整理了近百个理赔的真实案例,发现很多人白忙活,都是因为踩了几个低级的坑。
第一个坑:觉得“钱少就不用报案了”。
比如门诊花了几百块,觉得麻烦就不报。攒了大半年的票据一起去报,结果发票丢了,病历找不到了,最后一分钱都报不出来。
其实小额理赔的流程特别简单,很多公司的APP上拍个发票就能传,几分钟的事。
第二个坑:觉得“被拒赔就只能认栽”。
不是的。
如果觉得审核结果和合同约定对不上,你可以先找保险公司内部的投诉通道反馈。要是沟通不成,还可以向银保监会的官方投诉渠道提交材料。别直接放弃。
第三个坑:找“关系”走后门。
真的没必要。所有的审核都是对着合同来的,符合条件就赔,不符合条件找谁都没用。反而找所谓的“关系”,容易被人骗钱。
最后说几句实在的。
所有的理赔时限、材料要求、免责条款、赔付标准,全部以你投保时拿到的正式保险合同文本,以及保险公司官方渠道发布的最新说明为准。
本文只是做通用的保险知识整理,不构成任何投保、理赔相关的专业建议,也不代表任何具体的理赔结果承诺。如果有具体的理赔问题,建议直接联系保险公司的官方客服咨询。
作者|dananjin
排版|dananjin
审核|乐乐