上周帮朋友翻投保回执,她指着核保结论栏皱着眉:”就因为去年体检查了个甲状腺3类结节,给我整个除外承保,这保险买了有啥用?”
不是拒保。
更不是销售给你挖的坑。
很多人第一次碰到除外承保的结论,第一反应都是慌——觉得保险公司都把某块责任刨出去了,这保单肯定不靠谱。其实真不是。
先搞懂,除外承保到底是个啥逻辑
它本质上是核保环节的折中选项:既不会因为你身上有某项已知的健康异常直接把所有想要投保的人挡在门外,也不会无视风险敞口按标准费率接下所有可能很快就触发理赔的申请。说白了就是,你有啥已知的小毛病,咱们提前说清楚——和这个毛病直接相关的风险我不接,剩下的所有风险,我按正常标准给你保。
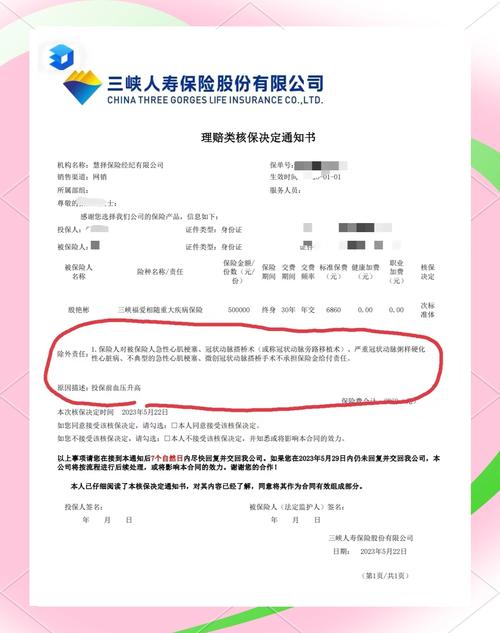
别把它想得太复杂。举个最常见的例子:你投保时告知医生你有乳腺结节3类,半年复查一次没有变大,核保部门评估下来,这个结节未来发展成恶性肿瘤的概率比健康人群高,但其他的重疾风险和健康人没差多少。那最终给出的结论可能就是:乳腺相关的恶性肿瘤及其并发症的治疗费用,我不赔;剩下的所有重疾责任、身故责任,全部按标准费率正常承担。
这里要敲个重点:除外承保的范围,从来不是“一刀切把某类器官的所有责任全部排除”。它的边界永远是和你当初告知的健康异常直接挂钩的风险,不会无限制扩大。
具体来说,除外承保的规则有两个核心特点:
1. 和已知异常完全无关的责任,全部正常有效。比如你因为肺结节被除外肺部相关责任,那你因为急性肠胃炎住院、因为摔骨折做手术、因为其他和肺没关系的重疾申请理赔,这些都在保障范围内,不会因为你有个肺结节就卡你。
2. 被除外的责任,不是永远固定不变的。很多人签完保单就把合同压箱底,以为那个除外项要跟着自己一辈子。其实只要你后续的复查结果显示原来的异常已经完全痊愈,比如肺结节消失了、甲状腺结节穿刺是良性且多年没有变化,你完全可以向保险公司提交复查资料,申请重新核保,很多时候是可以申请把对应的除外责任取消的。
关于除外承保的几个常见误解,别再瞎传了
不过话说回来,谁第一次看到自己的核保结论上写着除外两个字,心里都得咯噔一下,换我我也不舒服。但不舒服归不舒服,几个传得满天飞的误解,真的得掰扯清楚。
第一个误解:被除外承保的保单,买了也是白买。
真不是。你要算个现实的账:如果你已经过了35岁,体检查出来好几个小结节、指标异常,可能能拿到的最优核保结论就是除外承保。这时候你要是抱着“有除外就不如不买”的心态硬扛,等到真的指标恶化到被拒保的那天,再想买都晚了。总比裸奔强吧?
第二个误解:除外的范围是保险公司随便定的,根本没得商量。
也不是。核保结论从来不是拍脑袋给的,如果你手里有更详细的病历资料——比如结节的完整随访记录、病理活检报告、最近一次的复查影像,完全可以补充给核保部门,申请调整除外的边界。比如原来的结论是除外所有甲状腺相关的重疾责任,你补充了穿刺良性的报告后,可能最终除外的范围会缩小到仅除外甲状腺原位癌的轻症责任,其他的甲状腺恶性肿瘤责任还是正常保。
第三个误解:只要是除外承保,理赔的时候保险公司啥都能找理由不赔。
完全是瞎担心。保险理赔的核心依据是合同条款,合同里明确写在保障范围内的责任,只要符合理赔条件,该赔就得赔。总不能因为你当初有个甲状腺结节被除外了,你得个急性阑尾炎住院就拒赔,那完全是没有任何合同依据的。
拿到除外承保的结论签字前,一定要盯紧这3个细节

说实话,见过太多人拿到核保结论,扫一眼“除外”两个字,要么狂喜觉得终于能买了闭着眼签字,要么抵触觉得这保险没用直接退掉。两种反应都太草率。签字之前,一定要逐字核对三个细节。
第一,逐字读除外责任的具体边界。别光扫一眼“除外甲状腺相关疾病”就签字,要往后看完整的表述:是除外所有甲状腺部位的手术治疗?还是仅除外甲状腺恶性肿瘤的理赔?是只除外原位癌,还是包括所有分期的甲状腺恶性肿瘤?有没有把甲状腺相关的并发症也纳入除外范围?很多人就是签的时候嫌麻烦,没仔细读,真到理赔的时候才发现除外的范围比自己当初预想的大得多,这时候再后悔就晚了。
第二,搞清楚除外责任的因果判定标准。很多条款里会写“被保险人既往存在的疾病及其并发症、后遗症导致的损失,不承担理赔责任”,那你就要问清楚:这里的“并发症、后遗症”是怎么判定的?是要经医学鉴定和既往异常有直接因果关系才算,还是只要诊断里提到了相关部位就算?这些细节直接关系到你未来理赔的顺畅度,别不好意思问。
第三,确认后续申请取消除外责任的规则。有些产品的条款里会明确约定,若被保险人经复查确认既往健康异常完全痊愈,可提交复查资料申请重新核保,审核通过后即可取消对应的除外责任。这种灵活度更高的条款,比那种从签单开始就把除外责任锁死一辈子的条款,实际价值要高很多。
现在网上关于除外承保的说法,极端的太多了——要么说“除外承保就是保险公司看不起你,坚决不能买”,要么说“除外就是走个过场,理赔的时候啥都能赔”。这两种说法都不靠谱。
你要清楚,保险从来不是非黑即白的满分选择题。对于已经有健康异常的人来说,能拿到除外承保的结论,已经是在当前的健康状况下,能拿到的比较稳妥的保障选项了。别端着,也别抱有不切实际的期待。
合规提示
1. 以上内容仅为保险知识科普,不构成任何投保建议、核保结论参考或理赔承诺。
2. 所有保险产品的核保规则、除外责任范围、理赔判定标准,均以对应保险合同的书面约定以及保险公司官方渠道的正式说明为准。
3. 若对核保结论、条款内容存在疑问,建议直接联系保险公司官方客服渠道核实,不要轻信非官方渠道的口头承诺。
作者|dananjin
排版|dananjin
审核|小准