先给个实在的结论:智能核保跳出“拒保”的弹窗,别直接关页面觉得自己彻底买不了。
你还有人工核保的选项可以走。
很多人对人工核保的印象还停留在“找熟人托关系就能过”的老黄历上。
真不是。
现在的人工核保是按统一规则运行的正式投保流程,没有那么多暗箱操作,摸清楚基本逻辑,其实没那么玄乎。
什么情况你必须走人工核保?
不是所有人买保险都需要走人工核保,碰到下面这几种情况,别硬凑智能核保的题库,走人工反而效率更高。
1. 智能核保的题库里,没有覆盖你的健康异常。比如你有个非常小众的部位结节,智能核保的选项里只有甲状腺、乳腺、肺结节的对应问题,压根没提你这个部位的情况,选哪个选项都不对,硬选反而容易留错记录。
2. 你之前走智能核保拿到了拒保/延期的结论,但你手里有最新的复查报告,能证明自己的情况已经达到标准。比如智能核保看到“乙肝小三阳”的选项直接拒保,但你近3年的肝功能全项都正常,病毒量也远低于临床参考值,完全可以把这些材料整理好走人工通道申请。
3. 你的健康异常情况比较复杂,同时有好几个不同系统的小问题。比如既有慢性胃炎的病史,又有轻度的血压偏高,还有几年前做过的皮下脂肪瘤小手术,智能核保一次只能针对单个异常做问询,你分开提交多次申请的话,很容易留下不必要的记录,这时候一次性走人工核保,把所有材料一起交上去,反而更稳妥。

人工核保到底要怎么走?全流程拆给你看
很多人觉得人工核保就是随便找个客服,把自己的检查报告发过去就行。
错。
你找在线客服发一堆零散的图片,人家没有权限给你出正式的核保结论,转头就把你引导到智能核保的入口去了,纯纯浪费时间。
正规的人工核保流程其实很简单,总共就三步:
第一步,找到官方的核保申请入口。一般在保险公司的官方APP、微信公众号的服务板块里,都会有专门的“人工核保申请”通道,从这个入口提交的材料,才会直接流转到核保岗的工作人员手里。
第二步,准备好所有相关的证明材料。这一步是整个核保流程里对核保结论影响非常大的环节。别只给核保人员发一句“我有甲状腺结节,能买吗”,你得把近半年内的超声报告、甲功全项化验单、医生给出的临床诊断意见都按顺序整理好,拍清楚每一页的文字。有条件的话,可以把对你有利的关键信息做个简单标注——比如哪一页写了结节直径0.3cm,没有恶性钙化征象,哪一页写了所有指标都在参考值范围内,省得核保人员翻几十页材料找半天没看到关键信息,直接给个偏保守的结论。
第三步,等官方的书面核保结论。一般申请提交后,1到7个工作日内就会有结果,常见的结论无外乎几种:标准体承保、加费承保、除外对应部位的责任后承保、延期承保、拒保。这里要特别提醒一句:所有的核保结论,都要以保险公司官方出具的书面通知为准,别听任何第三方渠道的人跟你口头说“肯定能过”就当真,没有书面盖章的结论,后续理赔的时候是作不了数的。
关于人工核保的几个常见误会,别踩坑
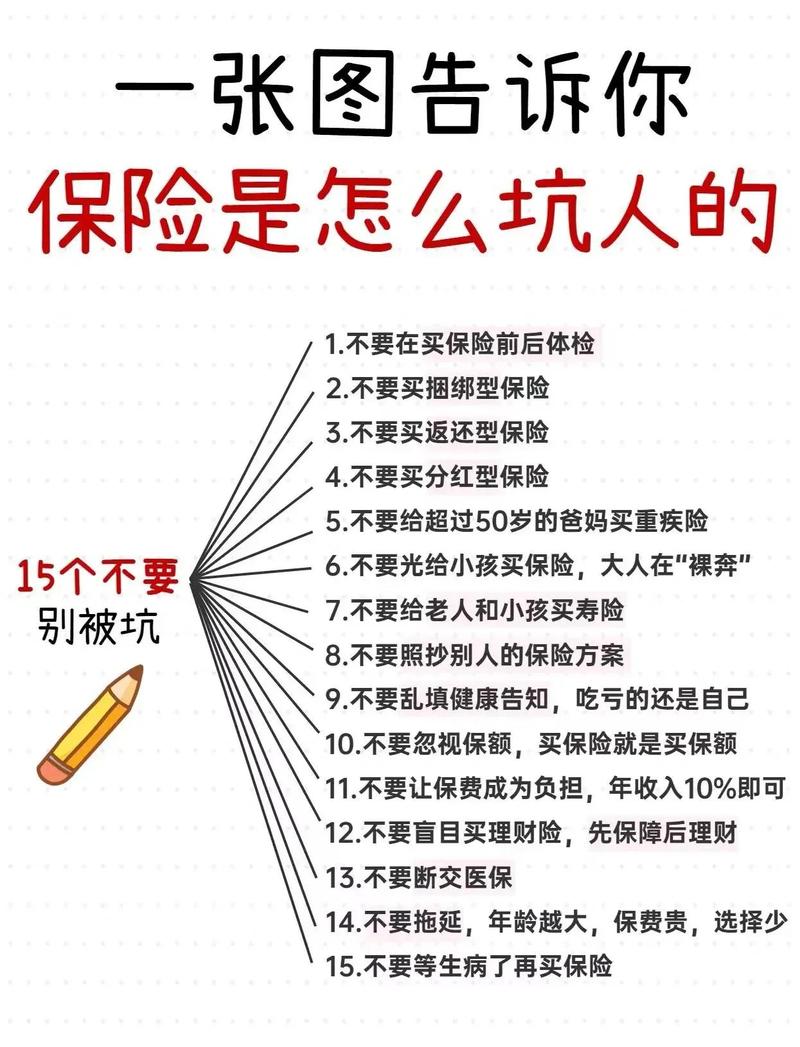
我见过太多人因为对人工核保有误解,要么白白错过申请机会,要么走了不必要的弯路。
第一个误会:只要申请了人工核保,记录就会留档,影响买其他家的保险。
说实话,目前行业内没有实现全渠道核保记录的实时互通,你在A家提交的人工核保申请,B家的工作人员是没办法直接查到的。至于要不要主动告知其他保险公司你过往的核保结论,完全以你投保时看到的健康告知要求为准,没有必要自己吓自己。
第二个误会:人工核保的尺度肯定比智能核保松。
真不一定。
智能核保的规则是提前写死的,只要你选的选项和系统预设的条件匹配,就能拿到对应的结论。但人工核保是工作人员逐页看你的材料,说不定能发现你之前没注意到的小异常——比如你上次体检报告里提了一句“偶发早搏”,你自己都忘了,核保人员看到了,反而可能给出加费或者除外的结论。别抱着“人工就是放水”的心态去申请,反而容易拿到更差的结果。
第三个误会:我把材料交上去,核保的人自然会仔细找我情况好的地方。
别太高估人家的工作精力。核保岗的工作人员每天要处理几十上百份申请,你材料堆得乱七八糟,报告拍得糊里糊涂,人家没义务逐字逐句帮你找有利信息。之前碰到个读者,把自己的复查报告压在三年前的旧报告下面,核保人员只看到了旧报告里“结节4类”的结论,直接给了延期,他自己都委屈,说最新的报告已经降到2类了,结果翻半天才找到压在最下面的新报告,平白耽误了好几天的时间。
这里有几个核心的注意事项,不管你走不走人工核保都得记牢:
第一,提交材料的时候千万别故意隐瞒病史。如果为了拿到更好的核保结论,故意把能证明你情况的报告藏着,哪怕这次拿到了承保结果,后续理赔的时候保险公司查到你投保前的真实病史,是有权按照合同约定做出对应处理的。
第二,所有的核保申请、沟通记录、官方出具的核保结论,都要存好电子版或者纸质版,别等过了几个月自己都记不清当时拿到的是什么结论。
特别提醒:本文仅为保险知识科普,不构成任何投保建议、核保结论或理赔承诺,涉及健康告知要求、核保规则、保险合同条款的内容,均以保险公司官方公示信息及正式签署的保险合同约定为准。如果对自己的情况拿不准,建议直接通过保险公司官方客服渠道咨询,不要轻信非官方渠道的不实承诺。
作者|dananjin
排版|dananjin
审核|见微