上周六在小区凉亭乘凉,碰到楼下张姐红着眼圈坐那儿叹气。凑过去问才知道,她去年给3岁的儿子买的重疾险,上个月孩子得肺炎住院花了小两万,找保险公司申请理赔,结果对方调了孩子的儿保记录,说投保的时候没如实告知孩子卵圆孔未闭的检查记录,直接把申请打回来了。
张姐委屈啊:’那当时儿保的医生都说了,这是小孩子常见的情况,大半长到五六岁自己就长好了,根本不算病啊!我哪知道填个表还要把这个写上去?’
说实话,这种场景我见得太多了。很多人对投保时的’如实告知’四个字,要么完全没概念,要么被网上乱七八糟的科普带得走了偏,要么觉得这就是走个过场,随便填填就行。真等到理赔的时候出了问题,才开始拍大腿后悔。
‘我又没住过院,为啥要主动说?’——先把大家常懵的那个误区戳破
好多人对如实告知的第一反应是:是不是我要把从小到大所有的不舒服、所有看过的病、所有做过的检查,一字不落全写上去,才叫’如实’?
真不是。
咱们现在的保险规则里,对健康告知的要求是有限告知——说直白点,就是保险公司在投保页面列出来的问题,你问啥答啥,没问到的内容,你根本不需要主动掏心掏肺全说。
举个很接地气的例子:你三年前得过一次普通感冒,发烧两天就好了,连医院都没去,自己在家喝了两壶热水就痊愈了。健康告知里问的是’过去2年内是否因疾病连续住院超过7天’,那你这个情况,根本和问题不沾边,提都不用提。但如果健康告知问了’过去1年内是否有过心脏相关的异常检查记录’,那你哪怕只是做儿保的时候医生听了一句’有点杂音,做个心超看看’,最后查出来卵圆孔未闭,哪怕医生说没事,你也得把这个记录填上去。
我也碰到过有人钻牛角尖,说’那我十年前被猫抓了打了狂犬疫苗,五年前吃坏肚子拉了两天,这些要不要说?’ 真的没必要。你要是真把这些鸡毛蒜皮的小事都写进告知栏,核保的工作人员看了都得懵——人家问的是和风险相关的、达到一定程度的病史,不是让你写个人成长回忆录。
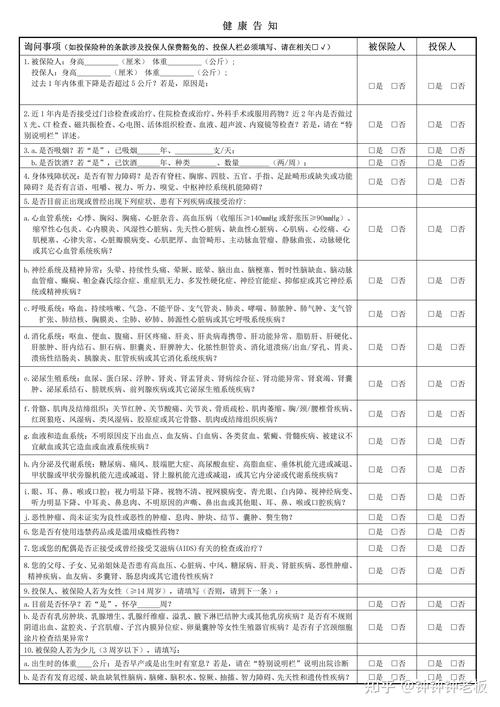
很多人觉得如实告知是保险公司故意给自己设的门槛,其实反过来想,正因为是有限告知,大家才不需要把所有鸡毛蒜皮的小事都翻出来,只要盯着问卷上列的问题,一条条对应着答,就不会出大错。
那些被大家传歪的’潜规则’,真的会坑人
平时在小区跟大家聊保险,常被问到的就是几个传了好几年的’野路子规则’,听着好像是捷径,实则是藏在投保路上的大坑。
第一个就是传得很久的’两年不可抗辩,熬够时间啥都能赔’。
扯啥呢。那个条款的初衷,是防止保险公司随便找个小理由就拖过两年,然后拒赔长期保单的消费者,不是给故意隐瞒重大病史的人当’免死金牌’的。比如你明明知道自己有糖尿病,长期打胰岛素,投保的时候故意选’无糖尿病史’,就算熬够了两年,保险公司查出来你是故意不履行告知义务,该拒赔还是拒赔,甚至连已交的保费都不一定能全额退还。别被那些短视频里的碎片化科普带偏了。
第二个被传得神乎其神的说法是:’业务员说啥就是啥,他让我勾啥我就勾啥’。
去年碰到个小伙子,找我吐槽说他买的百万医疗被拒赔了。问了半天才知道,他之前体检查出来甲状腺3类结节,当时卖他保险的业务员跟他说’这个结节没事,我帮你勾无异常,等真要理赔的时候我帮你沟通,肯定能赔’。结果才过了8个月,他因为甲状腺结节做了手术,申请理赔的时候,保险公司调了他两年内的体检记录,直接拒了。再找那个业务员?人家早就离职换了三家公司了,微信都给他拉黑了。
投保时最后需要你签字确认的所有告知内容,本质上是你和保险公司之间的契约,不管业务员说得多好听,最后签字的是你,承担后果的也是你。没人能替你拍胸脯打包票,别图省事把自己的权益全交出去。
还有人说’我在小医院看的病,没联网,保险公司查不到’。真别拿这种小聪明当本事。现在保险公司处理理赔申请的时候,别说本地的医院记录,哪怕是你在老家县医院的门诊记录,只要你用医保做过结算,人家都能依规调出来。为了瞒个小病史,最后落个拒赔的结果,真的不值当。

真的记不清病史了怎么办?三个笨办法比瞎猜靠谱
好多人不是故意要隐瞒,是真的记不清。比如毕业之后换了三个城市工作,之前的体检报告早就不知道扔哪儿了,哪能记得清三年前有没有过啥异常指标?
碰到这种情况,别硬勾’全部无异常’,用三个笨办法,比瞎猜靠谱多了。
第一个,拿不准的问题就走核保通道。现在大部分线上投保的页面,都有智能核保的入口,你把能记起来的情况选进去,系统会直接给你反馈对应的核保结论,是正常承保还是除外责任,一目了然。要是智能核保拿不准,就走人工核保,把你能找到的检查报告、病历传上去,等对方给正式结论就行,总比你自己拍脑袋选个’无异常’,最后埋个雷强。
第二个,别拿医生的’没事’当挡箭牌。我知道很多人碰到检查有小结节、小指标异常的时候,医生都会说’没事,定期复查就行,不用吃药’。听着是挺好,但你要搞清楚:医生说的’没事’,是站在健康管理的角度,告诉你这个情况暂时不需要医疗干预,不是站在保险公司的风险评估角度,告诉你这个情况不会增加理赔概率。两码事。只要健康告知的问题里问到了对应的情况,哪怕医生说一百遍没事,你也得老老实实写上去,别自己替保险公司做风险判断。
第三个,所有的沟通和提交记录,自己留个档。不管是线上填的告知页面、和客服的聊天记录、核保的结论通知,还是线下投保的时候给业务员提交的病历材料,都自己截图存到云盘里。别等真到理赔的时候,对方说’我们从来没收到过你提交的这个材料’,你啥证据都拿不出来,那真的是百口莫辩。
我做这么久的社区科普,从来不会吓唬人说’你不如实告知就一定会被拒赔’,但我真的见过太多人,投保的时候多嫌麻烦都不愿意多花十分钟把告知内容看仔细,真到需要理赔的时候,坐在保险公司的接待室里翻遍手机找证据,那股子懊恼劲儿,看着都难受。
谁的钱都不是大风刮来的。交了好几年的保费,真到要用的时候拿不到理赔金,换谁都得堵心好几天。
真的别侥幸。
你瞒的那点小情况,在保险公司的风险池里,根本算不上啥大风险。但你要是刻意不说,最后踩了规则的线,吃亏的从来都是自己。
以上内容仅为日常保险知识科普,不构成任何投保建议、核保结论或理赔承诺。所有健康告知要求、核保规则、理赔标准均以对应保险合同条款及保险公司官方正式说明为准。内容仅供大家学习参考,不要作为个人投保或理赔的唯一依据哦。
作者|dananjin
排版|dananjin
审核|小准