你每年交的几千块保费,到底拆成了哪几块
第一块,交强险。这是国家强制要求买的,不买不能上牌不能过年检。 记住一个核心逻辑:交强险永远只赔对方,绝对不赔你自己的车、自己车上的人。 现在的交强险赔付额度是固定的:如果是你全责,给对方赔死亡伤残最高18万,医疗费用最高1.8万,财产损失最高2000块。 别觉得这个额度低。真要是在小区里把别人的车刮了,2000块够赔个普通补漆了,但要是真撞了人,这点钱连塞牙缝都不够。 第二块,商业三者险。这部分就是接在交强险后面,赔对方的。 交强险赔完不够的部分,就从三者险的额度里扣。你买的额度越高,能赔的上限就越高。 很多人不知道,以前的三者险是有免赔率的,比如你自己全责,保险公司要扣掉20%的赔付额,剩下的才赔。不过2020年车险综改之后,这个不计免赔的责任已经打包进车损险和三者险里了,不用单独花钱买。 第三块,车损险。 2020年车险综改之后,车损险已经把以前需要单独买的盗抢、自燃、涉水、玻璃单独破碎、不计免赔等9项责任全打包进去了。 也就是说,你只要买了车损险,这些常见的情况都在保障范围内,根本不需要再听销售忽悠,单独花钱买什么附加险。 对了,这里要提一嘴,很多销售会推荐你买单独的座位险,就是保自己车上的人受伤的。这个不是必须买的,你可以根据自己的情况判断,要是你自己已经买了足额的意外险,其实这部分的保障是重叠的。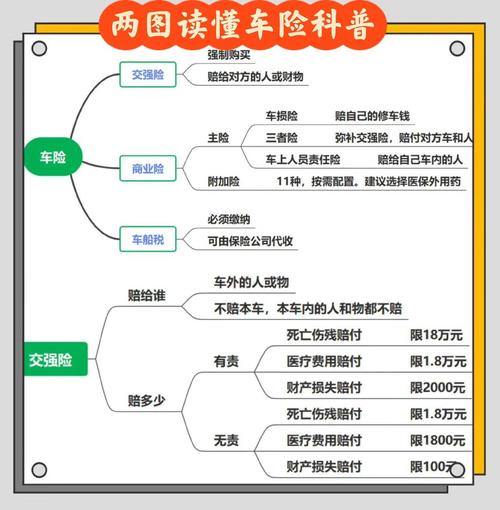
那些被传烂了的“常识”,其实全是理赔坑
这里讲几个身边朋友真实踩过的坑: 第一个坑:买了车损险,暴雨天开车过积水,发动机坏了肯定能赔。 错。 条款里写的明明白白:如果车辆在涉水过程中熄火,驾驶人再次启动车辆,造成的发动机损坏,属于免责范围,一分钱不赔。 我朋友去年夏天遇到暴雨,过涵洞的时候车熄火了,他下意识拧钥匙打火,最后发动机直接顶了,修了三万多,保险公司直接拒赔。他当时还觉得自己买了全险,肯定能赔,最后拿着条款翻了半小时,才看到那行小字。 真的,遇到积水熄火,别碰钥匙,直接打电话叫拖车,这才是比较稳妥的做法。 第二个坑:三者险买的越高越好,直接上500万才稳妥。 这话只说对了一半。 额度选择是要匹配你自己的日常行驶场景的。比如你每天就在家附近几公里通勤,很少跑高速,也很少去车流大的核心商圈,和你常年跨城跑长途、天天在高速上跑,面对的风险敞口完全不一样。没必要为了所谓的“稳妥”,硬上很高的额度,多花的钱其实都是冤枉的。但也别为了省几百块,把额度买的特别低,真要是撞到了豪车,根本兜不住损失。 第三个坑:车险是跟人不跟车,我自己的保险,开别人的车出事也能赔。 错。 现在的家用车车险,核心逻辑是跟车不跟人。 只要你是合法的驾驶人,有对应的驾照,没有酒驾、毒驾这些免责情形,开这辆车出了事故,保险是正常赔的。但如果实际开车的人没有驾照,或者驾照被扣满12分,那保险赔完之后,是可以向车主和实际驾驶人追偿的。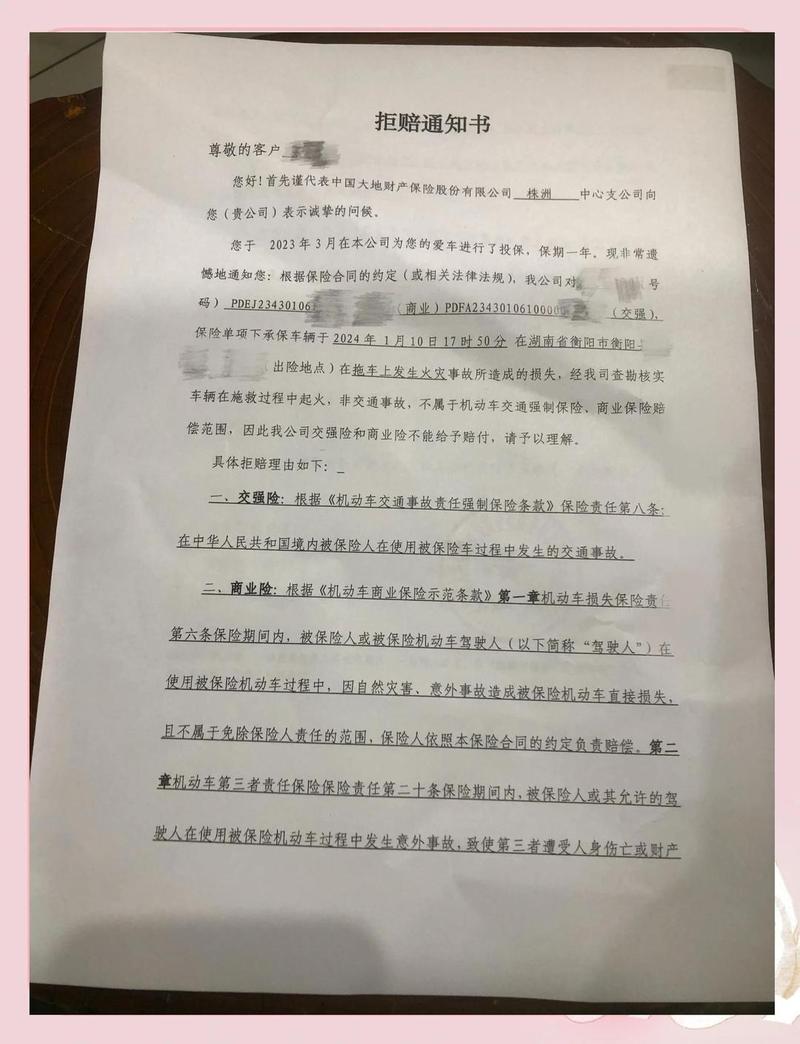
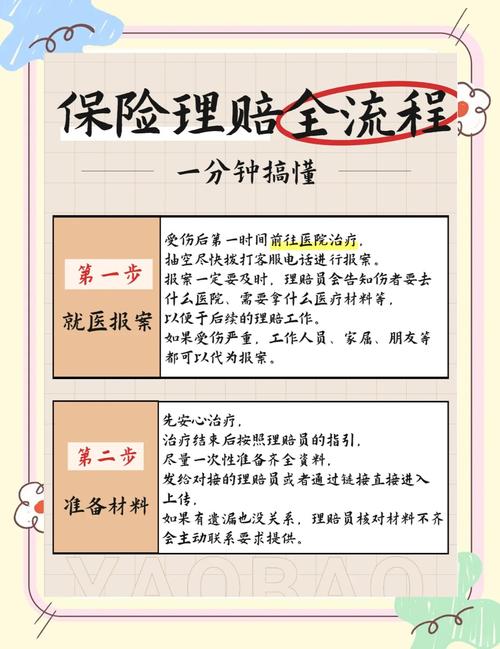
理赔的时候注意这几个细节,能少走很多弯路
作者|dananjin
排版|dananjin
审核|小北