上周帮朋友捋他妈妈去年的医疗险理赔单,翻到第三页他突然拍桌子:“不是说好100%赔付吗?最后怎么只到账了七成?”
直接说结论:别被宣传页上印得最大号的数字忽悠。赔付比例从来不是一个写死的固定值,它是套在三层规则里的浮动数值。你最后能拿到多少钱,从来不是看那个醒目的百分比,是看你到底能跨过几道计算的门槛。
先过了“能算的钱”这关,谈比例才有意义
很多人对赔付比例的第一反应是——总医疗费乘以那个百分比。
错。
举个最常见的场景:住院总花费10万,医保统筹报了4万,剩下6万的自付部分里,有1万是全自费的进口支架,1万是你主动要求升级单人病房多花的差价,还有1万是条款约定的免赔额。
那真正要算赔付比例的基数,根本不是10万,也不是6万,是把这些不符合要求的部分全部扣完之后的3万。
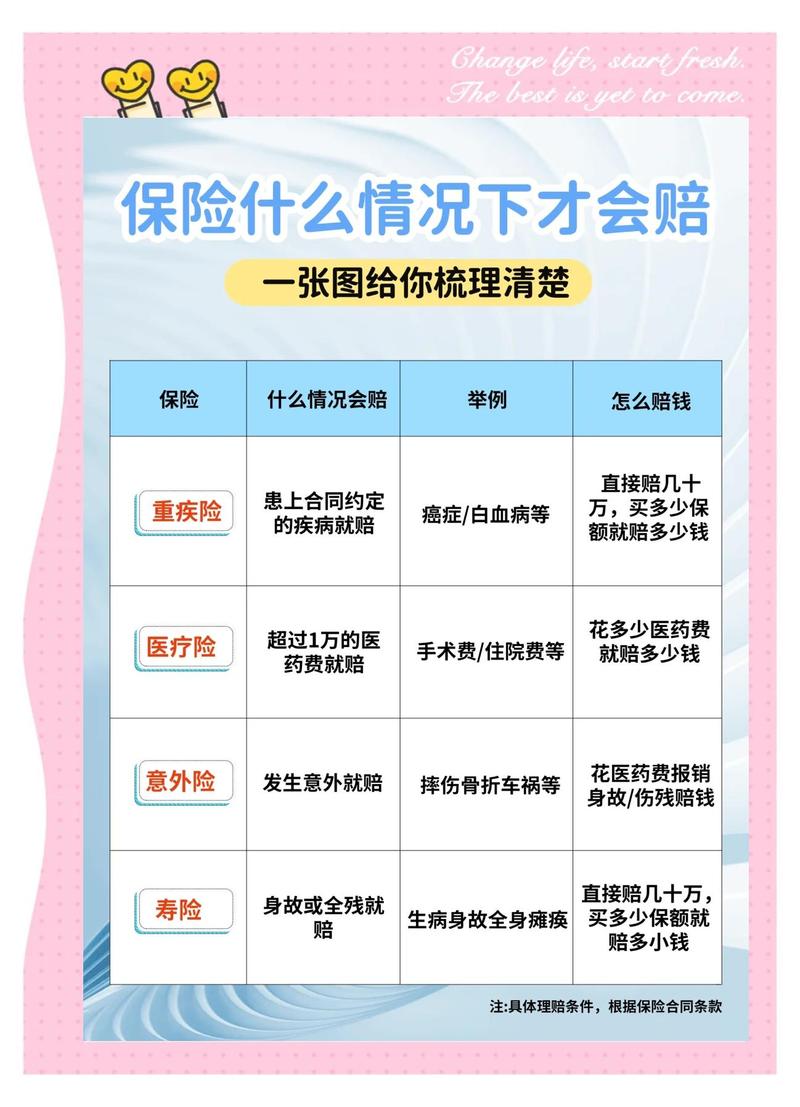
说实话,我印象特别深的一个离谱案例,有个客户把月子中心的产后护理费都附在理赔材料里递过去,被拒赔之后拍着桌子骂保险公司骗人。他压根没翻条款,普通住院医疗险的保障范围,本来就只覆盖疾病、意外导致的合理住院医疗支出,正常的产后恢复根本不在保障范围内,连计算基数都进不去,谈什么比例?
别上来就纠结比例高不高。先搞清楚,到底哪些钱能进那个乘比例的池子。
几个隐形变量,直接决定你最后能拿几成
就算你把计算基数搞明白了,这个比例也不是铁板一块。我整理过近百份医疗险条款,至少三个变量会直接把固定的百分比往下拉。
第一,有没有走医保结算。
几乎所有带社保身份投保的医疗险,条款里都会明确写:经过医保统筹报销的符合范围的费用,按约定比例赔付;如果没走医保直接全自费结算,赔付比例往往会直接降到60%甚至更低。
别觉得反正有商业险,刷不刷医保无所谓。真到理赔的时候,因为省了那几分钟挂号刷医保的时间,最后少拿好几成理赔款的人,我见得太多了。
第二,你选的就医场景在哪个档位。
比如很多产品的条款里,在二级及以上公立医院普通部就诊,符合要求的费用按100%赔;但要是你跑去同一家医院的特需部、国际部,或者直接去了非公立的私立医院,赔付比例可能直接砍半,甚至有些产品对这类场景完全不赔。
上次碰到个客户,得个普通肺炎非要去私立医院的国际部住,一天床位费2000,最后算下来,符合报销范围的费用只按60%报,他还觉得是保险公司偷偷降了比例。其实从他选那个病房开始,就已经跳出了高比例对应的适用场景了。
第三,你申请赔付的是哪类责任。
这里要特意把医疗险和重疾险的比例区分开——很多人容易搞混。医疗险的赔付比例,是针对“合理医疗费用”的报销比例;重疾险的赔付比例,是针对基本保额的给付比例,比如常见的轻症按基本保额的30%赔,中症按60%赔,重症按100%赔。这俩是完全独立的两套计算逻辑,根本不是一回事。
没有无差别的高比例。你在宣传页上看到的那个最大号的100%,是满足了所有前置条件之后的最优结果,不是你随便什么情况都能拿到的满额赔付。
几个大家踩过频率很高的坑,别再往上撞

聊完规则,说几个大家对赔付比例最常见的误解。
第一个坑:只要比例数字高,就是好的保障。
真不是。
举个例子,A类保障写着100%赔付,但只报医保目录内的费用;B类保障写着80%赔付,但是把合理范围内的自费药、自费耗材都算进计算基数里。真碰到需要用到进口靶向药的情况,前者的100%,算下来可能还没后者的80%报得多。别光盯着数字大小,先看这个数字对应的计算范围有多大。
第二个坑:只要是在医院花的钱,都能按比例报。
错。
体检费、美容整形的费用、既往症没告知导致的医疗支出、因为违法犯罪导致的受伤治疗费用,这些从一开始就被排除在保障范围之外,连计算基数都进不去,再高的比例和你也没关系。
第三个坑:去年按多少比例报的,今年肯定也一样。
别这么想。
如果你今年投保的时候选了无社保身份,或者出院的时候忘了刷医保,或者选了不在保障范围内的医院,赔付比例马上就会变。甚至有些产品的条款里,针对不同年龄段、不同住院的原因,比例都有细微差别,根本不是一劳永逸的固定值。
最后给个小提醒:不管你买了什么保险,拿到合同别直接塞抽屉。翻到“保险金给付”那一节,把三个问题找出来用荧光笔标好:
- 计入赔付比例的计算基数,到底包含哪些费用,剔除哪些费用?
- 哪几种特殊场景下,赔付比例会下调?
- 哪些费用是完全不纳入赔付计算的?
把这三个问题的答案搞明白,比你刷十篇碎片化的测评内容都实在。
注:以上内容均为通用保险知识科普,不构成任何投保建议、核保结论或理赔承诺。具体的赔付比例规则、计算方式、适用场景,全部以保险合同正式条款、以及保险公司官方渠道的最新说明为准。如果对理赔计算明细有异议,可以第一时间联系保险公司理赔部门核对,也可以通过正规监管渠道反馈诉求。
作者|dananjin
排版|dananjin
审核|白杨