别退保才翻合同!你没搞懂的现金价值,其实藏在每一页条款的小字里
2026-11-11 20:04:59
上周帮朋友翻保单。她急着退一份交了3年的重疾,说要扣一半钱。
我把合同翻到第17页指给她看——哦,是印着现金价值表的那页,她才反应过来,之前销售随口说的”随时退保没损失”,根本就是没有依据的话。
说实话,我平时帮人看保单,碰到最多的问题就是”我交了这么多钱,退保到底能拿多少”。十个人里有九个,买的时候从来没认真看过合同里的现金价值表,等真的要退了,才对着那串数字愣神。
你交的保费,到底哪部分变成了现金价值?
先给结论:长期人身险的现金价值,本质是你在保险公司存的、可以按合同约定支取的储蓄账户余额,不是你交的全部保费。
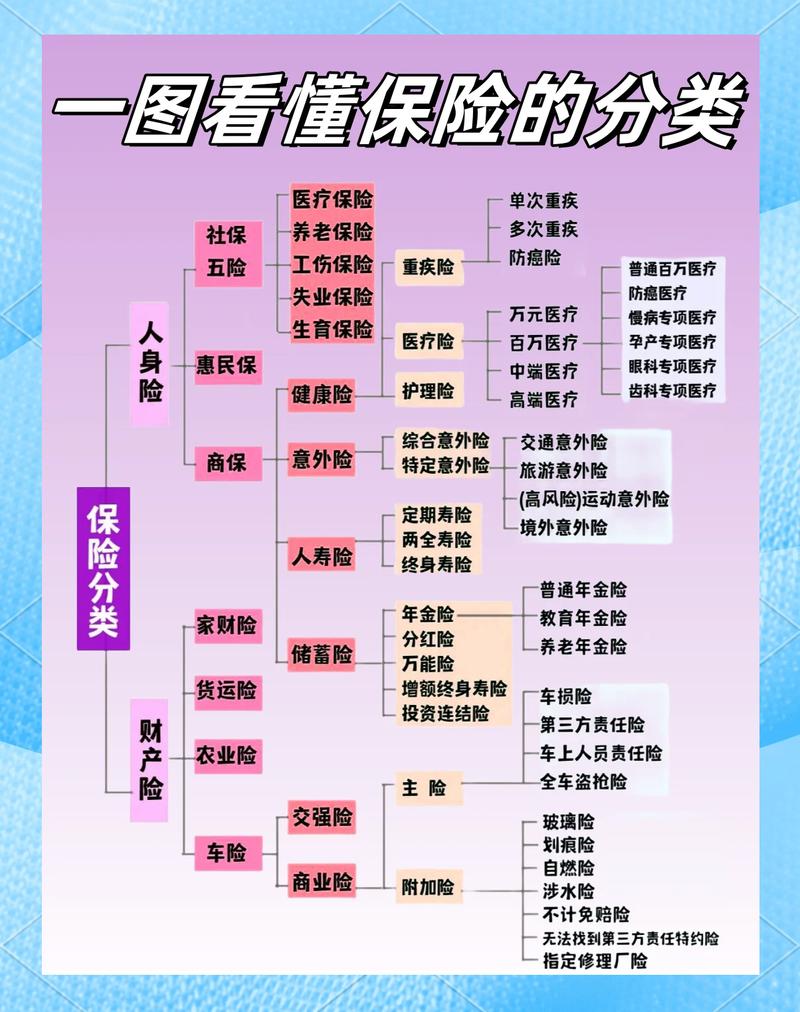
你每年交的保费,其实会被拆成三块。
第一块是风险保费。就是用来覆盖这一年你对应的保障成本的钱,比如30岁的人买长期重疾,一年对应的风险保费可能也就几百块,这部分是纯消费掉的,不会再退给你。
第二块是保险公司的运营成本。包括给销售人员的佣金、办公室的房租、人员工资、系统维护的费用,这部分钱在保单的头几年扣得特别多,所以你会发现刚买的前几年,现金价值低得离谱。
第三块,才是真正会滚存成现金价值的储蓄部分。这部分钱会按合同约定的利率复利增值,一年一年涨,慢慢积累成你能在合同里看到的那串数字。
 长期人身险保费拆分构成示意图
真的。很多人以为交了10万保费,退保就能拿回来10万。头三年退?能拿回来3万都算正常。别不信,你现在就翻自己的长期险合同,找”现金价值表”那栏,第一行对应的保单年度,数字小到你以为印错了。
现金价值到底有啥用?真不只是退保能拿的那点钱
很多人对现金价值的认知,就停留在”退保的时候才能拿”。其实远不止。
第一,退保的时候能领的钱,就是对应保单年度的现金价值。白纸黑字印在合同里,谁都改不了。没有例外。不管销售当初跟你吹得多么天花乱坠,退保的时候你能拿多少,就看这张表上的数字。
第二,保单贷款的最高额度,一般是对应年度现金价值的一定比例。你要是急着用钱,又不想退保断了保障,就可以按合同约定的规则,把保单的现金价值作为质押,从保险公司贷一笔钱出来。不需要额外找担保人,申请流程也不复杂,具体的贷款额度、利率、还款要求,以合同条款和保险公司官方说明为准。
第三,减保、部分领取的额度上限,也是和现金价值挂钩的。比如你之后想从保单里取一部分钱当教育金、养老金,能取出来的金额不会超过当时的现金价值,取完之后,对应的保障额度也会按等比例下降。
 人身险保单现金价值表条款实拍图
不过话说回来,还有个很多人不知道的冷知识:如果你的保单因为忘了交保费停效了,你要是不想申请复效,能申请拿回来的钱,还是对应停效时点的现金价值,不会因为保单停效就把你交的钱全扣光。之前碰到有人被忽悠,说停效了钱就没了,急着要把保单消掉,其实根本不是那么回事。
关于现金价值的几个常见坑,别等退保才反应过来
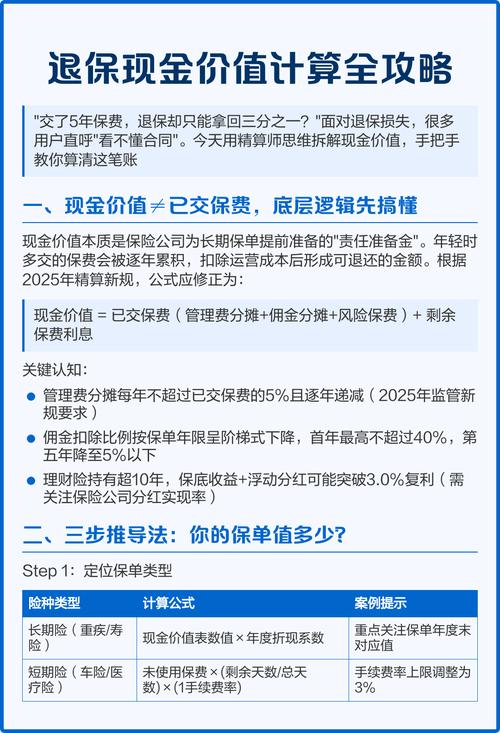 关于现金价值的几个常见坑,别等退保才反应过来
我见过太多人在现金价值上踩坑,其实都是一开始没搞清楚规则。
第一个误区:交的保费随时能全额拿回来。错。现金价值的增长是有固定节奏的,通常要到保单生效后的第10年甚至更久,才会慢慢超过你累计交的总保费。在这之前退保,大概率是要承担损失的。
第二个误区:所有保险都有现金价值。错。一年期的消费型短险,比如一年期意外险、百万医疗险,保费都是用来覆盖当年的风险成本,没有储蓄部分,自然就没有现金价值。你翻半天找不到现金价值表,先看看自己买的产品是啥保障期限,别上来就说保险公司坑人。
第三个误区:现金价值会跟着保险公司的经营情况浮动。不对。合同上印刷的每一个保单年度对应的现金价值数字,是固定的,不会因为保险公司当年投资赚得多就给你额外涨收益,也不会因为投资收益不好就降低你的现金价值。那些口头说”现金价值随公司收益浮动”的,你直接翻合同找对应条款,找不到就是没有依据的说法。
所有和现金价值相关的计算规则、贷款要求、减保限制、退保流程,全部以你手中的正式保险合同条款,以及保险公司官方渠道的说明为准。不同产品的规则存在差异,我这里讲的只是通用的行业常识,不能替代具体的合同约定。如果对自己保单的现金价值有疑问,直接拨打保险公司的官方客服电话咨询,比听身边人、甚至听销售的口头承诺靠谱。
别被那些花里胡哨的收益演示晃花了眼。买之前先把合同里的现金价值表从头到尾看一遍,算清楚每一个保单年度对应的数字,再做决定。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别退保才翻合同!你没搞懂的现金价值,其实藏在每一页条款的小字里
文章链接:https://www.xinminbao.com/a/2951.html