先掰扯清楚:被保险人到底是什么
说白了,被保险人就是这份保险真正在保障的对象。 不是付钱的投保人。不是签合同的代办人。是合同约定的风险事件发生时,真正具备保险金请求权的人。 举个最简单的例子:你给自己买了份医疗险,那你既是投保人(付钱的人),也是被保险人(被保障的人);要是你给家里刚上小学的孩子买份学平险,你是投保人,孩子才是被保险人——后续孩子生病住院申请报销,所有的审核都是围绕孩子的情况走的,跟你这个付钱的人本身的健康状况没关系。 核保环节算保费、定风险,看的全是被保险人的情况:多大年龄、做什么职业、有没有过往病史,这些变量凑在一起,才是保险公司决定要不要承保、收多少保费的核心依据。
最容易踩的3个和被保险人相关的坑
第一个坑:以为被保险人可以随便换。 真换不了。 很多人买完保单,过两年觉得“我当初给我老公买的,现在想转给我弟弟保”,跟换手机号、换联系地址一样简单。错。被保险人是整个保险合同的风险核心,当初核保是对着原来那个被保险人的年龄、职业、健康状况算的费率,换个被保险人等于换了整个保障标的,这种操作在合同里一般是不被允许的,根本走不了变更流程。别想当然。 第二个坑:涉及被保险人的健康告知随便填。 被保险人的健康、职业、过往就诊记录,是健康告知环节必须如实反馈的核心内容。别觉得“我是投保人,我随便填点啥没事”,如果故意隐瞒被保险人的真实情况,后续出险申请理赔时,保险公司是有权按照合同约定的规则处理的。这里特别提醒,健康告知的具体问询范围、告知要求,以你手里的保险合同和保险公司官方的投保须知为准。 第三个坑:带身故责任的保单,被保险人不知情就签字。 尤其是成人作为被保险人、保单包含身故责任的情况,按照监管要求,是需要被保险人本人知晓并认可保额和保障责任的。别图省事代签,后续真涉及到身故责任的理赔,很容易因为签字无效产生纠纷。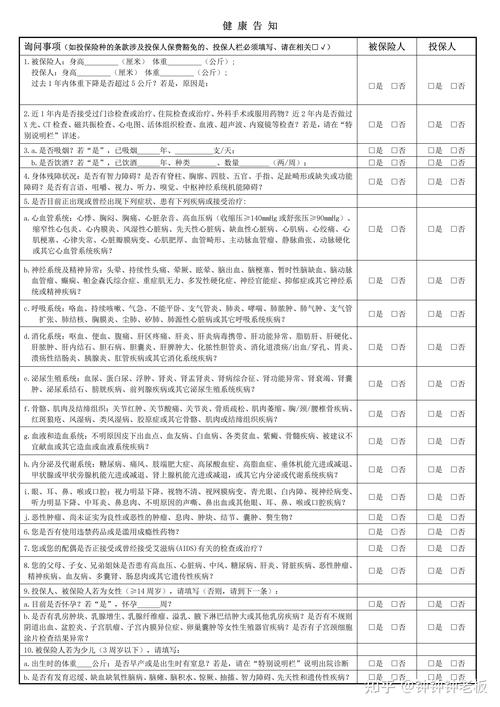
大家问得最多的几个实在问题
问:一份保单上能同时有好几个被保险人吗? 答:部分产品是支持多被保险人共同投保的,比如常见的家庭保障类保单,但要注意,每一个被保险人对应的保额、保费计算方式、免责条款,都是单独核算的,不是填了几个人就自动按最高保额赔给所有人。 问:被保险人的信息填错了怎么办? 答:如果是名字写错、身份证号录错这种非核心风险类的信息错误,准备好对应的身份证明材料,通过保险公司官方渠道申请更正就可以,不用过度焦虑。但别拖到要理赔的时候才发现信息错了,临时补材料反而耽误时间。 问:被保险人可以放弃保障吗? 答:如果被保险人是具备完全民事行为能力的成年人,对于和自身权益相关的保障内容,是有知情和表达意愿的权利的,尤其是涉及身故责任的相关约定,必须尊重被保险人的真实意愿。 最后碎碎念两句。 我见过太多人买保险的时候,把90%的精力花在对比保费高低、听别人说哪个产品划算上,却从来没停下来仔细看一眼,保单上写的被保险人,是不是自己真正想要保障的人。 别当甩手掌柜。 本文仅做基础保险知识科普,不构成任何投保建议、核保结论或理赔承诺。所有涉及保险合同效力、核保规则、理赔流程的内容,均以保险合同原文及保险公司官方发布的正式说明为准。作者|dananjin
排版|dananjin
审核|小北