封面折了个角,缴费记录那页她用荧光笔标了每年要扣多少钱,后面的条款页,连封皮都没拆。
她当时凑过来看了一眼,满不在乎:“这玩意不就是交完钱的回执吗?我知道保大病,别的不用看。”
结果翻到责任免除那页,看到“既往症不在保障范围内”那行字,她突然愣了——她两年前体检查出来的甲状腺结节,当时买保险的时候没告知,现在才反应过来,真要是因为这个出问题,大概率是没法按合同申请赔付的。
她当时听完愣了半天,说当初买的时候销售就跟她说“啥大病都能赔”,谁知道还有这么多讲究。
你看。
好多人对保单的认知,还停留在“交完钱拿个凭证”的阶段。
先掰明白:保单到底是什么
很多人觉得保单是保险公司给的“福利证明”,上面写着你交了多少钱,能换多少保障。根本不是。
它是一份具备法律约束力的双务合同——你有按时交保费的义务,保险公司有按照合同约定承担保障责任的义务,两边的权利、边界、什么情况算违约,全白纸黑字写在上面,没有任何可以模糊的空间。
你拿到的纸质保单、保险公司官方渠道发的电子保单,本质上就是这份合同的载体。别觉得它印在纸上、存在手机里就没分量,真到了有纠纷的时候,这就是核心的判定依据。

我见过太多人,拿到保单第一反应是塞抽屉、存云盘,连封面都不想多翻。等真的要申请理赔了,才临时熬夜翻几十页的条款,那时候才发现好多细节和当初销售说的根本不一样,除了懊恼什么用都没有。
翻保单,别瞎翻,先盯这三个核心模块
保单几十页,密密麻麻全是字,没必要逐字逐句啃,但这三个部分,一定要花十分钟看明白。第一,保障责任清单。
别光看宣传册上列的“保100种重疾、20种中症、30种轻症”,要翻到保单上印的正式责任页,逐行看每个责任的触发条件——比如同样是赔重疾,有的病种是确诊就赔,有的是要达到某种约定的疾病状态才赔,有的是必须做完指定手术才赔,差一个条件,结果就完全不一样。
第二,责任免除清单。
这页是好多人直接跳过的“禁区”。上面写的全是保险公司不承担赔付责任的情况,比如常见的酒驾、故意自伤、未遵医嘱使用药物、合同约定的既往症等等。每个保单的免责范围都有细微差别,别想当然觉得“别的产品不赔的我这个也不赔”,更别觉得销售口头说的“啥都能赔”是真的。
第三,保单权益说明。
很多人不知道,保单除了出事能赔钱,还有不少平时能用的权益。比如是不是有保费豁免的约定,能不能申请保单贷款,能不能调整保额,长期险的话现金价值怎么算,这些权益全在这页写着。我之前有个客户,急着用钱周转,翻保单才发现自己的保单可申请贷款,具体可贷比例、贷款规则以保单条款约定为准,比当时去借消费贷划算多了。

几个关于保单的常见误区,别踩
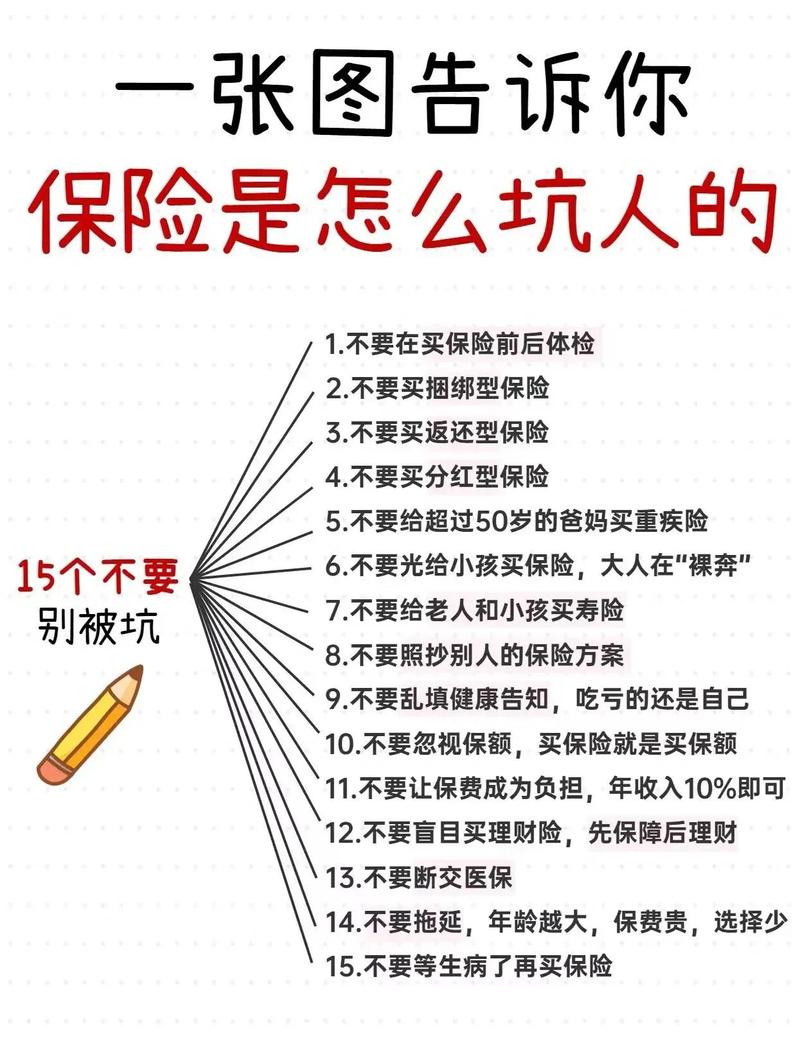
真不是。根据监管的相关规定,保险公司通过官方渠道发送的有效电子保单,和纸质保单具备同等的法律效力。你只要把PDF文件存在自己的常用云盘里,随时能调出来用,根本不用非得花钱打印出来占地方。具体保单的效力认定以保险公司官方说明、监管规则为准。
第二个误区:买完保单就万事大吉,啥也不用管。
太天真了。
比如你换了手机号、换了常住地址,一定要及时在保险公司的官方渠道更新信息。我之前碰到过有人,换了工作换了城市,手机号也换了,保险公司到了该发续保提醒、生存金领取通知的时候,打了三四次电话都没人接,最后钱在账户里躺了快两年,他自己刷到短视频才想起来有这么份保单。还有,要是到了缴费期忘了交钱,别慌,一般会有60天的宽限期,这段时间把保费补上,保障还是正常有效的。具体宽限期时长、失效后的复效规则以保险合同约定为准。但要是过了宽限期还没交,保单就会进入失效状态,这时候真出事了,是没法申请赔付的。
第三个误区:保单上写了多少保额,理赔的时候就能拿多少钱。
别把保额当固定到账的数字。比如医疗险是实报实销的类型,你实际花了多少符合合同约定的费用,就按规则报多少,不是买了几百万的保额,就一定能拿到几百万的理赔款。重疾险的赔付也要看实际情况,符合哪类责任的触发条件,就按对应的比例赔,不是只要确诊了合同上列的病,就一定能拿到全额保额。
最后几个实在的提醒

如果碰到看不懂的条款,直接打保险公司的官方客服电话咨询,别找半吊子的“保险达人”瞎出主意。
要是哪天动了“把保单退了”的念头,先翻到现金价值那页算清楚能退多少钱,别因为一时冲动,平白亏了本金。
对了,别把保单随便借给别人看,上面有你的个人身份信息、健康记录,泄露了容易惹麻烦。
以上内容仅为保险知识科普,不构成任何投保建议、核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|阿辰