上周帮楼下张姐弄个税汇算。她攒了半抽屉的票据,住房租金、赡养老人、孩子的早教费,填得满满当当。最后退了327块。她攥着手机笑的眼睛都眯成缝,转身就塞给我一兜刚从树上摘的枇杷。甜是真甜。
聊到最后她突然问我,“我听同事说买什么健康险也能抵税?上次被人拉着听了半小时社区讲座,说这个是国家发的红包,不领就亏了,我到底要不要凑这个热闹?”
说实话,我刚接触税优健康险的时候,也被网上的宣传带偏过——以为是什么天上掉馅饼的神仙福利,翻了十几份条款才反应过来,它真的就是个带了抵扣功能的普通医疗险而已,远没有宣传的那么玄乎。
别被“税优”俩字唬住,它本质就是个带抵扣功能的医疗险
好多人一听到“税优”俩字,第一反应是不是那种能赚大钱的理财型保险?真不是。它的核心保障还是医疗险——也就是帮你报看病、住院的医疗花费的,跟你平时买的百万医疗没有本质区别,只是它符合国家规定的条件,能在算个税的时候帮你扣掉一部分收入,少交点税。
这里要敲个重点:它的抵扣额度是固定的,一年最高2400块,折合每个月200。注意,这是抵扣你的应纳税所得额,不是直接帮你抵2400块的税。举个最简单的例子,如果你一年的个税税率是10%,那买这个保险对应的抵扣,最后能帮你少交的税就是2400*10%=240块,不是说直接给你减2400的税。别算错账。
跟普通医疗险比,它有个挺实在的特点:允许既往症人群投保。说白了就是,如果你有高血压、糖尿病这类慢性病,买普通医疗险的时候大概率会被直接拒保,或者把你得的慢性病相关的花费全除外,那这个险种就给了你一个能买上保障的渠道——当然,既往症对应的报销额度会比健康人群的低一点,毕竟保险公司也要控制风险,这点是写在规则里的,不是什么隐藏套路。
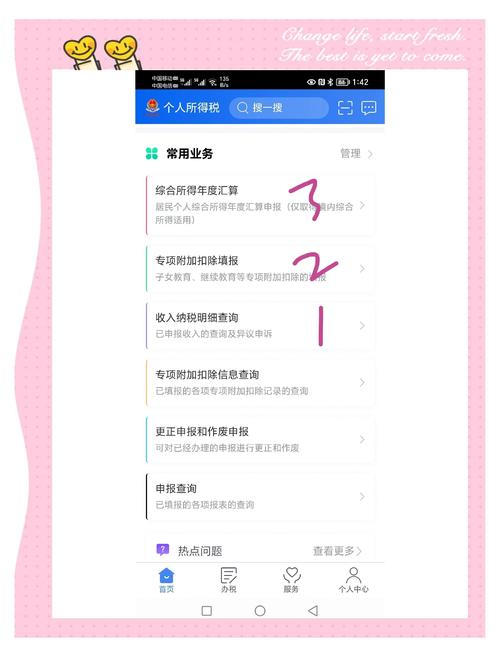
好多人第一次填个税扣除的时候,翻到“税优健康险”那一栏就懵,不知道填啥。其实很简单,你得先确认你买的产品真的在这个范围内,不是所有叫“健康险”的都能算。
关于它的三个误区,我劝你别踩
我平时在业主群里帮大家捋条款的时候,碰到最多的就是这几个错,踩中了不仅领不到所谓的“福利”,搞不好还会影响自己的纳税信用。
第一个误区:只要买了健康险,就能填这个扣除项?错。你得看你拿到的保单上有没有印税优识别码,这串18位的数字是税务系统唯一认可的凭证,没有这串码,你填了也白填,系统会直接打回。之前有个粉丝跟我说,他买了份几千块的重疾险,销售说这个也能抵税,他就高高兴兴填了2400的扣除额,结果过了半个月收到税务的提醒,说他填的扣除项没有有效凭证,要他更正申报,不然影响信用。给他吓的,赶紧删了填报记录,折腾了一晚上才弄完。你说这叫啥事?
第二个误区:它的保障比普通医疗险好?真不一定。说实话,它的保障责任很实在,能带既往症投保,也没有等待期的坑,但它的报销额度、保障范围,其实跟你自己花几百块买的百万医疗比,未必有优势。它最大的差异化就是带抵扣功能,不是说保障比别的产品强。别为了那点抵扣,硬选个自己觉得保障不合适的产品,跟超市凑满减似的,为了减10块钱硬买三箱用不上的纸巾,最后放过期了都没用,犯不上。
第三个误区:只要买了就能省好多税?算错账的人真的太多了。之前碰到个大哥,以为买这个能抵好几千的税,算下来自己每年要交两万多的个税,买个这个能省大几百,结果真的翻了自己的收入记录才发现,他一年的应纳税所得额才刚过起征点,对应的税率才3%,2400的抵扣额最后只能省72块。他当场就笑了,说“合着我研究半小时,就为了省两杯奶茶钱?”

真的别犯这个傻。先算清楚自己能省多少,再考虑要不要为了这点优惠调整自己的保障计划,顺序别搞反了。
哪些人可以多了解两句,哪些人真的没必要瞎折腾
我从来不会劝所有人都去买这个,毕竟保险这东西,合不合适比什么都重要。
如果你本来每年的收入就没达到个税起征点,那这个抵扣对你来说完全没用——你本来就不用交个税,再怎么抵扣也省不出钱来,真的没必要为了别人嘴里的“国家福利”,硬买个自己用不上的保障。
但如果你本身有慢性病,买普通医疗险的时候被拒保了,那这个险种确实值得你花时间翻两条款——毕竟能有个渠道把保障买上,比啥都没有强。当然,既往症的报销规则、额度限制,你一定要看仔细,别听销售嘴上说“啥都能报”,合同里写的才算数。
还有一种情况,如果你本来就有买医疗险的计划,对比下来碰到的产品刚好是带税优功能的,那多出来的抵扣相当于白捡的优惠,也不亏。但还是那句话,别为了那点抵扣,放着自己觉得合适的产品不买,硬选个带税优但保障不对版的。
哦对了,还要提醒一句:所有涉及到健康告知、报销范围、续保规则、既往症约定的内容,全要以你拿到的正式保险合同为准,别信网上那些断章取义的宣传,也别信销售的口头承诺。毕竟最后真要理赔的时候,拿出来说了算的是合同,不是朋友圈的文案。
合规说明:以上内容仅为通用保险知识科普,不构成任何投保建议、核保结论或理赔承诺。文中提及的抵扣标准、保障规则均为通用说明,具体以对应保险合同、保险公司官方规则及税务部门最新要求为准。我们不推荐任何具体保险产品,也不评价任何保险公司或产品的优劣。
作者|dananjin
排版|dananjin
审核|阿辰