上周楼下张阿姨跳广场舞扭了腰,本来以为贴两贴膏药歇两天就能好,结果疼得直不起身,被老姐妹硬拽去医院,一查是腰椎间盘突出压到了坐骨神经,直接办了住院。前后住了7天,总账单算下来九千多,她掏医保卡结算的时候还跟护士念叨,自己交了几十年职工医保,这点住院费肯定全报。结果最后自付部分掏了快四千,心疼得连每周必买的酱肘子都改成了素烧鹅。
你以为的“住院能报”,其实差得远
我平时在社区帮大家解答点保障类的问题,见过太多因为信息差踩坑的例子。很多人对住院类保障的认知,还停留在“只要交了钱,住院花多少就能报多少”的刻板印象里,完全没意识到不管是社保体系内的基本医保,还是市场化的商业住院类保障,从一开始就划定了清晰的责任边界。
就拿张阿姨的账单来说,九千多的总花费里,有一千二是医生开的进口长效止痛针,属于医保目录外的内容,全得自付;还有八百多是病房差价——普通三人间满床了,她嫌隔壁床家属说话太吵,主动申请换了单人间,这部分超出普通床位费标准的差价,医保是不报的;再加上医保的起付线、自付比例、分段报销的规则,七扣八扣,最后真正进入统筹报销的部分,也就五千出头。
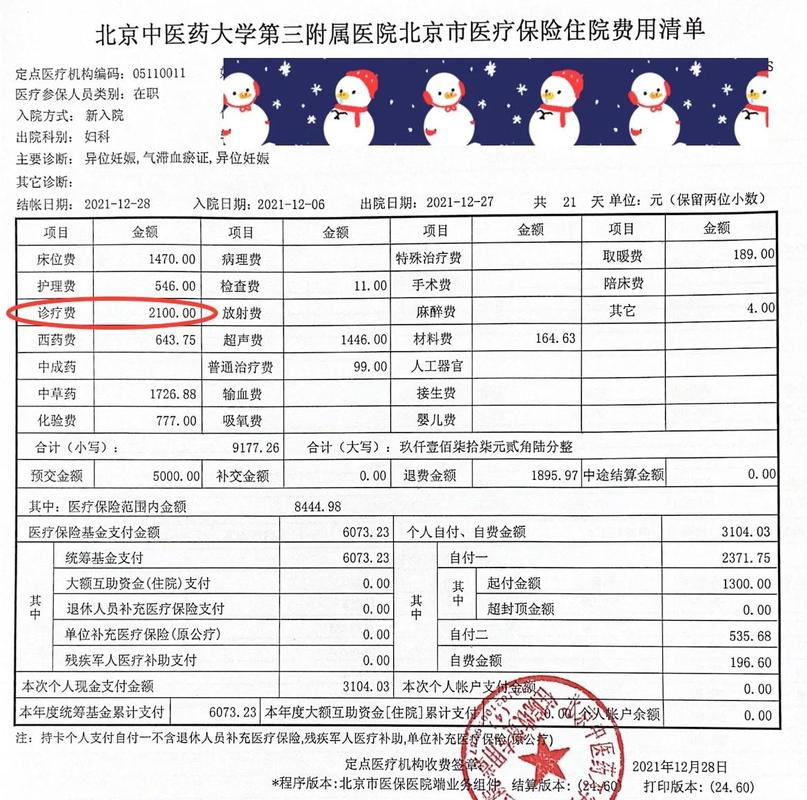
这时候很多人会想到商业住院医疗险,觉得有了这个就能把剩下的自付部分全兜住。哪有这么好的事啊。
所有住院类的保障,从来不是“只要住院就全报”的万能卡。你要是因为美容整形、近视矫正这类非疾病需求住院,基本不在保障范围内;要是投保时没如实告知自己的既往病史,后续因为同一种病住院申请理赔,很容易出现纠纷;甚至你要是在非约定的医疗机构住院,都可能影响正常报销。
关于住院医疗,这几个误区真的别踩
说真的,我见过太多人对住院类保障的误解,说出来都让人捏把汗。
第一个误区,“我年轻身体好,根本不需要这类保障”。这话我听小区里刚工作的小伙子说过不下三次。结果去年冬天他急性阑尾炎穿孔,半夜疼得直冒冷汗被120拉走,急诊做了手术住了五天院,前后花了八千多。他当时还拍着胸脯说自己天天健身,从来不会得这些病,最后还是他妈妈几年前给他顺手买的住院医疗险报了大部分,他自己只掏了几百块的免赔额。
年轻是资本。但架不住意外啊。谁能保证自己吃顿小龙虾不会引发急性胰腺炎?谁能保证冬天路滑摔一跤不会摔成骨折要开刀?真没必要硬扛着觉得自己永远不会进医院。
第二个误区,“住院医疗类的产品,买得越贵保障越好”。其实真不是。之前有个阿姨给老伴买住院类保障,对比了三款产品,专挑保费最高的那款买,觉得贵的肯定靠谱。结果仔细翻条款才发现,那款产品的续保条件特别严格,只要上一年度理赔过,下一年就可能被拒绝续保。那这保障有啥用啊?真要是得了需要长期治疗的慢性病,第二年不让续了,之前交的钱都打了水漂。
判断住院类保障是否适合自己,核心从来不是保费高低,而是保障责任和自身需求的匹配度。比如你身体硬朗没有基础病,那重点看报销范围、免赔额、续保规则就够;要是家里老人有高血压、糖尿病这类常见慢性病,那更要提前仔细看健康告知的要求,别稀里糊涂付了钱,最后理赔的时候才发现不符合要求。

第三个误区,“只要住了院,不管啥情况都能报”。别想当然。这类保障基本都有等待期,短的30天,长的90天,刚投保没几天就住院的,根本不在保障范围内。还有免责条款里写的内容,比如酗酒导致的摔伤、违法犯罪导致的受伤、故意行为导致的住院,这些都是明确不赔的。别等出院了才抱着条款翻来翻去,那时候才发现不符合要求,再后悔都晚了。
真要用到住院医疗的时候,这些细节能帮你少跑冤枉路

我见过不少人真到了要住院的时候,才手忙脚乱翻保单、找材料,来回跑好几趟才能把报销流程走完。其实提前知道几个小细节,能省好多事。
首先,跟医生沟通病史的时候,如实说就行,别为了多报点钱,就想让医生把旧病写成新发病。现在病历记录都是联网的,真要是在病历上写了不实的病史,后续不管是走医保还是走商业险报销,反而容易因为材料不符卡壳,得不偿失。
其次,所有的缴费票据、检查报告、出院小结,都要留好原件,别随手丢。不管是医保报销还是商业住院类保障的理赔,这些材料都是必须的。之前有个小伙子出院的时候把缴费单丢了,来回跑了三趟医院才补好证明,耽误了快两周的理赔时间。
还有,别默认所有住院类保障都能报特需部、国际部的费用。很多普通的住院类保障,只覆盖公立医院普通部的住院花费,要是你图清净住了特需病房,那部分差价得自己掏。要是你本来就想住特需部,那选保障的时候就得仔细看清楚责任范围,别等结完账才发现报不了,白花冤枉钱。
住院类保障本质上是帮你转移大额住院支出的风险,不是让你没事就想住院蹭报销的。就像你买了车险,也不能故意开车去撞墙走保险对吧?道理都是相通的。别总想着“我买了保障就不用花钱”,真要用到的时候,按规则走流程,该自己承担的小部分支出,本来就是保障设计里的正常环节。
最后得跟大家把话说在前头:以上所有内容都只是通用的保险常识科普,不构成任何投保建议、核保结论或者理赔承诺。所有涉及健康告知、免责条款、等待期、续保规则、理赔流程的具体约定,全部以你所接触的保险合同正式文本,以及对应保险公司的官方说明为准。
其实说白了,不管是基本医保还是商业住院类保障,本质上都是给日常的生活搭了层软防护。平时用不上的时候觉得没啥,真遇到需要住院的状况时,能帮你挡掉好大一笔没必要的支出。别等躺到病床上才急着翻手机查规则,平时多花十分钟了解点常识,总比临时抱佛脚强。
作者|dananjin
排版|dananjin
审核|知知