个人养老金账户别乱开!和保险相关的这几个逻辑先理清楚
2026-11-08 03:04:28
上周我帮我姐整理她的个人养老金账户明细,她盯着屏幕愣了三分钟——存了快一年,除了抵的那点个税,根本没搞懂账户里买的东西到底啥区别。
很多人开账户的时候跟风。听人说抵税就冲了。买完才发现,这里面和保险沾边的内容,半毛钱都没人给讲明白。
别瞎抢着存。先把底层逻辑摸透,再决定钱往哪放。
先搞懂:个人养老金里的”保险类产品”到底是啥
很多人对这个账户的认知,还停留在”存12000抵个税”的层面。
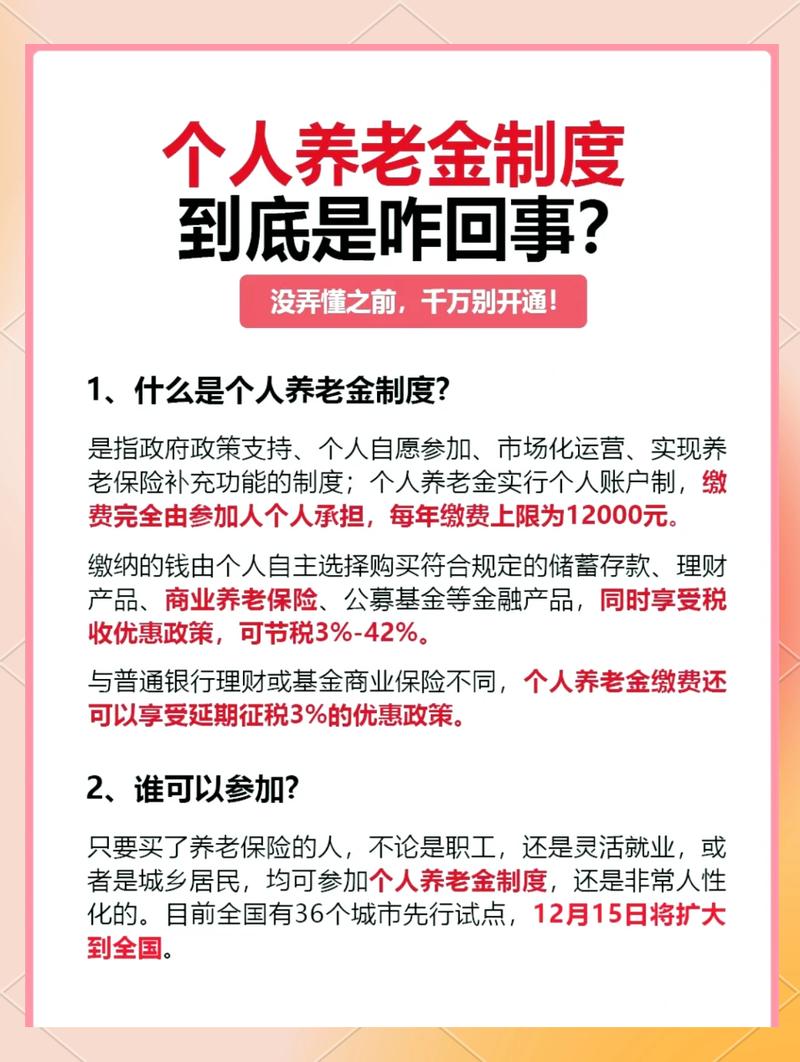
其实这就是个封闭的资金池子。你存进去的钱,能选的投资品类一共四类:特定养老储蓄、养老理财、公募基金,还有符合监管准入要求的商业养老保险。
 个人养老金账户可投品类构成示意图
注意,这里的商业养老保险,和你平时在朋友圈刷到的年金险、增额寿,不是完全对等的关系。
不是所有你能在市场上买到的商业养老险,都能进这个个人养老金账户的。监管有明确的准入门槛,产品得满足长期锁定、终身领取、设计稳健这几个核心要求,才能被放进账户的可选列表里。
别看到名字带”养老”两个字就默认是一回事。等真的要支取的时候你就会发现,不管你在账户里选的是哪类产品,首先要遵守的是整个账户的封闭规则,不是产品本身的灵活规则。
算明白账:和保险相关的3个容易踩的认知误区
我见过太多人在这块踩坑,总结下来都是认知没跟上。
误区一:进了个人养老金池的保险产品,风险等级就和存款完全一样?
真不是。这类商业养老保险的核心设计逻辑,是通过长期资金安排,帮你平滑退休后的现金流。它的相关权益是写在保险合同里的,但这不代表它就和普通存款没有区别。
这里必须提一句:具体的收益演示、领取规则、免责范围,全部要以对应产品的保险合同原文、以及保险公司的官方正式说明为准,别只看账户页面上的三两句简介就拍板。
误区二:个人养老金里的保险,随时想取就能取?
想多了。
整个个人养老金账户的资金,原则上只有在你达到法定退休年龄、完全丧失劳动能力、出国(境)定居这类符合监管规定的情形出现时,才能领取。哪怕你选的是里面的保险类产品,也绕不开这个账户本身的封闭规则,不会因为你选的是保险品类,就给你开提前支取的绿灯。
误区三:只要往个人养老金账户里存保险,就一定能拿到对应的抵税优惠?
先算清楚自己的边际税率再说。
如果你本身的收入没达到个税起征点,那往这个账户里存的钱,其实享受不到任何个税抵扣的好处,反而因为钱被锁定几十年,灵活性差很多。别听人喊”每年存12000血赚”,先算明白自己能省多少税,再决定要不要存,存的话选什么品类。
不过话说回来,也别为了凑抵税额度,硬买超出自己需求的保险,真的不值当。
 个人养老金资金封闭支取规则流程图
最后提醒:和保险相关的几个必须记牢的注意事项
 最后提醒:和保险相关的几个必须记牢的注意事项
第一,如果你在个人养老金账户里选了保险类产品,一定要抽时间把对应的保险合同翻一遍。别只看账户页面上的几句宣传语。重点看什么?看领取条件、领取方式(是按年领还是按月领,能不能支持终身领取)、免责条款范围、提前退保要承担的损失。这些细碎的内容,账户页面上不会给你讲得太细,全在合同条款里写着。所有涉及合同责任、免责、领取规则的内容,最终请以保险合同和保险公司官方渠道的正式说明为准。
第二,别把个人养老金里的保险,当成你全部的养老保障。
说直白点,这个账户每年最多就存12000,哪怕你全买成保险,这点钱也撑不起你退休后的全部日常开销。它只是你养老储备的其中一块拼图而已——社保里的基本养老金、你自己之前买的商业保险、手里的存款和理财,都是这块拼图的组成部分,别本末倒置。
第三,如果你之前已经配置过商业养老相关的保险,别为了凑抵税额度,硬往账户里重复买同类产品。买保险的核心逻辑,是匹配自己未来的养老现金流需求,不是为了省那点税硬凑额度。要是为了省几百块的税,把大笔钱锁几十年取不出来,反而得不偿失。
以上内容仅为个人养老金相关的保险知识科普,不构成任何投保建议,不推荐、不代理任何具体保险产品。大家选择的时候请结合自身实际情况,通过官方正规渠道了解产品信息。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
个人养老金账户别乱开!和保险相关的这几个逻辑先理清楚
文章链接:https://www.xinminbao.com/a/2822.html