先泼盆冷水。
你以为百万医疗是啥?住院花多少报多少,年缴几百块换几百万保额的万能险种?
不全是。
很多人交了好几年保费,真要理赔的时候才发现,之前销售吹得天花乱坠的“什么都能报”,到了条款里全是边界。
先搞懂:百万医疗的核心逻辑根本不是“给你钱”
它本质上是费用报销型的医疗险,不是确诊就打钱的重疾险。
啥意思?
就是你先花钱治,拿着医院开的正规发票、费用清单、病历材料,找保险公司报符合条款要求的那部分钱。你花多少,在报销范围内的,扣掉该扣的,最多报你实际花的数——你不可能靠这个赚钱。
举个最直白的例子:你住院总共花了20万,社保报了11万,剩下9万自己掏。如果这9万全在条款的报销范围内,扣掉1万的免赔额,剩下的8万是可以按规则报的。但如果你为了多报钱,故意多花8万的无关检查费,那这部分铁定报不了。

为啥宣传里的保额动不动就是几百万?
真不是唬人,是它把极端场景的费用算进去了——比如得了重度疾病,需要用到进口靶向药、ICU长期治疗、甚至海外就医的话,几十万的花费是常事,所以保额会定得比较高。但对绝大多数普通人来说,日常住院的花费,根本到不了百万的额度。
踩坑重灾区:这几个条款没抠透,理赔时全是糟心事
说实话,我见过太多理赔纠纷,本质上都是买的时候没仔细看这几个核心条款。
第一,免赔额。
90%以上的百万医疗,都会设置1万元左右的年度免赔额。
注意,不是你自己掏的所有钱都算进免赔额里。有的条款明确写着,社保统筹账户报的钱、单位给你上的补充医疗报的钱、其他渠道已经报销过的钱,是要从你自付的金额里扣掉的,只有你自己真金白银掏的、符合条款范围的钱,累计够了免赔额,超出的部分才开始报销。
我之前陪朋友去理赔过一次,他就是因为买的时候没看免赔额的计算规则,以为自己自付了1.1万就能报1000,结果翻了条款才发现,之前他买的门诊险已经报了4000,算下来自付的部分才7000,离1万的免赔额还差3000,那笔钱根本报不了,当时他那个懊恼的表情,我现在都记得。
别等你算着自己自付了1.2万,觉得能报2000的时候,才发现之前单位补充医疗已经给你报了3000,算下来免赔额都没够,那真的是白激动。
第二,续保规则。
这是百万医疗最容易被忽略的点。
很多人买的时候只看首年保费比别家便宜几十块,连续保条款里写的是“产品停售即不接受续保”还是“保证续保固定年限”都没仔细看,真遇到第二年产品下架了,自己又刚好因为身体原因买不了别的产品,那才叫抓瞎。
要明确一点:保证续保期间内的保障,是写进合同里的——只要你在保证续保期内,不管之前有没有理赔过、产品有没有停售,都可以按约定的费率续保。但保证续保期结束之后,能不能续、按什么费率续,是要看当时的产品规则的。

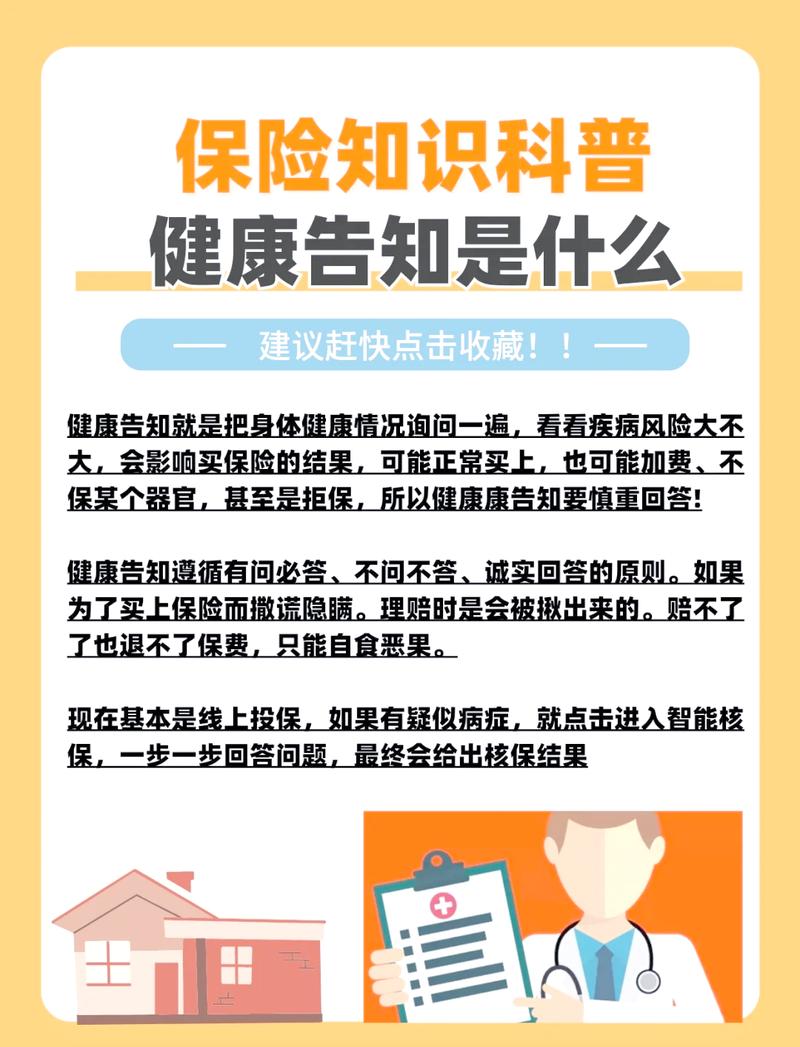
第三,健康告知。
别嫌麻烦随便填。
很多人买的时候,健康告知问卷里问你有没有住过院、有没有查出过结节、有没有长期吃的慢性病药物,全选“无”。真到理赔的时候,保险公司调你两年内的就诊记录,发现你之前有甲状腺3类结节没告知,那涉及甲状腺相关的治疗费用,大概率是没法顺利理赔的。
这里要提一句:健康告知是“有限告知”——问卷上问了的,你就如实答;没问到的,不用主动掏出来说。别自己吓自己,也别故意隐瞒。
第四,免责与等待期规则。
哪些情况不赔,全在这几页纸里写着。
比如美容整形、近视矫正、洗牙补牙这类非治疗性的医疗费用,比如生育相关的产检、分娩、流产费用,比如故意自伤、酒驾导致的受伤,这些基本都是在免责范围内的。
还有等待期,绝大多数百万医疗都会设置30-90天的等待期,等待期内因为非意外原因出险,保险公司是不承担报销责任的——这个也是写进合同的,别刚买完保险没几天就住院,才想起还有等待期这回事。
别等你做完近视手术想起来找保险报销,才翻到条款里写着这类项目不赔,那真的没人能帮你。
被传得神乎其神的几个误解,一次性掰碎
网上关于百万医疗的传言太多,挑几个最常见的说说。
第一个:“有百万医疗,啥看病的钱都能报”。
真不是。
首先有免赔额挡着,比如你感冒发烧住院,总共花了8000,社保报完自己掏了2000,离1万的免赔额还差远了,这钱百万医疗是不会报的。
其次,报销范围是有边界的。不是你用的所有药、做的所有检查都能报——条款里会明确写,哪些药在目录里,哪些治疗手段是“合理且必要”的,超出这个边界的费用,哪怕是你自己真金白银掏的,也报不了。
第二个:“保额越高的产品,保障就越好”。
真没必要。
普通人日常住院,哪怕是比较严重的疾病,花费大多在十几万到几十万之间。只要条款里的特药覆盖全、报销比例够,哪怕是200万的保额,也足够覆盖绝大多数场景了。没必要为了宣传里的“600万保额”多掏冤枉的保费。
第三个:“买了百万医疗,就不用交社保了”。
千万别。
绝大多数百万医疗的条款里,都会明确写:如果就医时没有经过社保报销,那百万医疗的报销比例会大幅下降。说白了,社保是基础,百万医疗是补充,把社保停了去靠商业保险,真遇到事的时候,亏的是你自己。
最后啰嗦两句掏心窝子的话。
1. 以上所有关于条款的说明,都是基于百万医疗的通用规则做的科普整理,具体到你手里的某份保险,所有的报销规则、免赔额设置、续保要求、免责范围,全部以保险合同的书面约定和保险公司的官方说明为准,别听销售的口头承诺,也别信网上非官方渠道的零散解读。
2. 如果你对健康告知的内容拿不准,不知道哪些需要告知、哪些不需要,直接找保险公司的官方客服咨询,不要自己瞎猜,也不要轻信非官方渠道给出的核保结论。
3. 这篇内容没有推荐任何具体的保险产品,也不构成任何投保建议。
作者|dananjin
排版|dananjin
审核|见微