跟钱袋子强相关的高频术语,根本没那么复杂
首先说等待期。说白了就是保险公司给你留的观察窗口。不是你今天交了钱,明天确诊重病就能申请理赔的。目前市面上的重疾险、医疗险,等待期大多在30天到180天不等。等待期内因非意外原因生病,通常不会触发理赔责任,对应的已交保费一般会退还给投保人。 这里要提一句:不同产品的等待期时长、判定规则差异不小,所有规则以保险合同和保险公司官方说明为准,别全信业务员嘴上的承诺。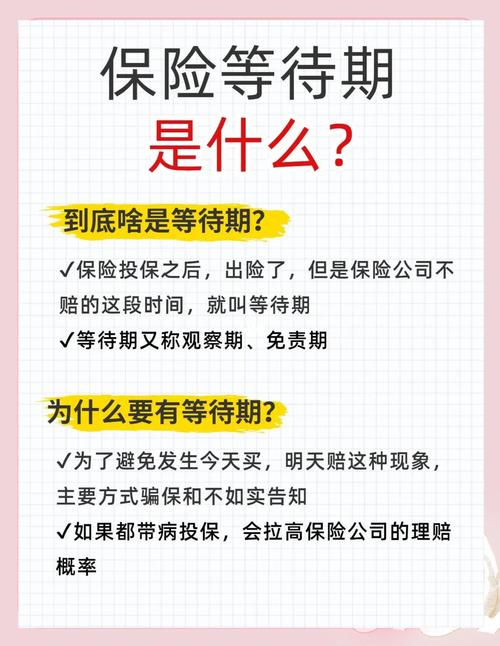
理赔时容易卡壳的术语,全是提前说好的规则
第一个要讲的就是免责条款。这三个字真的是理赔环节的高频卡点。说白了就是——哪些情况保险公司不承担理赔责任。比如酒驾导致的意外、故意犯罪造成的伤害、投保前故意隐瞒的既往症,这些基本都会出现在免责列表里。 很多人买保险的时候,只盯着“保什么”的页面看,从来没翻到过“不保什么”的章节,等真出事了被拒赔,才喊着保险是骗人的。这里要提醒:所有免责条款都会在合同里用加粗字体单独列示,投保前一定要逐字浏览,最终的理赔判定完全以合同约定和保险公司官方审核结果为准,不要轻信口头承诺。
被销售话术带偏的术语误解,别再踩坑了
第一个常见误解,是很多人听到免赔额,就觉得是保险公司故意抠门。其实真不是。免赔额就是保险公司跟你约好的,需要你自己先承担的那部分损失。比如大家常听到的1万免赔额,就是你住院产生的医疗费用,经过社保报销之后,剩下的部分超过1万的,保险公司才开始按照约定比例赔付。设置免赔额的本质,是过滤掉几百几千块的小额理赔,把整体保费降下来,让普通人能负担得起高保额的保障。 第二个常见误解,是很多人看到健康告知四个字,就觉得是保险公司故意设卡刁难人。其实健康告知就是投保的时候,保险公司问你几个关于你健康状况的问题,你需要如实回答。我国的健康告知遵循“询问告知”原则——问什么答什么,没问到的内容你不需要主动申报,不是让你把从小到大的病历本全翻出来交上去。 这里必须重点提醒:健康告知的回答标准,会直接影响后续的理赔权益,具体的告知要求以保险公司的官方核保规则和合同约定为准,不要随便听别人说“没住过院就随便填”。 说真的,我见过太多人买保险的时候,看到合同上的术语就头大,要么直接跳过,要么全听销售的,等真要用到的时候,才发现自己连基础的规则都没搞懂。 谁都不是学法律出身,没必要把整本保险法背下来。但那些跟你权益直接挂钩的术语,真的花十分钟翻一翻,比你听十场产品宣讲会有用。 以上所有内容都是通用层面的保险术语科普,不构成任何投保建议、核保结论或者理赔承诺。具体的条款定义、规则细节,一定要以你手上的保险合同文本、保险公司的官方公开说明为准。如果有看不懂的地方,直接联系保险公司的官方客服咨询即可。作者|dananjin
排版|dananjin
审核|见微