上周三傍晚拎着刚从路边摊买的奶油草莓,去闺蜜家蹭番茄鸡蛋面。
她正蹲在玄关拆体检报告的信封,眉头皱得能夹碎刚掉的发夹。
报告上明明白白写着“甲状腺右叶3类结节”。
半年前她刚买的百万医疗险,填健康告知的时候,扫到“是否存在甲状腺结节”那栏,她想起社区医生说“3类基本都是良性,半年复查就行,不用吃药”,想都没想就勾了“否”。现在盯着报告上的结节描述,她手里的草莓都不香了,一个劲问我“会不会之前的保单全白买了?”

其实她这问题,我这大半年在小区业主群里答了不下十次。好多人对健康告知的误会,真的比对快递延迟的怨气还大。
真的不是“有小毛病就完全买不了保险”
好多人被网上的零散说法吓住。
体检查出个尿酸高、轻度脂肪肝、颈椎曲度变直,第一反应就是“完了,我这身体买不了保险了”,要么直接放弃投保,要么破罐子破摔——反正我有毛病,填了也被拒,干脆啥都不写。
真的至于吗?
不至于。
我之前帮楼下退休的张阿姨捋过一次投保的告知问卷,她退休前每次测血压都比正常值高个10mmHg左右,当时差点直接放弃买重疾险,就怕填了病史被拒保。结果逐字逐句对照下来,问卷里问的是“是否被医疗机构正式诊断为原发性高血压,且长期服用降压药物”,她只是平时测着有点高,从来没被社区医院下过正式的高血压诊断,也没开过降压药。
健康告知的核心从来不是让你把从小到大的所有身体异常全抖出来,而是“问啥答啥,不问不答”。
你小时候得过肺炎,痊愈十几年了,问卷里没问儿童时期的肺炎病史,就没必要主动提;你去年体检甘油三酯稍微高一点,医生让你少喝奶茶多运动,问卷里没问血脂相关的问题,也没必要特意写上去。真的没必要给自己加戏,主动把没被问到的病史说出来,反而可能给核保增加不必要的麻烦。
“医生说不用治”真的不是不用告知的理由
这是最多人踩的坑。
大家总觉得,医生都说“小问题,不用治”了,那这毛病就等于不存在,填告知的时候跳过完全没问题。
但你要搞清楚两个逻辑的区别——临床医生说的“不用治”,是站在当前的临床诊疗角度,你现在不需要吃药、不需要开刀,定期观察就行;但保险公司的健康告知,是站在未来风险评估的角度,哪怕你现在的问题不需要干预,只要这个异常是有正规检查记录的,问卷里明确问到了,就属于需要告知的范围。
就像闺蜜的甲状腺3类结节,临床层面确实不需要特殊治疗,但只要告知问卷里问了“是否存在甲状腺结节、乳腺结节等影像检查异常”,她哪怕觉得这个问题再小,也应该如实勾选。
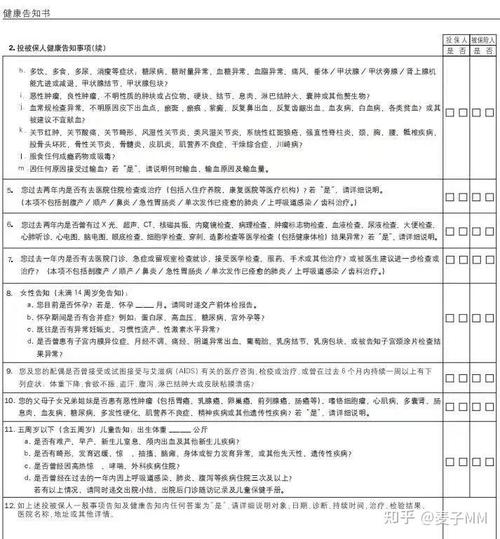
我不是说所有漏填小问题的情况都会影响理赔,毕竟每家公司的核保尺度、理赔核查的范围都不一样。但你换个角度想,当初填告知的时候多花30秒勾一下对应选项,配合提交体检资料,后面理赔的时候就不用天天提心吊胆,怕保险公司翻到你投保前的体检记录,说你没如实告知。
真的别侥幸。
现在的体检数据、社区医院的就诊记录,很多都是联网互通的。真到理赔核查环节,人家调取你近两三年的就诊、检查记录,比你自己翻箱倒柜找去年的体检报告快多了。总抱着“我不说就没人知道”的心态,最后吃亏的是自己。
之前小区有个小伙子,体检查出有轻度的幽门螺杆菌感染,医生说吃两周药就能好,他填健康告知的时候觉得“这又不是啥大病,我都治好了”,就没填。结果投保刚满1年,他因为胃溃疡住院,申请理赔的时候,保险公司查到他投保前的幽门螺杆菌感染记录,说他未如实告知,来回扯了快一个月才协商完。他说那段时间本来就因为工作压力大胃不舒服,还要花大量时间对接理赔流程,最后连医生都劝他“别太焦虑,不然胃更难好”。
“找熟人代填”真的不是走捷径
还有一类人,填健康告知的时候完全不上心。
不管是找朋友帮忙操作,还是点网上的投保链接,嫌告知问卷字太多、看着头大,直接让对方帮忙填,对方说“你身体好得很,全勾否就行”,他连问卷里写了啥都没看,就直接点了确认。
我真的见过太多这种情况了。
去年有个刚工作的小姑娘,找大学同学买意外险,她之前因为腰椎间盘突出住过一次院,同学说“这点小毛病,意外险不影响的,不用写”,她就真的没提。结果上个月她因为腰突复发住院,申请医疗险理赔的时候,被查到之前的住院记录,她找同学理论,同学也委屈——说当初根本没仔细问她的过往病史,就默认她啥毛病没有。最后扯了快两个月才解决,她说那段时间天天加班到十点,还要跑各个地方开证明,差点把自己气出偏头痛。
健康告知是投保人的法定义务,哪怕是别人帮你操作填的问卷,最后签字确认、承担相关责任的人是你自己。真到出现纠纷的时候,总不能说“是别人帮我填的,我没看”,就能免除责任吧?
说实话,我特别能理解大家怕麻烦的心情。那么长的告知问卷,密密麻麻的专业术语,看着就头大,谁不想两分钟填完完事?但你换个角度算笔账:你花十几分钟逐字逐句把告知问卷读一遍,对着自己的体检报告一条条核对,换后面几十年的踏实,怎么算都值啊,对吧?
对了,最后也要啰嗦两句——所有涉及健康告知、核保结论、理赔要求的相关规则,都要以对应的保险合同条款、保险公司的官方正式说明为准。我平时在小区里给大家讲这些,也只是分享点日常遇到的小经验,不构成任何投保建议、核保结论或者理赔承诺。大家真的要投保的时候,千万别光听别人说什么,一定要自己逐字逐句把合同内容看明白,尤其是健康告知、免责条款那几页,别嫌麻烦。
就像闺蜜那天听完我唠了快一小时,当场把藏在抽屉里的保单找出来,对着健康告知的条款一条条核对,发现确实漏填了结节的问题,后来按照保险公司的要求,补充了最近一次的甲状腺超声报告,现在也不用天天攥着体检报告瞎担心了。
其实哪有那么多复杂的门道啊。
无非是别偷懒,别侥幸,别想当然。
就够了。
作者|dananjin
排版|dananjin
审核|白杨