是住12楼的张姐,怀里抱着裹着薄外套的小橙子,娃鼻子还堵着,一抽一抽的。她手里攥着皱巴巴的一沓彩色宣传单,指节都捏白了。
“妹子你懂这个对不对?我家橙子上周支原体肺炎住了5天院,花了快八千,之前在母婴店被人忽悠买的那个一年交2300的‘宝贝成长计划’,刚才打客服电话问,人家说只管摔着碰着打疫苗的小意外,住院的钱一分不报。”
我当时看着她额角的汗,突然就想起我家娃刚满半岁的时候,第一次因为轮状病毒上吐下泻跑急诊,我也是这样,攥着保单翻了半小时,生怕找不着能报销的那页。
很多人对育儿保障的第一反应,从一开始就错了
真的。我见过太多刚当爸妈的人,从怀孕开始就被各种推销电话追着打,话术翻来覆去就那几句:现在给娃锁个教育金,等他18岁上大学就能领第一笔钱,利率高,还能给娃留份保障。
听着特别诱人对吧?
但你仔细掰扯掰扯:娃从出生到上小学这六七年,抵抗力差得很,今天咳嗽明天发烧,万一哪天真需要住个院,碰到个需要长期护理的小毛病,家里临时拿不出钱的窘迫,可比娃18岁领那点教育金急太多了。
别本末倒置。
育儿保障的核心逻辑,永远是先堵“大额支出的窟窿”,再考虑“锦上添花的储蓄”。
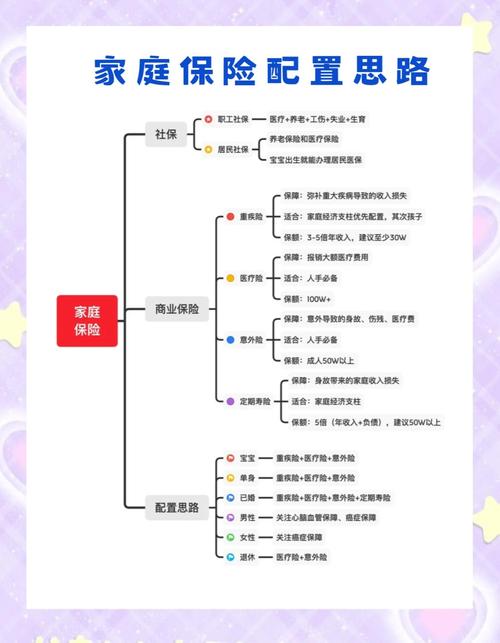
啥叫堵窟窿?就是你真碰到事的时候,不会因为钱慌神的那部分保障——比如平时磕磕碰碰能报的意外医疗,比如肺炎、肠胃炎这类住院能覆盖的医疗支出,比如真碰到比较严重的重疾时,能覆盖康复费、家长误工损失的那笔钱。
我之前碰到过一个爸爸,给刚满1岁的娃买了份一年交6000多的储蓄型产品,连续交10年,算下来等娃上大学能领10万出头。结果去年娃得了川崎病,前后治疗花了快4万,翻遍保单才发现,那份储蓄型产品的医疗责任,一年最多只能报1000块的门诊费。
你说闹心不闹心?
那些被推销话术绕晕的细节,其实看一眼合同就懂
很多人买保障的时候,全程听销售说,半页合同都没翻,真到理赔的时候才发现,之前承诺的好多内容,合同里根本没写。我平时帮小区邻居捋过几十份保单,发现大家特别容易忽略的几个细节,其实根本不复杂。
比如等待期。
就是你交完钱之后,不是第二天出事就一定能赔的,一般会有一段30天到180天不等的观察期,这段时间里因为生病产生的费用,是不在保障范围内的。很多销售根本不会主动提这个事,就说“买了就生效”,真等买完不到半个月娃住院了,才发现报不了,能后悔得拍大腿。
还有健康告知。
不少销售会跟你说“娃小时候的湿疹、黄疸、小感冒都是小事,不用写上去,不影响理赔”。但真到理赔环节,保险公司一查就诊记录,发现你没如实告知相关病史,那来回扯皮的过程,真的能把人耗得掉层皮。
不管销售说得多好听,所有的保障范围、免责条款、健康告知要求、续保规则,最终全要以保险合同上的白纸黑字为准。
我之前帮邻居看过一份保单,销售当初拍着胸脯说“这个保障可以一直续,哪怕以后娃得了慢性病也能接着买”,结果翻到合同细则的小字部分,写着“保险公司有权根据整体理赔情况调整续保费率,产品停售后不再接受新的续保申请”。
你说这上哪说理去?
普通家庭做育儿保障,真的没必要追求“一步到位”
我知道很多刚当爸妈的人,总怕给娃的保障不够全,一上来就想把所有能买的都配上,一年交出去大几千,刚交了两年觉得家庭收入压力大,退保又亏得慌,最后反而什么保障都没留下。真的没必要。
你想啊,给娃做保障跟买衣服是一个道理。刚出生的小婴儿,长得快,你一开始就买个能穿到18岁的超大码外套,钱花了,穿的时候不合身,还不如先买几件合身的、能挡风雨的薄外套,等娃长个子了,再一点点添新的。
比如家里刚添了小宝宝,预算有限的话,完全可以先把基础的、能覆盖日常住院医疗的保障配上,等后面家里收入慢慢涨了,再一点点把其他的责任补全,根本不着急。
我自己当初给我家娃配第一份保障的时候,也是焦虑得不行,翻了快一个月的条款,就怕漏了什么关键责任。结果后来娃第一次因为幼儿急疹住院,报完销自己只掏了三百多块的时候,突然就松了口气。
原来做育儿保障从来不是要给娃堆出一张密不透风的网。
就是真碰到事的时候,你不用慌慌张张找亲戚开口借钱,不用因为钱的问题纠结选哪个治疗方案,能安安心心陪着娃把病养好。
以上内容仅为保险知识科普,不构成任何投保建议,不推荐、不代理任何具体保险产品。所有涉及保险责任、理赔规则、健康告知的内容,均以对应保险合同条款及保险公司官方公开说明为准。内容仅供日常学习参考,不构成任何核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|白杨