昨天帮我姨整理社保缴费单,她盯着屏幕愣了三分钟,问我”我这交了18年的养老保险,退休真能领钱?”
能。但领多少、怎么领、中途断了怎么办,很多人压根没算明白。
说真的,我之前帮人查社保记录,发现好多人交了五六年,连自己交的是哪类养老保险都搞不清,也是挺离谱的。
先分清楚:你交的养老保险,规则上是独立运行的两类
很多人一听到养老保险,就觉得”都是交社保,没区别”。错。
目前我们接触到的、由国家主导的基本养老保险,分两类,规则上独立运行。
第一类是职工基本养老保险。就是有正式工作的人,由单位和个人共同缴费的那种。单位交的部分全部进入统筹公共账户,个人按工资比例交的8%,全额划入自己的专属个人账户,归个人所有,不会被统筹使用。
第二类是城乡居民基本养老保险。针对没有固定工作的本地户籍居民,按年自愿选档次缴费,从每年200元到几千元不等,交的钱全部进入个人养老金账户,缴费的时候政府会按你选的档次给对应的缴费补贴,补贴的钱也进你的个人账户。
两类保险的缴费规则、待遇核算逻辑不一样,不能混着算。

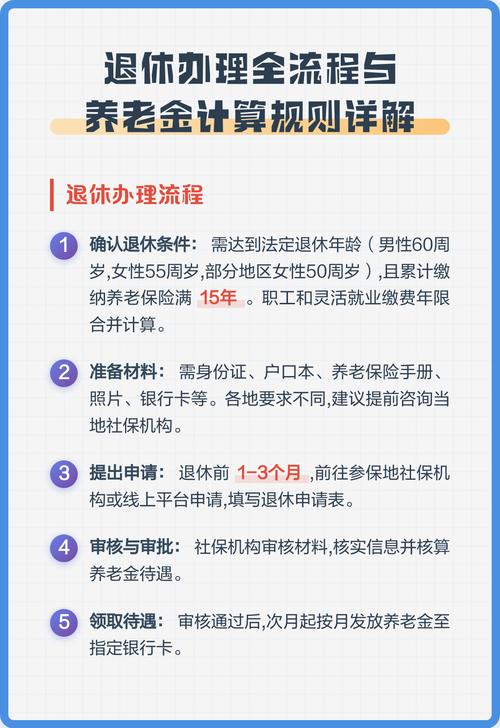
说实话,我之前也以为两类保险可以随时互相转,上次帮我姨办转移才知道,规则卡得很严:只有到了法定退休年龄,职工养老累计缴费不满15年的,才可以申请从职工养老转入居民养老,按照居民养老的规则核算待遇。没到退休年龄想随便转?行不通。
很多人算错的账:退休领钱的逻辑,和你存银行不是一回事
我见过太多人拿着自己的缴费记录算:”我总共交了10万块,退休之后每个月领1000,十年就能回本”。
算错了。
不管是职工还是居民养老,退休之后领的钱都是拆分的两部分,跟你把钱存银行的本息计算逻辑完全不同。
就拿职工养老来说,第一部分是基础养老金,钱来自统筹公共账户,计算的时候参考三个核心变量:你退休当地上年度的社会平均工资、你的累计缴费年限、你每年的平均缴费指数。简单说,交的年限越长、缴费基数越高、当地社平工资越高,这部分领的就越多——和你个人账户里存了多少钱,没有直接关系。
第二部分是个人账户养老金,钱来自你之前自己交的、划入个人账户的累计金额,加上这些年账户产生的记账利息,除以对应的计发月数。比如60岁退休对应的计发月数是139,55岁退休是170,50岁退休是195,这个计发月数是国家统一公布的固定数值。

我之前帮我爸算养老金的时候,错把2020年的当地社平工资套进去,算出来他退休每个月能领2800,结果去年实际办退休,因为社平工资涨了,加上他多交了两年的年限,实际领了3200。给我爸乐了快一周。
这里必须提一句:个人账户的记账利率不是银行活期利率,前几年的年度记账利率最高的时候超过6%,账户里的钱是会持续增值的,不是躺在那一动不动的死数。所有的计算只是基于当前公开的规则做的参考,实际的待遇核算,一定要以退休当时当地社保部门的正式计算结果为准。
这些踩过的坑,交了十几年的人都未必知道
我整理了身边朋友、亲戚交养老保险遇到的真问题,没有虚的。
第一,交满15年就停缴,其实不划算。
15年是能领职工养老金的最低门槛,不是交够就可以停的线。你多交一年,基础养老金的核算比例就多1%,而且每年养老金统一调整的时候,都会跟你的缴费年限挂钩,交的越久,每次涨的金额越高。我家两个同一年退休的邻居,一个刚好交满15年就停了,一个交到退休总共32年,去年养老金调整的时候,交32年的邻居比交15年的多涨了190块,这就是长期缴费的权重。
第二,跨城市交社保,差一个月可能都影响退休地选择。
不少城市的退休规则要求,要在本地办理退休、享受本地的养老金待遇,必须在本地累计交满10年的职工养老,且退休时的社保关系在本地。要是你在深圳交了9年11个月,换工作去别的城市参保,最后差一个月没凑够10年,就没法在深圳办退休——深圳的社平工资比很多内地城市高一大截,算出来的养老金差的不是一点半点。
第三,别为了取个人账户的钱,直接把社保账户销了。
我真的见过有人换城市工作,嫌社保转移麻烦,直接申请把个人账户里的两万多块钱取出来,之前交的12年的缴费记录直接清零。算个账:他之前累计交的12年,要是正常保留,退休之后每个月至少能多领一千多,为了拿眼前的两万块,把长期的待遇权益丢了,这账怎么算都不划算。
几个传的很多的误解,别被带节奏
第一个,”养老保险基金亏空,以后领不到钱”。
这种说法没有公开的数据支撑。从这些年公布的社保基金年报来看,整体的累计结余是持续增长的,还有中央调剂制度在各个省份之间做余缺调配,用来给退休人员发待遇。当然,制度会跟着人口结构、经济发展动态调整,具体的调整方向谁也没法提前打包票,我们能做的就是按照规则正常缴费,别随便断缴。
第二个,”居民养老保险交了没用,不如自己存银行”。
居民养老的待遇里,有一块是政府全额补贴的基础养老金,不用你个人掏一分钱。就算你每年按最低档交,交满15年,除了自己账户里的钱按月领,还能领当地发的基础养老金,现在不少地方的基础养老金每个月都有两百多,交的档次越高,个人账户积累的金额越多,长期算下来,比存活期的收益要高。当然,各地的基础养老金标准不一样,具体的待遇要以当地社保部门的官方说明为准。
除了国家主导的两类基本养老保险,不少人会接触到商业养老年金类保险,这类产品的领取年龄、领取金额、现金价值变化,全部写在正式的保险合同条款里,买之前一定要逐字看清楚,不要轻信销售的口头描述,所有权益以合同约定为准。
合规提醒:以上所有内容都是关于基本养老保险的基础知识整理,不构成任何参保建议,不推荐任何具体的保险产品。涉及商业养老保险的部分,所有的领取规则、现金价值、免责条款、理赔条件,都要以正式的保险合同条款和保险公司的官方说明为准,不做任何收益承诺,不预测任何核保、理赔结果。如果对自己的缴费记录、退休待遇有疑问,直接联系参保地的社保经办机构咨询,别听网上的非官方传言。
作者|dananjin
排版|dananjin
审核|乐乐