上周三傍晚在小区凉亭收衣服,撞见楼下张阿姨攥着一沓皱巴巴的住院发票,跟旁边的老姐妹掉眼泪。她去年听同单元的宝妈说,给娃买个几百块的医疗险,住院就能报,当场就转了钱,连合同电子档都没点开看过。这阵娃得支原体肺炎住了一周院,前前后后花了八千多,她抱着材料提交理赔,等了三天收到结果——拒赔。她嗓门都提了八度:“我每年都按时交钱,怎么说不报就不报?”
真的,别笑她。
我见过太多人买保险,跟凑单买抽纸似的,刷到个短视频就下单,看到朋友推荐就掏钱,连条款里的字都没认全。等真的碰到拒赔,第一反应就是“保险公司都是骗子”,却很少回头想,从一开始买的时候,是不是就漏了太多细节。
拒赔从来不是保险公司故意卡你
很多人对拒赔的印象,就是保险公司拿着钱不想给,变着法子找理由推。真不是。
就说张阿姨的情况,她买的那款医疗险,有1万的年度免赔额——也就是说,一年里自己要先承担1万以内的医疗费用,超过的部分才能按比例报销。她这次总共只花了八千,连免赔线都没碰到,自然达不到理赔的标准。她当初买的时候,推荐她的宝妈只说了“住院能报”,根本没提免赔额的事,她自己翻合同的时候,看到“免赔额”三个字,还以为是“超过1块钱就能报”,压根没仔细看数字。
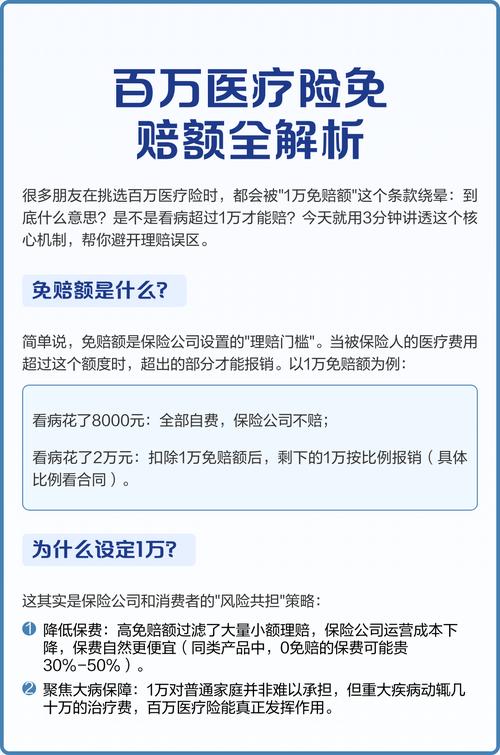
换个角度想,要是没有免赔额的约定,大家有点头疼脑热就往医院跑,几十块的挂号费都要找保险报,那保险公司的运营成本最后还是会摊到所有投保人的保费里,最后反而更不划算。
这几个容易踩的拒赔坑,都是日常小事攒出来的
做了这么久社区科普,我梳理过大家碰到的拒赔情况,九成以上都不是什么“故意找茬”的理由,全是买的时候没留意的小细节攒出来的。
特别常见的情况就是健康告知没做到位。之前有个小伙子找我吐槽,说自己买重疾险交了两年钱,最近查出来甲状腺癌申请理赔,被保险公司调出去年的体检记录,直接拒了。我问他当时买的时候,健康告知里问“是否有甲状腺结节、是否有体检异常记录”,他怎么填的?他挠头说,“我那结节才3类,医生都说没事,我觉得又不是大病,就直接勾了‘无’啊。”
这真的不是故意刁难。健康告知不是让你把从小到大的病历本都翻出来念一遍,是问到什么就如实答什么,没问到的不用主动提。但只要是健康告知里明确问了的内容,哪怕你觉得“这病根本不算事”,也不能瞒。不然等真的出险,保险公司一查既往的就诊、体检记录,发现有没告知的异常,拒赔真的是大概率的事。
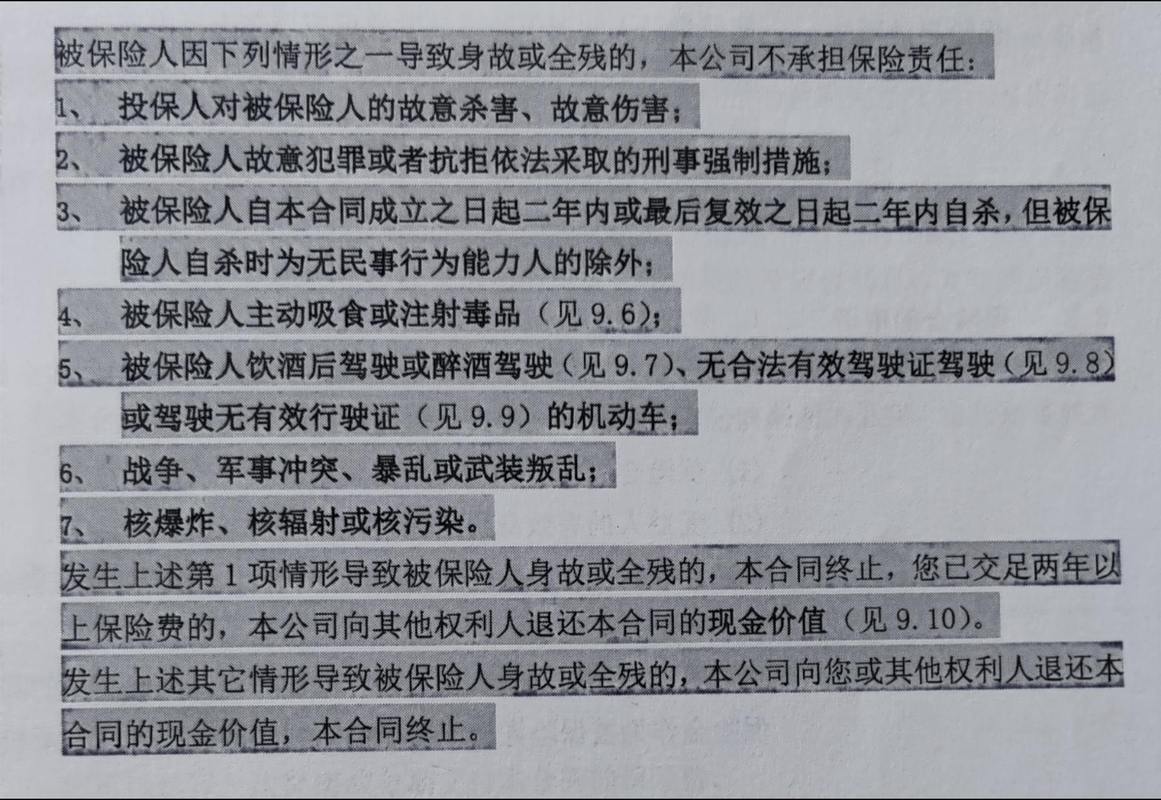
第二个容易踩的坑,就是出险的情况不在合同的保障范围里。上个月有个姑娘找我,说自己买了份意外险,上个月做激光祛疤花了一万八,申请理赔被拒,觉得特别不合理。我给她指了指条款里的免责部分——所有非治疗性的美容、整形、矫正类项目,本来就不在意外险或者医疗险的保障范围内。祛疤是为了好看,不是因为意外受伤必须做的治疗,当然没法赔。
还有个很多人容易忽略的点,就是等待期内出险。不管是重疾险还是医疗险,买完之后一般会有30天到180天不等的等待期,等待期里查出来的疾病,是不在理赔范围内的。之前有个刚毕业的小姑娘,买完医疗险第25天,因为胃疼去做胃镜,查出来有慢性萎缩性胃炎,之后住院治疗花了五千多,申请理赔的时候才知道,这距离她买完保险还没到30天的等待期,自然没法赔。
别觉得等待期是故意坑人。换个角度想,要是有人查出来自己得了病,临时再买保险来报销,对那些早早买了保险、交了好几年保费从来没出过险的人,才是真的不公平,对吧?
真碰到拒赔了,先别急着跟人吵架
我特别能理解那种抱着期待,结果等来拒赔通知的落差感。换我我也窝火。
但发火真的解决不了问题。
很多人一拿到拒赔通知书,第一反应就是打客服电话拍桌子,或者发朋友圈说保险全是骗人的。其实你先把拒赔通知书摊开,逐字看清楚上面写的拒赔理由是什么。
有的时候,可能只是你提交的材料没凑齐——比如少了盖医院章的出院小结,少了费用明细的清单,甚至是银行卡号填错了,补个材料就能重新走流程。我之前碰到个大哥,申请理赔的时候把发票拍糊了,保险公司让他重新拍清晰的版本,他以为人家故意刁难,在电话里吵了半小时,最后重新传了照片,三天就把赔款打过来了。
要是拒赔理由是真的不符合合同约定,那也得坦然认。毕竟保险从你签字交钱的那一刻开始,就是一份有法律效力的合同,当初双方约定好的保障范围、免责情况、健康要求,本来就是要共同遵守的规则。不能买的时候稀里糊涂,出事了就要求保险公司按你想的来,对吧?
说实话,很多拒赔的矛盾,根源从买保险的那一刻就埋下了。当时图省事,没仔细看合同,听别人说“这个划算”就掏钱,真到要用的时候,才发现买的东西跟自己想的根本不是一回事——比如有人本来想买能报门诊的保险,结果买了个只报住院的;有人本来想给爸妈买能保既往高血压的产品,结果买的产品明确说了既往症不赔。
所有的保障范围、免责条款、健康告知要求、等待期规则,最终都是以保险合同和保险公司的官方说明为准,别光听别人嘴说。
以上内容仅为保险知识科普,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,也不对任何保险公司的服务质量做评价。投保前请仔细阅读对应保险条款,妥善保管投保相关材料,理赔时请按照保险公司官方要求提交对应资料。
作者|dananjin
排版|dananjin
审核|知知