最近翻后台留言,发现一半人问的核保问题,核心都绕不开一个词:标准体。很多人第一次听业务员说”你这个情况能算标准体”,当场松半口气,转头又懵——这到底是啥意思?是我身体特别好?还是买保险能便宜?
先把结论放这:标准体就是核保的”默认通关档”
没你想的那么复杂。
保险公司的核保岗,本质上就是给每个申请投保的人,按健康状况、职业风险、过往理赔记录打分,分档。标准体,就是落在基础的那个风险档里,保险公司按正常的保费费率、正常的保障责任承保,没有额外的限制条件。
举个很通俗的类比:就像你考驾照,所有科目一次过,没有补考,也没有因为视力问题给你加什么”必须戴眼镜才能开车”的限制,直接拿证。

别觉得拿到标准体是什么天大的优待。
说穿了,这本来就是保险公司设计产品的时候,预设的大多数健康人群对应的承保状态。
你要是完全符合健康告知里列的所有要求,没有任何需要额外说明的健康异常、职业风险,走智能核保直接过,那基本就是标准体。
别误会:标准体根本不是”身体完全没毛病”
好多人有个误区。
觉得我有个甲状腺结节,我有个轻度脂肪肝,我血压偶尔高一点,肯定拿不到标准体。
真不是。
核保看的是”风险会不会影响未来的理赔概率”,不是盯着你体检报告上的每一个箭头挑刺。
举个例子:体检发现的轻度脂肪肝,肝功能完全正常,没有其他代谢类问题,很多产品核保的时候是可以算标准体的。反而是你觉得”我什么毛病都没有”,但是职业是高空作业的外墙清洗工人,可能连标准体的边都沾不上——因为职业风险太高了。
我之前碰过一个特别有意思的案例。
一个刚毕业的小伙子,体检查出来有一颗直径2mm的肺结节,医生说完全是良性的,连药都不用吃。
他自己吓得不行,觉得这辈子跟标准体无缘了。
结果走核保流程的时候,因为结节边界清晰、没有增大、没有任何相关症状,保险公司直接给了标准体结论。
他当时跟我说,之前刷短视频看的,说有肺结节就必须除外责任,结果自己成了标准体,差点感动到给核保岗写感谢信。
当然,这只是个案。
不同产品的核保尺度本来就不一样,谁也没法提前打包票说你的情况一定能拿标准体。
拿到标准体,这几件事你得拎清楚
好多人拿到标准体结论就飘了,觉得万事大吉,其实有几个关键点真的不能忘。
第一,标准体不代表你可以随便不看健康告知乱填。
好多人觉得,我拿到标准体了,是不是之前的健康异常就算”翻篇”了?
错。
核保结论是基于你当时提交的所有资料给出的。如果你当时为了拿标准体,故意隐瞒了已经确诊的重大疾病,哪怕最后承保了,后续理赔的时候保险公司查得到记录,该不赔还是不赔。
别抱这种侥幸。
第二,标准体是对应具体某一款产品的,不是通用的身份标签。
这点真的要敲黑板。
你在A产品上能拿到标准体,不代表你在B产品上也能拿到。
毕竟每款产品的风险定价不一样,核保规则差得可能特别远。
就像你在小区门口的便利店能刷脸进会员通道,不代表你去隔壁商圈的高端超市也能直接走VIP通道,对吧?
第三,标准体的承保条件,和其他核保结论是有明确边界的。
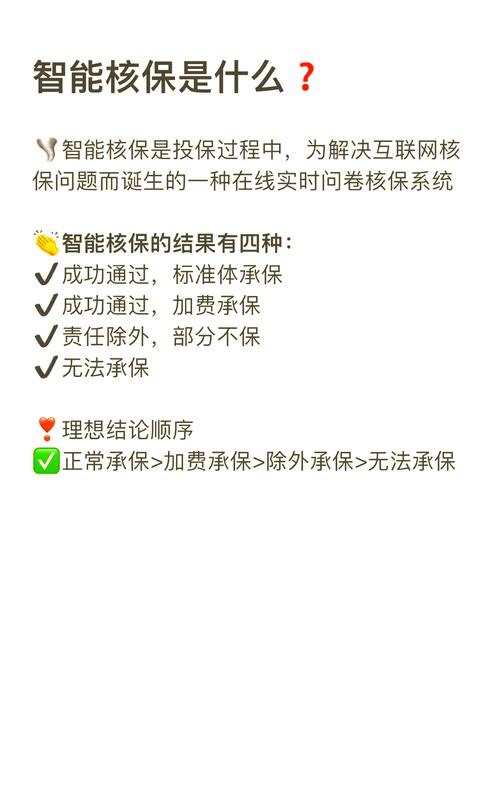
简单给你列一下核保的几个常见档位,你就懂了:
- 标准体:正常保费,正常保障,无额外限制
- 加费承保:可以正常投保,但是要在正常保费基础上按规则增加保费,覆盖对应的额外风险
- 除外责任:投保后,某一类和现有健康异常相关的疾病,不在保障范围内,其他保障责任正常有效
- 延期承保:当前暂时不符合投保要求,待身体状况稳定到符合规则要求后,可再次提交申请
- 拒保:当前完全不符合产品的投保规则,无法承保
好多人还有个奇怪的执念。
说什么”我必须要拿到标准体才投保,不然就是吃亏”。
真没必要。
比如你有个甲状腺结节,保险公司给你除外甲状腺相关的责任,其他保障全正常,你觉得不划算,非要找个能给你标准体的产品,找来找去最后把投保的窗口期都耽误了,反而得不偿失。
当然,这只是客观的流程说明,真不是让你随便做投保决定。
最后说几句实在的合规提醒
所有涉及核保结论、健康告知、保障责任的内容,最终都要以对应保险合同的书面条款、保险公司官方的核保说明为准。
本文只是基础概念的科普整理,不构成任何投保建议,也不代表任何核保结论的预判。如果拿不准自己的情况,直接找保险公司官方的客服渠道咨询,别听非官方渠道的人瞎忽悠。
不会推荐任何具体的保险产品,也不评价任何保险公司的核保尺度优劣,大家根据自己的实际情况判断就好。
作者|dananjin
排版|dananjin
审核|小准