很多人买保险填保额的时候,全靠拍脑袋。
要么听销售随口一句“50万够了”就填,要么觉得买贵了亏,随便选个最低档凑数。
等真要理赔的时候才傻眼——这点钱,连自费医药费都兜不住。
说真的,保额才是保险的核心。
保费贵个几十上百块,真不是大事。保额错了,每年交的钱全打了水漂。
先掰扯清楚:不同保险的保额,根本不是一回事
别一听到“保额200万”就觉得买了个大保障,不同险种的保额,赔付逻辑差得远。
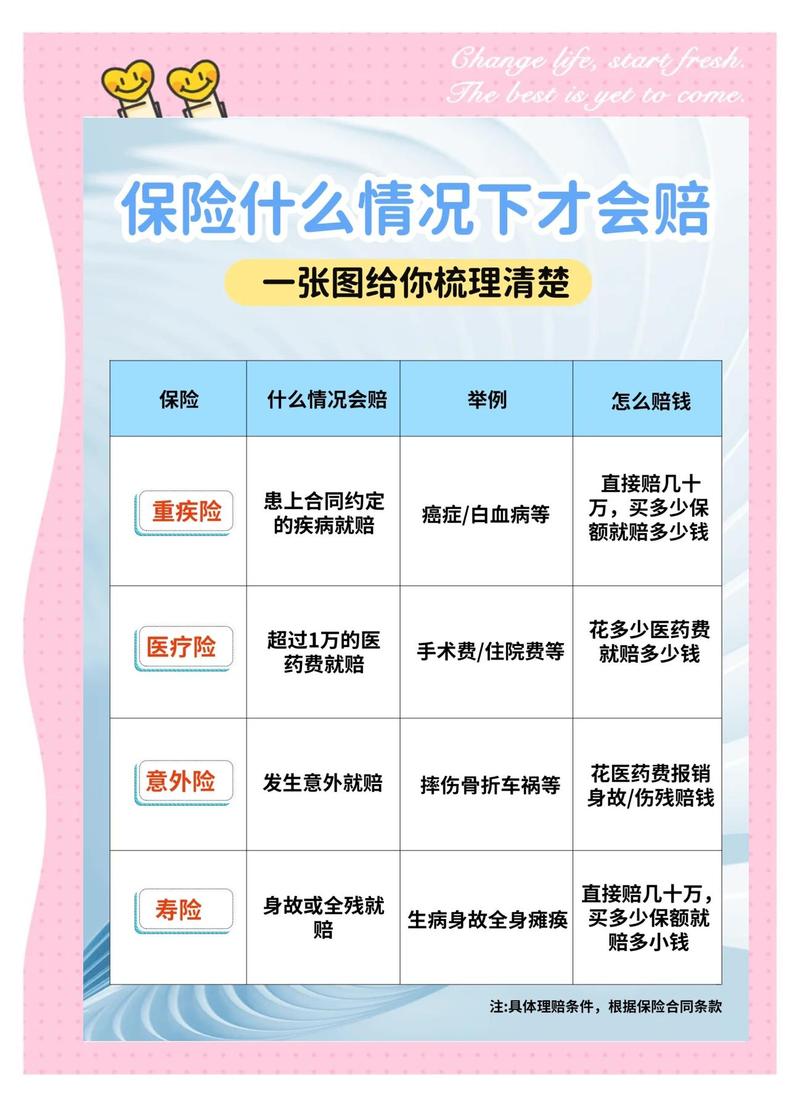
1. 医疗险:保额是年度报销的最高限额。不是保险公司直接给你200万现金,是你住院产生的、符合合同约定的费用,一年累计最多给你报200万。很多人被宣传页上的几百万数字唬住,真到理赔的时候才发现,社保外的自费药、特殊门诊的费用,哪些能报哪些不能报,全看合同条款。
2. 重疾险:保额是达到合同约定的赔付条件,直接打给你的现金。这笔钱没有使用限制——付医药费、还房贷、给孩子交学费、在家休养的时候补生活费,怎么花都行。
3. 意外险:保额是拆分的。意外身故、按伤残等级赔付的部分是定额给的,意外医疗的部分是报销制,跟住院医疗险的逻辑差不多。别看到“1000万保额”就激动,先看清楚这1000万里有多少是真正能用到的。
4. 定期寿险:保额是被保人身故或达到全残标准时,赔给受益人的现金。本质是给家里留的经济兜底钱。
别抄网上的标准答案:保额规划要算两本实在账
我见过太多人,搜完“重疾险买多少合适”,直接抄个“30万起步50万够用”的答案,就往自己的保单上填。
完全不看自己的实际情况。
没用的。
你得算两本账。
第一本,是“治病的自费成本账”。
你所在城市的三甲医院,治疗常见重大疾病,平均要花多少钱?去掉社保能报销的部分,自己要掏多少?加上术后的康复费、护工费、来回跑医院的交通成本,算出来的数,就是你需要覆盖的医疗类保额底线。
别拿老家县城的平均医药费,套在你在一线城市看病的实际开销上。
第二本,是“家庭的现金流缺口账”。
如果你是家里主要的收入来源,每个月固定要还的房贷、孩子的学费、老人的赡养费、家里的基本生活费,加起来每个月要花多少?
万一你生病或者出了意外,两三年没法正常上班挣钱,这部分固定支出谁来填?
把这两部分的钱加起来,才是你真正需要的重疾险、定期寿险的保额参考数。不是网上给的统一数字。
不过话说回来,网上的答案参考参考就行,真要落到自己身上,还是得算自己的账,对吧?

这几个保额误区,踩中一个就白花钱
第一个误区:有医保,商业保险随便填个低保额就行。
真不是。医保有报销目录限制,有起付线,有年度封顶线。真遇到需要用进口靶向药、进口医用器材的治疗场景,医保能报的比例往往比你想象的低很多。
第二个误区:保额越高越好,保费超预算也硬扛。
算个实在账。每年交的保费,最好控制在家庭年收入的10%以内。要是为了追高保额,每个月要交的保费占了工资的三分之一,交个三五年收入降了,交不起保费被迫退保,之前交的钱退回来连一半都不到,纯纯的得不偿失。
第三个误区:意外险买100万保额,出事就一定能拿100万。
别想当然。意外险的伤残赔付是按伤残等级比例算的,比如程度较轻的十级伤残,可能只赔保额的10%。不是所有情况都能拿满额的。
还有个很多人忽略的点:同一份保险,不同年龄段的有效保额可能会变。比如有些长期险会有保额增长的约定,也有些会在特定年龄之后降低保额,这些细节都写在合同里,别光看宣传页上的数字就做决定。
最后提个醒
所有关于保额规划的思路,都是帮你理清自己的实际需求,没有适用于所有人的通用公式。
涉及到健康告知要求、免责条款范围、赔付比例计算、等待期时长、续保规则这些核心细节,一定要以正式的保险合同文本、以及保险公司官方渠道的公开说明为准。
本文仅做保险知识科普,不推荐任何具体的保险产品,不构成任何投保建议,也不对核保结论、理赔结果做任何承诺。
作者|dananjin
排版|dananjin
审核|柚子