保险投保前的需求分析:别把"想买的"当成"需要的"
2026-11-06 06:51:25
很多人买保险的顺序从根上就错了。
先刷到个产品,听两句介绍觉得不错,脑子一热就想掏钱包。临了才反应过来,翻来覆去问自己”我到底适合买啥”。这时候补做的所谓需求分析,全是给已经选好的产品找补,根本不算数。
需求分析不是算数字,是先搞清楚”到底怕啥”
很多人对需求分析的误解,是把它当成一道套公式的数学题。
比如网上说”保费要占年收入10%””保额要覆盖3-5倍年收入”,就硬卡着数字算,根本不管自己的实际情况。
真的不是。
需求分析的核心,从来不是算出来一个精准到个位的数字,是先把你心里没底的、一旦发生就会把整个家庭拖垮的风险,排在第一位。
刚毕业的月光族,手里没多少积蓄,最怕的是生个大病掏不出住院押金,是万一出点意外给父母留一屁股债。不是三十年后能领多少养老金,也不是要给娃攒多少留学基金。
每个月抠搜攒下来的那点保费,首先要兜住的是”发生了就扛不住”的大风险,而不是那些”咬咬牙就能过去”的小损失。
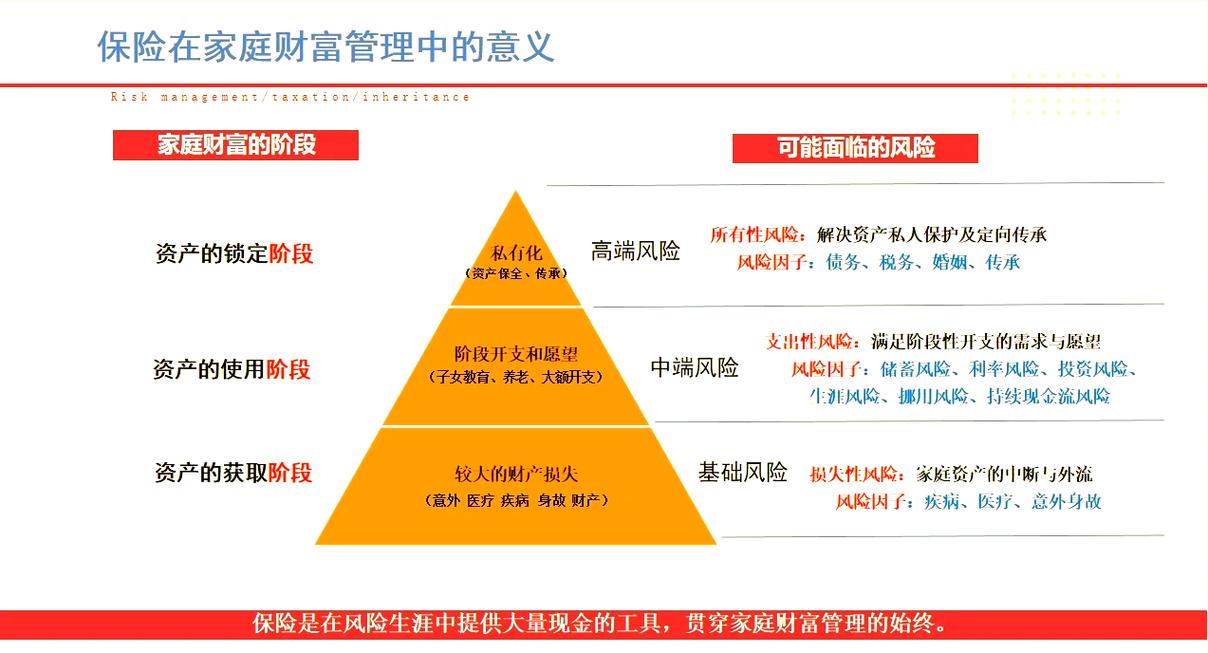 普通家庭风险优先级排序参考图
三个特别容易走偏的需求分析误区
我见过太多人做需求分析,做着做着就歪了,踩的坑翻来覆去就三个。
第一,把别人的推荐当成自己的需求。
销售说”这个产品能返本,老了能领钱”,你就真觉得自己现在需要攒养老金。根本没算过自己每个月要还多少房贷,万一未来三五年收入断了,房贷会不会断供。等真碰到事了才发现,买的那些返本的钱要几十年才能取,现在急着用的住院费一分都拿不出来。
第二,把网上的通用模板当成万能公式。
看到攻略说”家庭总保费占年收入10%最合适”,就硬卡这个比例凑数。不管自己是每个月要还八千多房贷,还是家里有常年需要吃药的老人,硬凑完10%的保费,交完连吃饭钱都要算着花。
第三,把”想要的”当成”必须要的”。
看到别人买了高端医疗,能去私立医院不用排队,你就跟着动心。但其实你平时连公立医院的专家号都抢不到,根本不会为了私立医院的服务多掏好几倍的保费。这就是把想要的体验,当成了必须要覆盖的风险。
我之前碰到个30岁的姑娘,在互联网公司上班,年薪20万,本来是想给自己配个基础保障的,结果被说动买了每年交3万的储蓄型产品,要连续交5年。去年公司裁员,她每个月要还六千多的房贷,连交保费的钱都凑不出来,退保要亏大半,当时坐在对面掉眼泪,说早知道先把大病、意外的基础保障配齐了。
 保险需求分析常见误区对比示意图
真正有用的需求分析,走三步就够
 真正有用的需求分析,走三步就够
别把需求分析想的太复杂,不需要你做几十页的表格,也不需要懂多少专业术语。
第一步,列清楚家里的刚性负债。就是每个月雷打不动必须掏的钱:房贷、车贷、老人的固定赡养费、孩子的学费。把这些数字加总,就知道如果家里的主要收入中断,要留多少钱才能覆盖这些支出,不至于让家里人一下子陷入困境。
第二步,给所有可能的风险排个优先级。家里收入占比最高的那个家庭成员,他的健康风险、意外风险,通常是排在优先级前列的——毕竟他倒下了,家里的收入直接少一大半。其次是老人和孩子的日常医疗风险,最后才是那些长期的、慢慢攒的需求,比如养老储备、教育金规划。
第三步,算清楚自己能长期承担的缴费压力。注意,是”交完保费不影响正常生活的钱”,不是”咬咬牙能凑出来的钱”。比如你每个月到手一万,扣完房贷、吃饭、交通,剩下两千,那最多拿一千五出来交保费,留五百当应急的钱。别为了买保险把自己逼得每个月吃泡面,交两年交不起了被迫退保,才是真的亏。
很多人会问,那我算出来需要100万的保额,是不是必须硬着头皮买够?
真没必要。
要是你现在的收入水平,买100万保额的保费已经占到你月收入的20%了,那就先买50万,等后面收入涨了再加。保险是要交几十年的事,别一开始就把压力拉满。
几个没人提醒你的注意事项
 几个没人提醒你的注意事项
别追求”把所有风险都覆盖完”。
人这一辈子要碰到的风险数都数不过来,普通家庭预算有限,根本不可能把所有风险都靠保险兜住。先把对生活影响很大的大风险覆盖了就行,剩下的小风险,用自己的存款扛过去就好。
别等”有空了再做需求分析”。
你刷短视频、跟朋友吃饭的时间,抽一个晚上把家里的收支、负债、风险理清楚,比你花三天时间对比十几款产品的保障范围、收益要有用得多。毕竟你连自己怕啥都没搞清楚,对比再多产品也是白搭。
合规提醒:以上内容只是通用的需求分析思路,不构成任何投保建议。涉及具体的保额测算、保费计算、健康告知要求、免责条款、等待期、续保规则等内容,都要以对应保险合同的条款、保险公司的官方说明为准。如果有具体的核保、理赔问题,不要轻信网上的零散攻略,直接通过保险公司官方渠道咨询确认。作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
保险投保前的需求分析:别把"想买的"当成"需要的"
文章链接:https://www.xinminbao.com/a/2750.html