很多人第一次翻自己的保单合同,顺着缴费表往下滑,看到旁边孤零零的一栏“现金价值”,第一反应全是——这啥?
上次帮朋友理重疾险的合同,她前前后后交了3年,每年6000块,算下来已经掏了18000。结果翻到第3年对应的现金价值栏,明明白白写着3200。当场脸就垮了,说合着我交了快两万,现在退保只能拿回来三千多?这不是坑人吗?
真不是。
你交的保费从第一笔进保险公司账户开始,就不是全存进你个人名下的。要扣掉运营成本、销售佣金、对应年度的风险保障成本,剩下的、实打实归属你这张保单的钱,就是现金价值。
现金价值到底是怎么算出来的?
别被精算师那套复杂的推演公式吓住,你根本不用会算。
记住核心逻辑就行:
1. 只有保期超过1年的长期人身险,才有明确列示的现金价值表。一年期的短险,比如交一年保一年的意外险、百万医疗险,大多没有单独列示的现金价值——这类产品本来就是当期扣当期的保障成本,没什么长期沉淀的资金。
2. 现金价值是提前写进合同的,每一个保单年度对应多少钱,投保的时候就已经定死了,不会随便上下浮动。
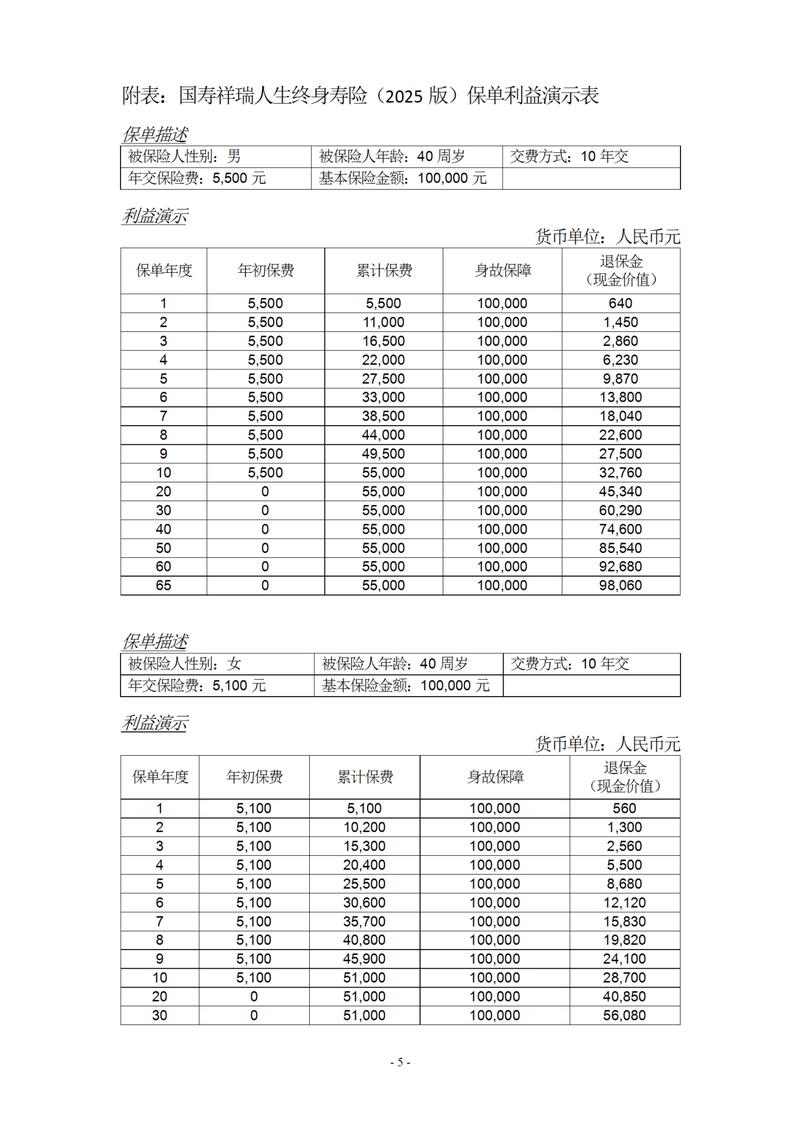
就是合同里夹的那几页印着表格的纸,第一列是对应的保单年度,第二列就是你在这个时间点选择退保,能从保险公司拿到的钱。
举个很直白的例子:你买了份保终身的寿险,第一年交1万保费,扣掉给销售的佣金、保险公司的日常运营分摊成本、当年要承担的身故风险准备金,最后可能只剩1500块沉淀在你的保单账户里——这1500就是第一年的现金价值。
到了第二年,销售的首年佣金已经拿完了,运营成本的分摊额也降了不少,你再交1万保费,扣掉当年的风险成本,可能能攒下来8000多,加上第一年剩下的1500,第二年的现金价值就有9000多。
越往后,前期的固定成本扣得越少,现金价值涨得越快,甚至到保单后期,现金价值会超过你累计交的总保费。这也是为什么很多人提到长期人身险,会说它后期有储蓄属性的原因。
现金价值除了退保,还有别的用处吗?
很多人对现金价值的认知,就停留在“退保的时候能拿的钱”,其实不是。
这部分钱是你保单里的权益,只要在合同约定的范围内,你可以用它办好几件事:
第一,办理保单贷款。
这个功能往往是大家急用钱的时候才会想起来。一般来说,你可以贷出不超过当时现金价值80%的钱,贷款期限通常不超过6个月,利息按合同约定的标准计算。
贷款是要按约定还的,要是你一直拖着不还,等累计的利息加起来超过保单的现金价值,保单就会直接失效——到时候保障没了,账户里的钱也扣完抵利息了,实在不划算。

第二,申请减保。
要是你后面觉得保额太高、或者交保费压力大,不想再按原来的金额交了,可以直接申请降低保额,把降下来的那部分保额对应的现金价值取出来用。
比如你本来买了50万保额的终身寿险,现在需要10万块应急,就可以把保额降到30万,把对应的20万保额折算的现金价值取出来,剩下30万保额的保障还能继续有效。
第三,办理减额交清。
要是你后面实在交不起保费了,又不想直接退保亏太多,可以直接用已经积累的现金价值,一次性抵掉剩下所有年限的保费,把保额降到和现金价值匹配的水平,之后不用再交一分钱,保障还能继续按合同约定的时间有效。
第四,自动垫交保费。
这个细节很多人会忽略。如果你的保单到了约定的缴费日,你忘了交钱,过了60天的宽限期还没补上,保险公司会自动用你保单里的现金价值帮你垫交当期的保费,避免保单直接失效。
当然,垫交的钱是要算利息的,要是你一直不补,等现金价值全部垫完了,保单就会进入停效状态。
关于现金价值的常见误区,别踩
说几个我碰到过很多次的错误认知,别再踩坑了:
第一个:交的总保费越多,现金价值就一定越高。
不对。不同设计逻辑的产品,现金价值的增长速度差得很远。比如同样是累计交10万总保费,带身故责任的消费型重疾险,第10年的现金价值可能才3万;而偏储蓄属性的终身寿险,第10年的现金价值可能就有6万。
这是因为产品的功能定位不一样:纯保障类的产品,大部分保费都用来覆盖风险成本了,现金价值自然涨得慢;偏储蓄属性的产品,扣的保障成本占比低,现金价值自然涨得快。没有谁好谁坏,就是适配的需求不一样而已。
第二个:刚交完保费就退保拿不回全款,是保险公司故意坑人。
真不是。你交的第一笔保费里,要覆盖的固定成本本来就高——销售的首年佣金、产品的前期研发成本、合同制作成本、当年要计提的理赔准备金,这些支出本来就是从第一笔保费里出的。
要是你刚交完第一年保费就退保,能拿到的现金价值肯定远低于你交的总保费,这是行业通用的规则,不是某一家公司故意针对谁。
第三个:现金价值是自己的钱,想取多少就取多少。
不对。所有和现金价值相关的操作规则,全都是写在保险合同里的——能贷多少、减保有什么限制、垫交的利率是多少,全按合同约定来。
别听别人随口说“这个产品能随便取钱”就信,翻到合同里对应的条款逐字看清楚,才是稳妥的。
最后说几个实打实的提醒:
1. 不管你是打算退保、办保单贷款、还是申请减保,先翻自己手里的保险合同,找到对应的现金价值表,算清楚你当前时间点能拿到的钱有多少,别光听任何人的口头承诺。
2. 所有涉及现金价值的操作规则、利率标准、申请限制,最终都要以保险合同条款和保险公司的官方说明为准,不要随便轻信第三方的非官方解读。
3. 要是你翻完合同还是摸不清楚规则,直接打保险公司的全国统一官方客服电话,报上自己的保单号问清楚,比你在网上搜半天碎片化的信息靠谱得多。
对了,必须说明:以上内容只是关于现金价值的通用保险知识科普,不构成任何投保建议,也不推荐任何具体的保险产品。每个人的家庭结构、保障需求、财务状况都不一样,要不要配置保险、选什么类型的产品,需要结合自身实际情况判断。
作者|dananjin
排版|dananjin
审核|安然