上周帮朋友捋理赔材料,他拍着桌子骂保险公司耍无赖——买的重疾险,确诊甲状腺癌居然说不赔,翻到条款最后一页才看见,不在约定范围内的轻症/特定责任,本来就不在保障列表里,更别说免责条款里明明白白写了甲状腺癌相关的责任除外。他拍脑袋说谁买保险会翻几十页的小字啊?
真的,谁也不会。
我平时帮人捋条款,常碰到这种事后拍大腿的情况:买的时候只听销售说“啥都保”,真到要赔钱的时候,才发现之前划过去的小字里,藏着好多直接影响理赔的规则。说白了,这些规则里容易被误解、也容易引发纠纷的核心,就是免责条款。
什么是真的“免责条款”,别把保障范围错当免责
很多人对免责条款的认知是混乱的,经常搞混两个完全不同的概念:一个是“保什么”(保险责任),一个是“不保什么”(免责条款)。
举个最简单的例子:你买了一份只保意外的意外险,感冒发烧住院了申请理赔被拒,这根本不是免责条款的问题——感冒发烧本来就不在意外险的保障范围里,就像你买了个保温杯,没法用来装开水泡茶漏了怪产品不好一样,逻辑根本不对。
真正的免责条款,是本来在保障责任范围内的事,因为触发了特定条件,保险公司可以不承担赔付责任。还是拿意外险举例:意外本来保摔了碰了的损伤,但是你故意从楼上跳下来摔成骨折,这就属于免责范围,保险公司不赔——这才是有法律意义的免责条款。
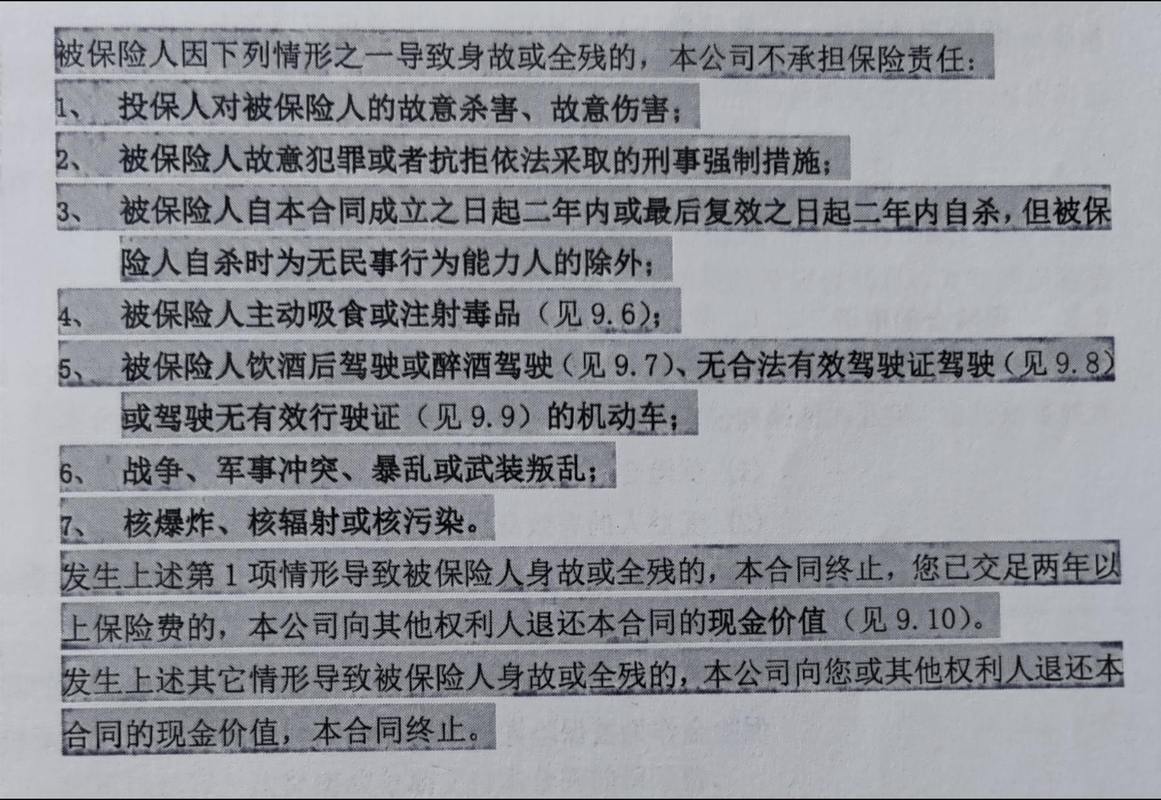
换个角度想,免责条款本质是给合同双方划清边界:如果是投保人故意做出的危险行为、违法乱纪导致的损失,保险公司本来就没有义务买单。比如酒驾出事、吸毒导致的身体损伤、故意自残骗取保险金,这些是所有险种通用的免责内容,这部分条款根本不需要藏,但凡有基本常识的人都能理解,这类行为本来就不该被保险覆盖。
普通人大概率会踩坑的3类免责,别等出事才反应过来
通用的违法类免责其实很少有人触发,容易引发纠纷的,是那些大家平时没注意到、但和日常场景强相关的免责内容。
第一类,等待期内出险的免责。
大部分健康类保险都会设置等待期,一般是30天到180天不等,设置这个期限的核心目的,是防范逆选择——也就是有人已经知道自己生病了,才临时买保险申请理赔。这种情况的免责规则,通常是等待期内非意外原因导致的出险,保险公司会解除合同退还保费,不会承担对应的保障责任。别觉得这是不合理的规则,换你开一家保险公司,你也不会给刚投保就带病出险的人买单,对吧?
第二类,既往症的免责。
这类情况引发的纠纷占比很高。比如你投保前3年就查出来有高血压,一直规律吃药,买完医疗险之后因为高血压引发的并发症住院,申请理赔的时候被拒,原因就是合同里明确把投保前已经确诊、或者已经出现症状的疾病,列为既往症免责。我见过有人投保前半年体检查出肺结节,没当回事,买完医疗险第二年因为肺结节做手术申请理赔,直接被拒,原因就是条款里明确把投保前已经发现的肺结节列为既往症免责。
这里要特别提醒:具体哪些算既往症、健康告知问询的范围,全以投保时的合同约定为准,没有统一的判定标准。别听网上的零散经验说“只要投保时没问到的就算没病”,真到理赔的时候,保险公司会核对你所有的历史就诊记录,这个时候再扯什么经验都没用。

第三类,特殊场景的免责。
比如意外险里,高风险运动的相关损伤免责——你去玩无保护的野外攀岩、超深度潜水、没找正规机构的蹦极,摔了伤了申请理赔,只要条款里把这些项目列在免责范围内,就不会赔。再比如车险里,把车借给没有有效驾照的人开,出了事故也属于免责范围。这些条款不是故意卡人,是这些场景的风险等级和普通日常场景完全不一样,保费定价的时候本来就没核算这部分风险,自然不会承担对应的责任。
看免责条款别逐字读,抓3个重点就行
说实话,我从来不会要求大家买保险的时候把几十页的条款全背下来,毕竟大家上班都够累了,谁有空逐字逐句研究法律文本?但至少要在签合同之前,花10分钟把免责条款那几页扫一遍,抓核心重点就行,不用浪费时间看那些和你八竿子打不着的内容。
第一,先扫一遍所有和“故意行为、违法犯罪”相关的免责内容。这部分所有险种的规则都差不多,只要你不碰这些红线,基本不会触发这类免责,不用花时间纠结细节。
第二,找和你自身生活强相关的免责内容。比如你平时喜欢周末骑山地车跑郊野路线,就找意外险里有没有把“非正规赛事的山地骑行损伤”列在免责里;你有常年的老胃病,就找医疗险里有没有把“既往胃部疾病”列在免责里。要是你一辈子不抽烟不喝酒,就根本不用花时间看“吸烟导致的肺部疾病免责”这类内容,纯浪费精力。
第三,留意那些有隐性门槛的责任约定。比如很多重疾险里,原位癌的赔付要求是必须有正规医院的病理报告确诊,要是你只拿个体检报告说自己有原位癌,达不到理赔标准,这类要求虽然写在理赔条件里,但本质和免责的效果是一样的,别漏看。
别信网上那些说“免责条款都是霸王条款”的极端说法,真要是所有可能的损失都赔,那保费得涨到普通人根本交不起的程度。
最后说几句实在的提醒
买保险从来不是买个“啥都赔”的承诺,本质是买一份和保险公司约定好的责任清单——哪些事我赔,哪些事我不赔,写得明明白白,大家都按规则来,就不会有那么多纠纷。
- 以上内容仅为通用保险知识科普,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,也不对任何保险公司或产品的优劣做评价。
- 不同险种、不同保险公司的免责条款内容差异极大,具体的免责范围、判定标准、理赔要求,全部以正式生效的保险合同原文、保险公司官方公开说明为准。
- 涉及既往症判定、等待期责任、特殊场景免责的具体结论,没有统一的判定标准,信息不足时无法给出确定判断,建议直接查看对应合同条款或联系保险公司官方客服渠道咨询。
作者|dananjin
排版|dananjin
审核|柚子