被低估的知识产权保险:帮创意人兜住最容易漏的底
2026-10-06 10:54:55
去年跟一个做独立品牌设计的朋友吃火锅,他中途接了个法院电话,把刚涮好的毛肚放漏勺里,半天没动。挂了电话说,半年前给客户做的logo,用了一款没授权的字体,被字体公司告了,索赔八万。他那工作室刚开不到一年,账面拢共才十万出头,差点把房租都赔进去关门。这事过去快两年,我一提版权赔偿他还跳脚骂街。
说实话,太多做创意做内容的,对自己饭碗的风险一无所知。连知识产权保险是什么都没听说过。
别懵:知识产权保险到底保的是什么?
很多人一听名字就觉得太虚,跟自己没关系。其实拆解开就明白。说白了,就是给你的知识产权相关风险买兜底。
目前市面上常见的分两种大方向。一种是侵权责任险,就是你不小心侵了别人的知识产权,要赔钱给人家,保险公司帮你赔,还帮你出打官司的诉讼费。另一种是知识产权执行险,就是别人侵了你的权,你要告他,律师费、公证费这些杂七杂八的维权成本,保险公司帮你出。
举个最简单的例子,你开淘宝店卖自己设计的文创T恤,被同行抄了原创图案,你要告他维权,花出去的几万律师费,执行险就能帮你报大部分。
那什么情况不保?说直白点,故意侵权肯定不在保障范围内。你明知道抄别人的爆款还卖,故意做仿牌造假,那属于道德风险,不可能赔。还有已经打完或者已经进入流程的官司,你再回头投保蹭保障,也不可能赔。
 知识产权保险保障责任分类表
绝大多数人都踩过的认知误区
第一个错:我有商标/专利/版权证书,还买保险干嘛?
证书只证明这个权利归你,管不了出事之后要花的真金白银啊。退一万步说,证书能保证你不侵别人的权吗?不可能对吧?很多设计师做图随便下网站标着“免费商用”的字体,转头就被告侵权,防不胜防,证书帮不了你这个。
第二个错:只有大公司才需要买,我们小个体户犯不着。
恰恰相反,大公司有专门的法务部有风险预算,扛个十万八万赔偿不疼不痒。小工作室小创业者,赔一次就直接关门。
我之前刷到过一个做美食测评的小up主,剪视频用了一首没授权的bgm,被版权方索赔三万,他一个月广告收入才五千多,差点把做了三年的号转手卖了还债。他要是提前买了一年才几百块的知识产权保险,根本不至于走到这一步。
 知识产权保险常见误区对比图
投保理赔那点事:记住这几个细节不吃亏
 投保理赔那点事:记住这几个细节不吃亏
先说说到底谁适合买?
只要你靠创意、靠知识产权吃饭,都适合。独立设计师、自媒体博主、文创品牌、小型软件开发商、甚至开加工厂给别人做贴牌生产的,都能用。别觉得自己规模小就不用,风险从来不挑人。
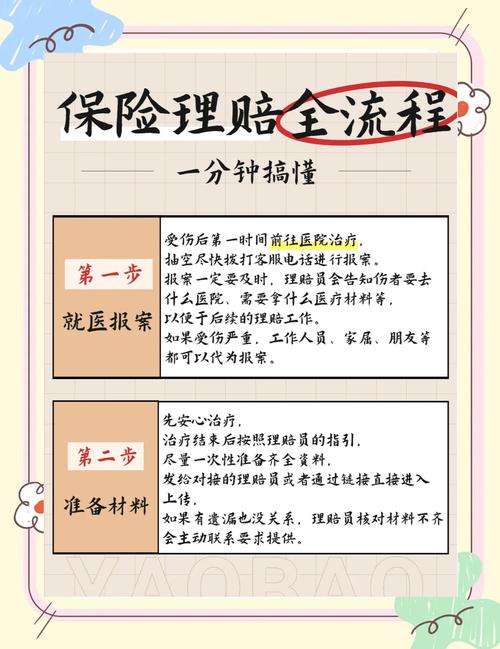
投保的时候要留心什么?
别瞒。要是你的知识产权本身已经在打官司了,一定要提前跟保险公司说,隐瞒不报,理赔肯定被拒,这点没得商量。
再就是,保额选合适就好,不用贪大。小工作室小博主,十万到五十万保额足够,一年保费也就几百到几千,负担不重,没必要花大价钱买超量的保额。
理赔的时候最关键的一点:别私下私自跟对方和解。很多人一出事就慌了,对方说赔五万赶紧答应,转完帐回头找保险公司理赔,保险公司不认,因为人家根本没参与定损流程,这个亏吃的太冤。
正确的做法是,拿到法院传票或者对方的律师函,第一时间通知你的保险公司,剩下的流程跟着保险公司走就行。
说实话,我见过很多人算帐,说我买了好几年都没出事,这不白扔钱吗?
不过话说回来,保险不就是这么回事嘛。你买了车险也不盼着自己出车祸,对不对?知识产权保险就是给你那点熬了无数夜做出来的创意,套个保护套罢了。
哪天真出事了,你就知道那点保费花的太值了。
对靠脑子吃饭的人来说,这是目前性价比最高的风险兜底工具之一。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被低估的知识产权保险:帮创意人兜住最容易漏的底
文章链接:https://www.xinminbao.com/c/1357.html