被忽略的室内财产险,能兜住不少你没注意的意外坑
2026-10-05 20:26:09
去年梅雨季。
我对门张姐蹲在楼道口哭。
楼上业主长期在外,自来水管老化崩了,漏了一整晚,水顺着天花板灌进她家,把刚换的真皮沙发、孩子上网课用的笔记本、还有攒了半年奖金买的投影仪全泡透了。
找楼上,人联系不上。找物业,物业说水管老化是业主产权问题,他们只负责公共区域。
最后张姐自己掏了快三万换所有东西,提起来就心疼。
她要是早知道买个几百块的室内财产险,哪至于这样!
别搞混了,室内财产险不是房主专属
很多人一提财产险,就觉得是买了房的人才需要,跟我一个租房的有啥关系?不对啊。
室内财产险保的是房屋里面的动产——说白了就是你花钱买的、放在房子里的所有东西,不管这房子是你买的还是租的,只要是你拥有的,都能保。
一般来说,保障责任围绕「非人为故意的意外」展开:火灾爆炸、台风暴雨、水管爆裂、外来盗抢这些情况导致的财产损失,都在基础保障范围内。哪怕你只租了个一居室,自己配的冰箱、衣柜、电竞屏,出事了就能按条款赔。
很多附在房贷险或者房屋主体险里的室内财产保障,额度往往压得很低,撑死了几万块,真碰上全损,根本不够赔你那台刚买的游戏主机加最新款笔记本,买的时候一定要睁大眼睛看。
 出租屋室内个人家电家具摆放场景
这些情况,室内财产险真的不赔
我见过太多理赔被拒的例子,九成都是踩了「不保范围」的坑。
上个月有个读者找我吐槽,说自己家猫把两万块的皮沙发抓得全是洞,保险公司拒赔,觉得被骗了。
这本来就不在保障范围内啊。室内财产险保的是突发的外来意外,自然磨损、宠物日常抓咬、正常使用损耗,都不赔。
还有几个高频踩坑点,记一下:市面上绝大多数基础款室内财产险,都不保地震损失,要覆盖地震责任得额外附加购买;家里存放的现金、金银珠宝,都有赔付限额,一般基础款现金也就赔两三千,你放十万现金在家被偷,不可能全赔;还有因为你自己装修不当、违规改造导致的漏水受损,也会被拒赔。
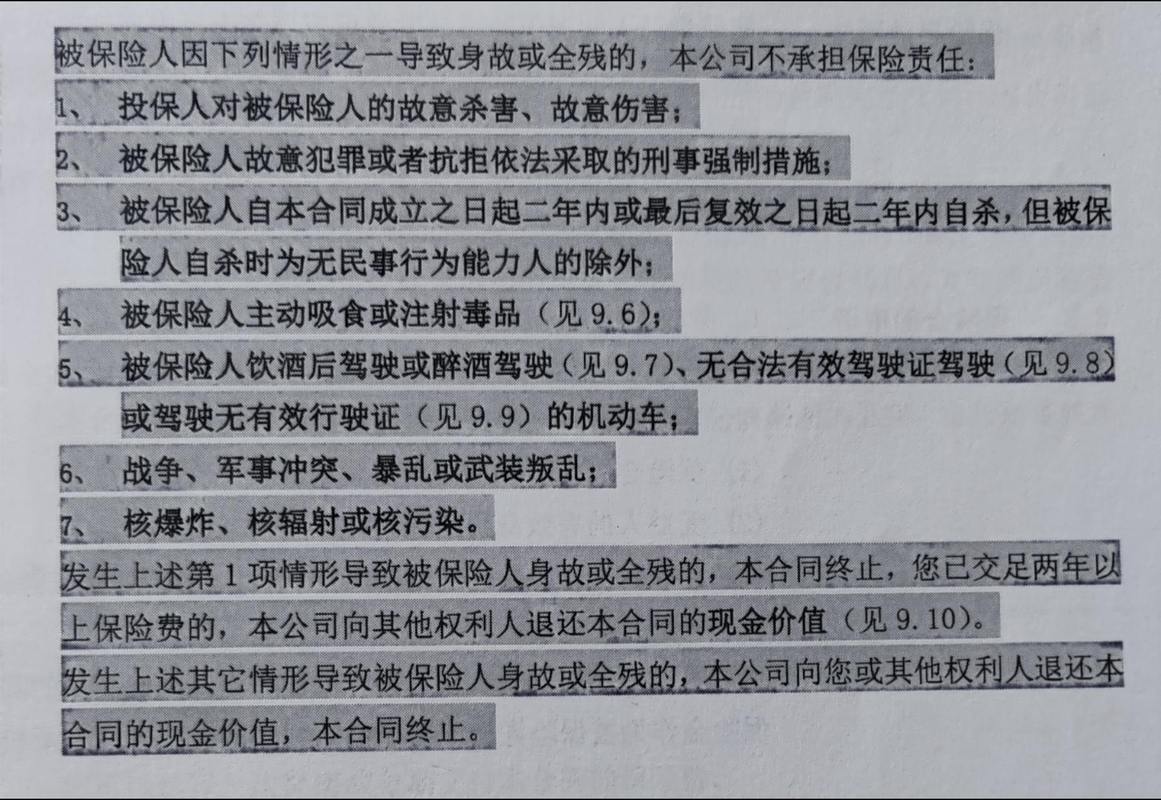 家庭室内财产险免责条款标注示意图
投保理赔,记住这几个核心判断
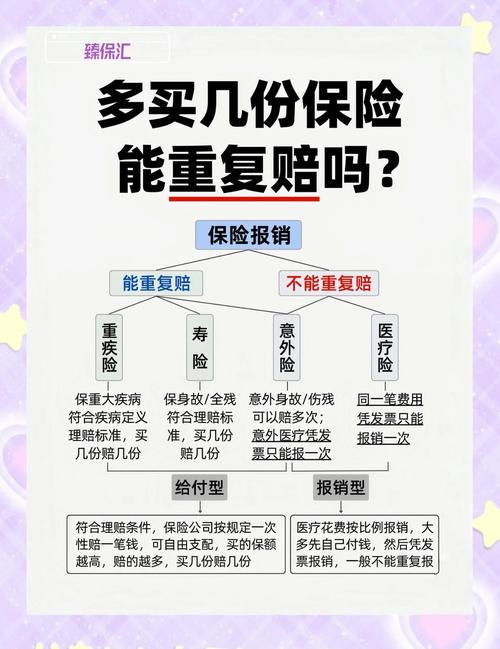 投保理赔,记住这几个核心判断
先说,到底谁需要买?
租房的年轻人,真的可以看看。你攒两三年买的数码产品、挑了好久的家具软装,万一出个事,重新买一遍少说几万,一年几十百八块,换个踏实不亏。
老小区的住户,也可以安排上。家里水管电线用了十几年,夏天梅雨涝、冬天水管冻裂,真崩了泡坏了自家东西,有得赔总比自己硬扛强。
当然,如果你家总共就几千块钱的家当,那也没必要凑这个热闹,对吧。
说实话,这个险种本来就便宜,一年也就几十到三百块不等,不会给你添什么负担,但真出事了能帮你省一大笔。
投保的时候记住,别光图便宜,一定要看保额和保障范围。几块钱一年的产品,大多额度极低,真不够用,按照你家里所有动产的总价选对应保额就好。如果有单件超过一万的贵重物品,比如名牌包、高端手表,一定要提前做特约申报,不然后面理赔会有纠纷。
理赔的时候更要注意:出事第一时间拍视频、拍照片留证,别着急把坏了的东西扔了,一定要等保险公司定损完再处理。如果是盗抢案件,一定要先报警,拿到警方的立案证明才能申请理赔。
不过话说回来,买保险本来就是买个万一,谁也不想出事。室内财产险就是个不起眼的小险种,不用花大价钱折腾,符合你的情况就买,不符合就拉倒,没那么多讲究。
最后说一句:室内财产险兜的就是意料之外的小损失,按需选择就好。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被忽略的室内财产险,能兜住不少你没注意的意外坑
文章链接:https://www.xinminbao.com/c/1328.html