被你扔进收藏夹吃灰的家财险,到底能帮你干啥?
2026-10-05 18:19:02
上个月赶项目出差,出门三天,回来刚出电梯就撞见楼下邻居脸拉得比驴长。我家阳台进水管爆了,漏了人家整整三天,新做的影视柜泡胀,墙皮掉了大半个客厅。算下来维修加补偿小四千,我翻了翻手机,去年随手买的家财险还在有效期,提交了照片和维修清单,没半个星期钱就到账了。说实话,要不是这回事,我都忘了我买过这玩意儿。
很多人的误区,其实从根上就错了
第一个误区,买了房才有必要买,租房不用。我之前也这么想。不对啊,你租房,你自己的电脑、手机、家具这些,万一着火了漏水了坏了,谁赔你?房东不会给你出啊。更别说要是你这边漏了水淹了楼下,责任是你来担啊,房东买的保险只保他的房子主体,可不保你闯的祸。
第二个误区,我买了房贷险了,不用再买。房贷险保的是你房子没了还不起房贷的情况,平时的水管爆了、家里被盗了,根本沾不上边。
还有人说,我家没什么值钱东西,买了浪费。哦,那你想想,哪怕你家电都是几百块的二手货,你闯了祸要赔邻居啊。去年我身边一个朋友,油烟机烟道漏火烧了厨房一小块吊顶,赔楼下的烟机和清洁费就花了两千多,刚好他买了家财险,符合条款都报了。
说真的,大部分买家财险的人,这辈子用到赔自己家东西的概率真不高,反倒是赔第三方的责任,用到的次数多太多了。
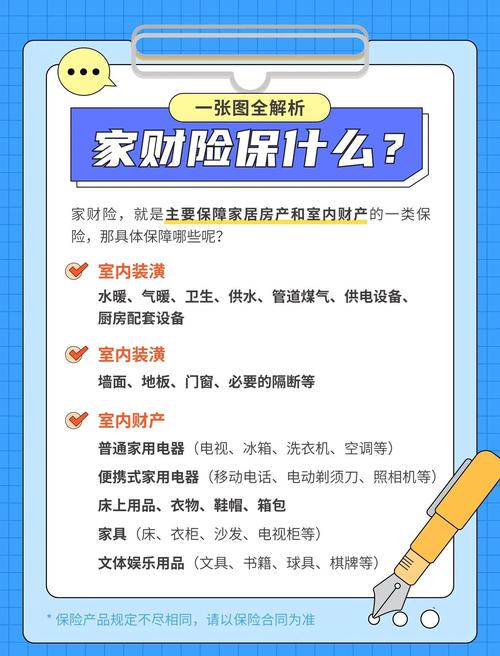 普通家庭家财险常见保障范围对比图
搞懂核心逻辑,就不会买错
说白了,家财险就是给你的家和相关责任做个兜底,一年几十到一百多,撬动几百万的保障,杠杆比绝大多数保险都高。
什么情况能赔?捋清楚三块就够。
第一块是房屋主体和装修,比如大风刮坏了屋顶,大火烧了墙面,符合条款就能赔。第二块是室内自有财产,家具、电器、衣服行李,甚至你放在家里的笔记本电脑都算,被盗、火灾、爆炸、水管漏水损坏都能赔。第三块就是第三者责任,这是最容易被忽略,也最有用的一块。你家阳台花盆掉下去砸了人,你家水管漏了淹了楼下,你家宠物跑出去咬了小区邻居,只要是在你家范围内你该担的责任,这部分都能帮你赔。
那什么情况不赔?这个一定要记死。比如你自家电器本身老化了用了十几年自然坏了,不赔。比如地震,大部分家财险主险默认不赔,想要保障得额外附加地震责任,别买的时候不问,出事了才说没赔。比如你把房子拿去做违法经营,出事了不赔。比如你装修的时候自己乱改管线弄爆了,很多条款也不赔,买的时候得看清楚。
哪些人适合买?说实话,只要你现在有个固定住的地方,不管是买的还是租的,都适合。一杯奶茶钱买一年的安心,真的不贵。
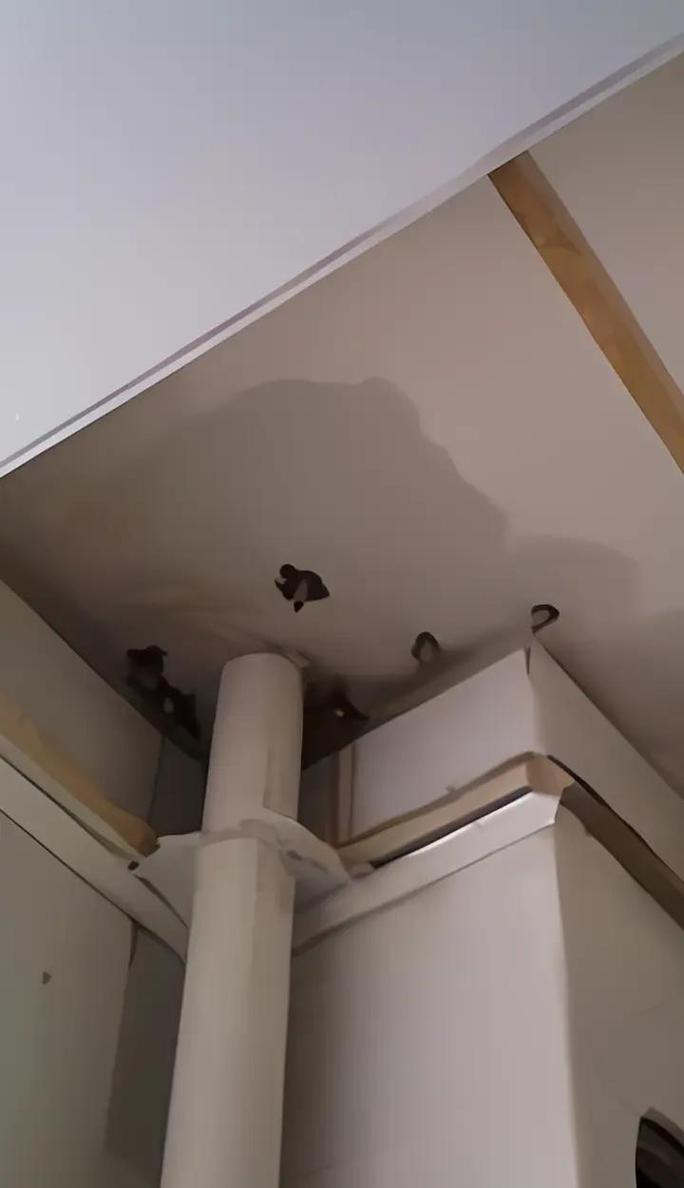 家财险房屋漏水理赔定损现场图
投保理赔的几个细节,别踩坑
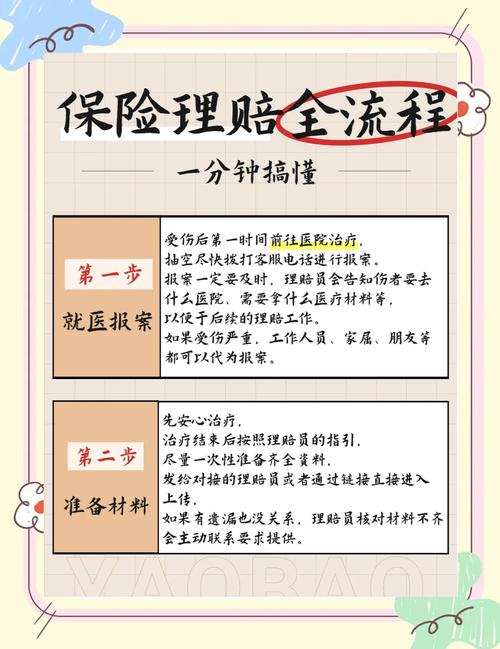 投保理赔的几个细节,别踩坑
家财险本身很便宜,绝大多数坑都在细节里。
第一个,别超额投保。很多人觉得我多买几份,出事就能多赔钱。不对,家财险是损失补偿型的,你房子主体值一百万,你买两百万的保额,最多也只会赔一百万,多花的钱完全是扔水里。超额投保不会多赔钱,纯粹是浪费钱。
第二个,租房子买,别乱选高额房屋主体保额,贴合你的需求就行。你租房,房屋主体是房东的,你只需要够高的第三者责任,再加合适的室内财产保额就够,这样选出来更便宜,也不会浪费。
第三个,贵重物品提前说清楚。你家里要是有价值十几万的翡翠、名表,别藏着不说,普通家财险的贵重物品都有保额上限,一般也就几千到几万,超过的部分你得提前附加特约承保,不然出事了赔不够。
说理赔,出事了第一时间做两件事:先拍照拍视频留好现场,别忙着收拾整理,然后赶紧给保险公司打电话报案。如果是被盗了,第一时间报警,要留好警方的报案证明,没有这个绝大多数公司都不会给赔。如果是要赔邻居,你别私下先给对方一大笔钱签了私了协议再找保险公司,提前跟保险公司沟通,该走什么流程走什么流程,不然你给多了,保险公司只会按条款赔,多的部分得你自己掏。
不过话说回来,家财险本来就是个小兜底,不用把它想成神,也没必要完全把它当成没用的东西扔一边。毕竟这辈子谁都难免遇到点小意外,几十块钱买个踏实,总比出事了掏大几千几万心疼强。对不对?
一句话总结:花一杯奶茶钱,给你的家和责任上个兜底,不亏。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被你扔进收藏夹吃灰的家财险,到底能帮你干啥?
文章链接:https://www.xinminbao.com/c/1323.html